猜你想问
这份研报主要分析了什么内容?
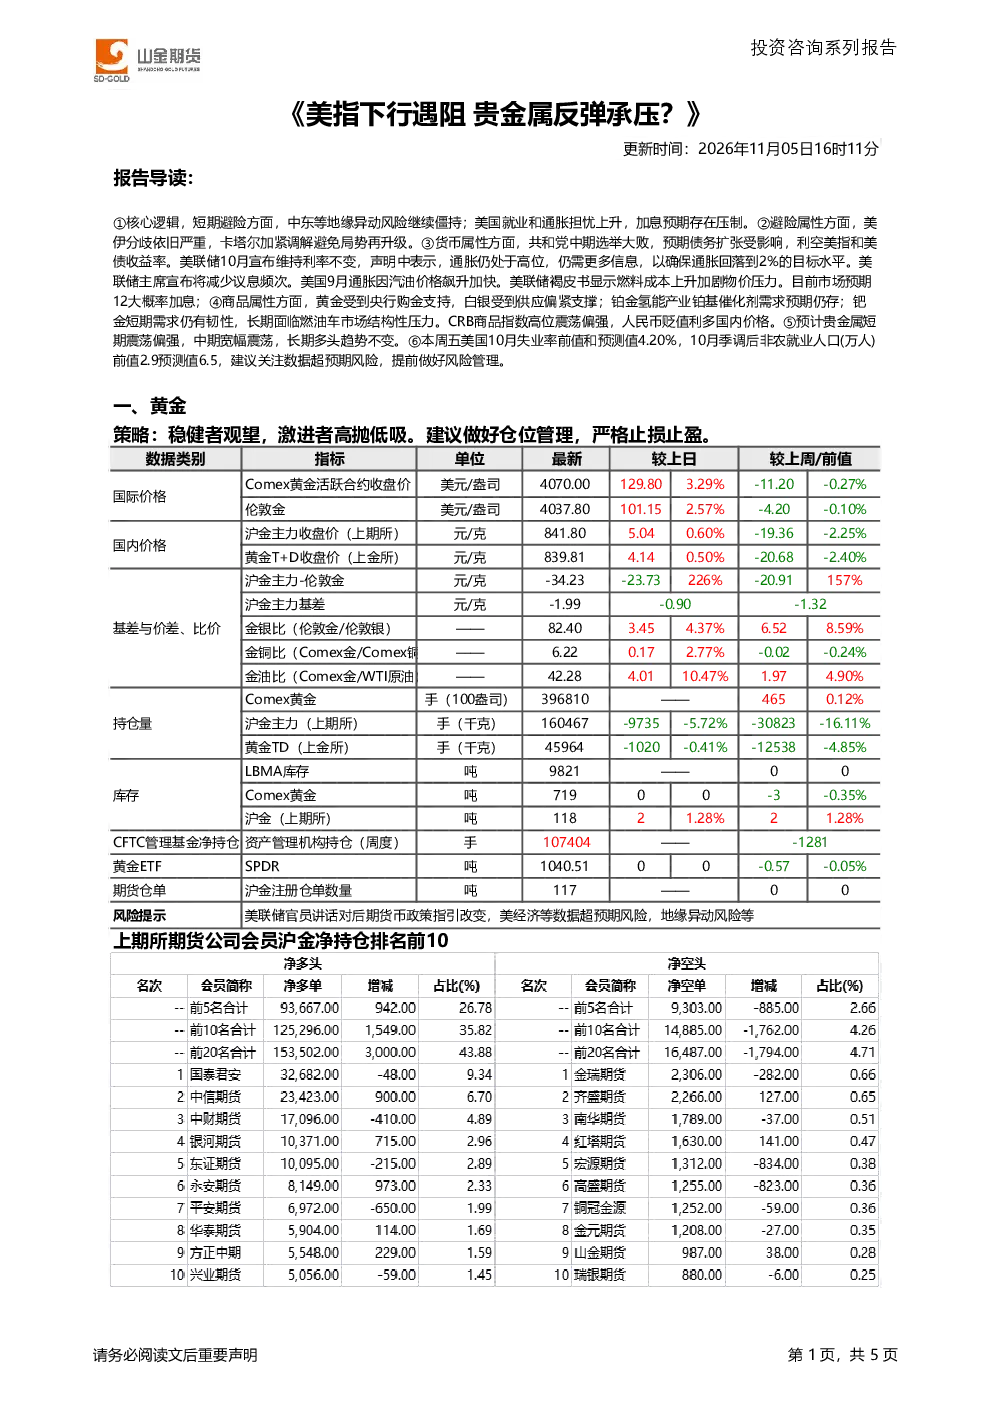
本报告核心分析了美指下行对贵金属市场的影响。短期来看,地缘政治风险和美就业通胀担忧压制加息预期,提供避险支撑;货币属性方面,共和党中期选举失利可能影响债务扩张,美联储维持利率但通胀高企,需关注12月加息可能性;商品属性上,黄金受益央行购金,白银受供应偏紧支撑,铂金有氢能产业需求,钯金短期需求韧性与长期燃油车压力并存。报告指出贵金属短期震荡偏强,中期宽幅震荡,长期多头趋势不变。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势呈现短期震荡偏强、中期宽幅震荡、长期多头趋势不变的特点。短期受地缘政治和通胀预期影响,中期需关注美联储政策走向和全球经济变化,长期来看央行购金、供应紧缩及新兴应用领域(如氢能产业对铂金需求)提供支撑。报告特别提到人民币贬值利好国内贵金属价格,但需警惕市场风险。
报告中重点分析了哪些贵金属品种?
报告中重点分析了黄金、白银、铂金和钯金四种贵金属品种。黄金受益于避险需求和央行购金支持;白银受供应偏紧支撑;铂金预期氢能产业带来需求增长;钯金短期需求有韧性,但长期面临燃油车市场结构性压力。各品种表现受宏观经济、供需关系及地缘政治等多重因素影响。
当前贵金属市场处于什么状态?
当前贵金属市场处于短期震荡偏强、中期宽幅震荡的状态。受美指波动、地缘政治风险、美联储政策预期及通胀数据等多重因素影响,市场表现不稳定。报告指出,人民币贬值对国内贵金属价格形成利好,但整体趋势需结合全球经济环境和政策变化综合判断。投资者需关注短期波动风险。
研报中有哪些需要特别关注的风险提示?
研报提示需关注几项关键风险:一是美国10月失业率和非农就业人口数据可能超预期,影响市场情绪;二是美联储政策走向仍存在不确定性,通胀数据对加息预期有重要影响;三是地缘政治风险持续发酵可能引发避险情绪波动;四是贵金属价格受宏观经济和供需关系双重影响,需警惕市场短期剧烈波动风险。建议投资者做好风险管理。
你可能感兴趣
加息遇阻澳美回撤,利率不变纽美承压下行
AETOS2017-03-23
贵金属日报:贵金属遇阻承压下行 整体趋势尚未逆转
银河期货2020-12-23
贵金属市场周报:美伊叙事再度升温,金银遇阻承压回落
瑞达期货2026-04-24
川普新政遇抵,美指短暂承压下行
AETOS2017-02-03
美指美债收益率下行遇阻 金银净多大幅减仓?
山金期货2026-10-21
晚评:美指连续反弹 金银遇阻回落
证金贵金属2015-08-18
贵金属周报:避险回落、美指回升 金银承压下行
银河期货2018-04-26
聚烯烃周报:平台遇阻,承压下行
安信期货2023-01-04
贵金属短期承压格局显现 沪铜遇阻进入高位调整
国信期货2026-09-24
金属锌铝日报:美指止跌反弹,有色市场承压下行
华泰期货2018-08-31