猜你想问
这份研报主要分析了哪些商品期货市场表现?
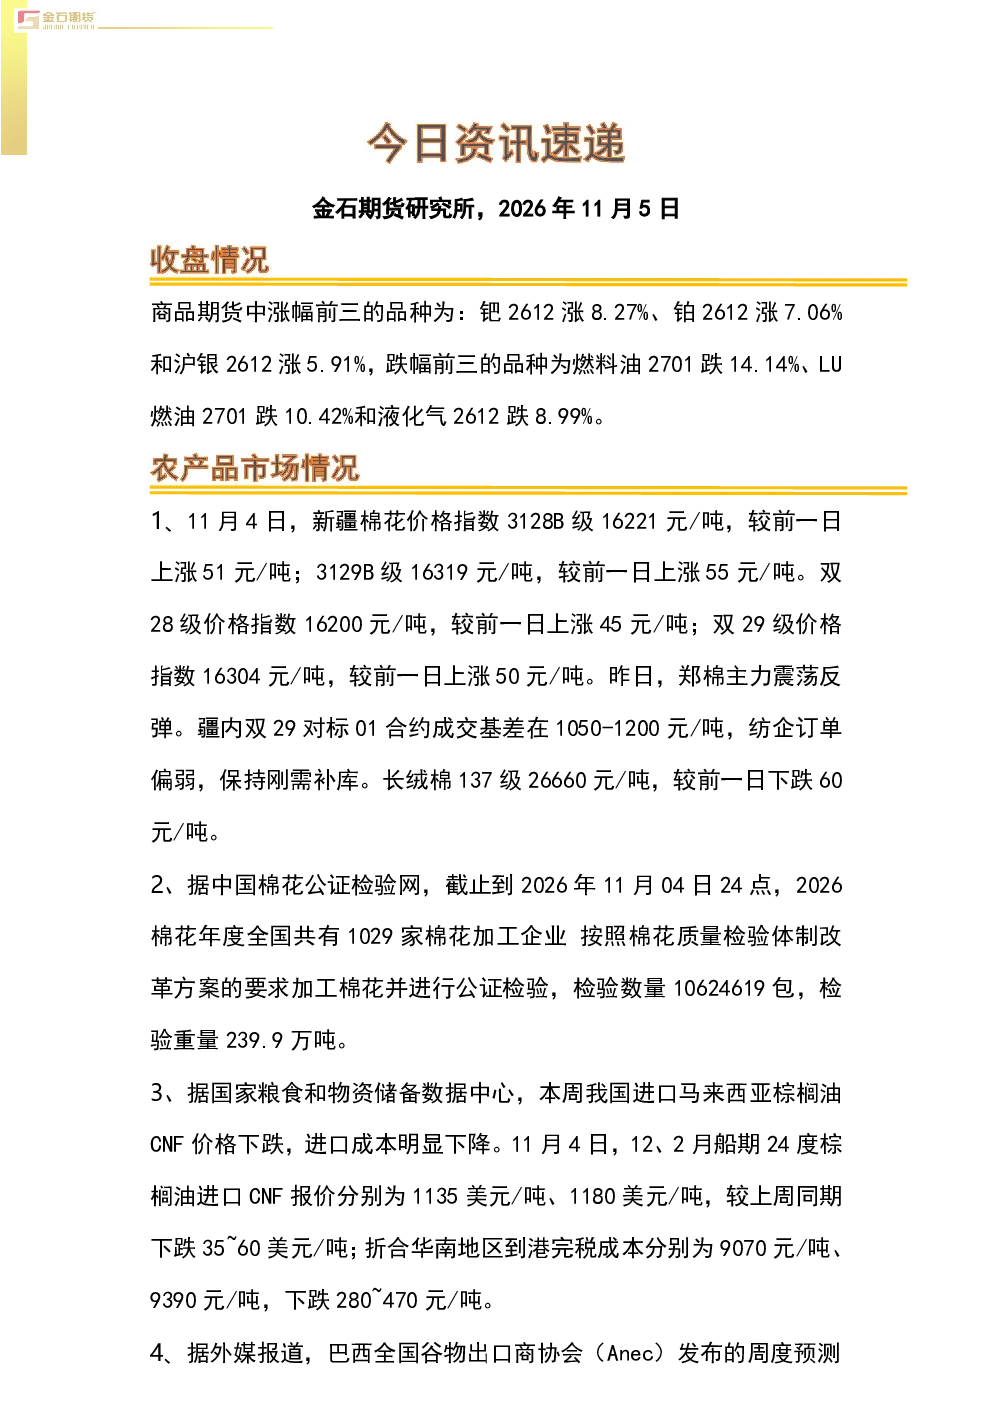
本报告重点分析了11月4日商品期货市场的表现。钯、铂和沪银涨幅居前,分别上涨8.27%、7.06%和5.91%;燃料油、LU燃油和液化气跌幅居前,分别下跌14.14%、10.42%和8.99%。这些数据反映了当前市场对不同商品供需关系和宏观经济环境的反应,为投资者提供了重要的市场动态参考。
棉花市场近期有哪些重要变化和趋势?
棉花市场近期呈现价格波动和供需结构调整。新疆棉花价格指数上涨,3128B级和3129B级分别上涨51元/吨和55元/吨,显示市场对高品质棉花的偏好。疆内双29对标01合约成交基差在1050-1200元/吨,纺企订单偏弱,保持刚需补库。长绒棉137级下跌60元/吨至26660元/吨,反映市场对长绒棉需求的变化。这些变化揭示了棉花产业链各环节的供需平衡状态和未来价格走势的潜在影响因素。
报告如何解读全球农产品供需格局?
报告通过分析巴西农产品出口预测和USDA 11月供需报告,揭示了全球农产品供需格局的变化。巴西11月大豆出口预计333万吨,低于去年同期的423万吨;豆粕出口预计223万吨,低于去年同期的226万吨;玉米出口预计602万吨,与去年持平。USDA预测全球2026/27年度大豆期末库存预计1.2473亿吨,玉米期末库存预计2.8144亿吨,小麦期末库存预计2.7644亿吨。这些数据为投资者提供了全球农产品市场的供需平衡分析和未来价格走势的参考依据。
钢材市场当前的市场现状如何?
钢材市场当前呈现出口发运增加和库存调整的态势。10月27日-11月2日,中国钢材出口发运总量290.74万吨,周环比增加24.0%。11月5日,新口径114家钢厂进口烧结粉总库存2657.38万吨,环比增7.08万吨;日耗113.56万吨,环比减0.34万吨。钢厂不含税平均铁水成本2463元/吨,环比减1元/吨。这些数据显示钢材市场供需关系的变化,为投资者提供了市场现状的参考信息。
研报提示了哪些市场风险因素需要注意?
研报提示了多项市场风险因素需要注意。中东局势的不确定性可能影响全球能源和商品价格;中国货币政策的变化可能影响市场流动性;部分商品如电解铝和铸造铝合金库存连续去库,可能面临供应紧张风险;镍市场价格上涨可能带来成本压力;印尼镍矿价格稳定但菲律宾进口价格上升,可能影响镍供应链成本。投资者需密切关注这些风险因素,合理调整投资策略。