猜你想问
豆一和花生的市场行情如何?
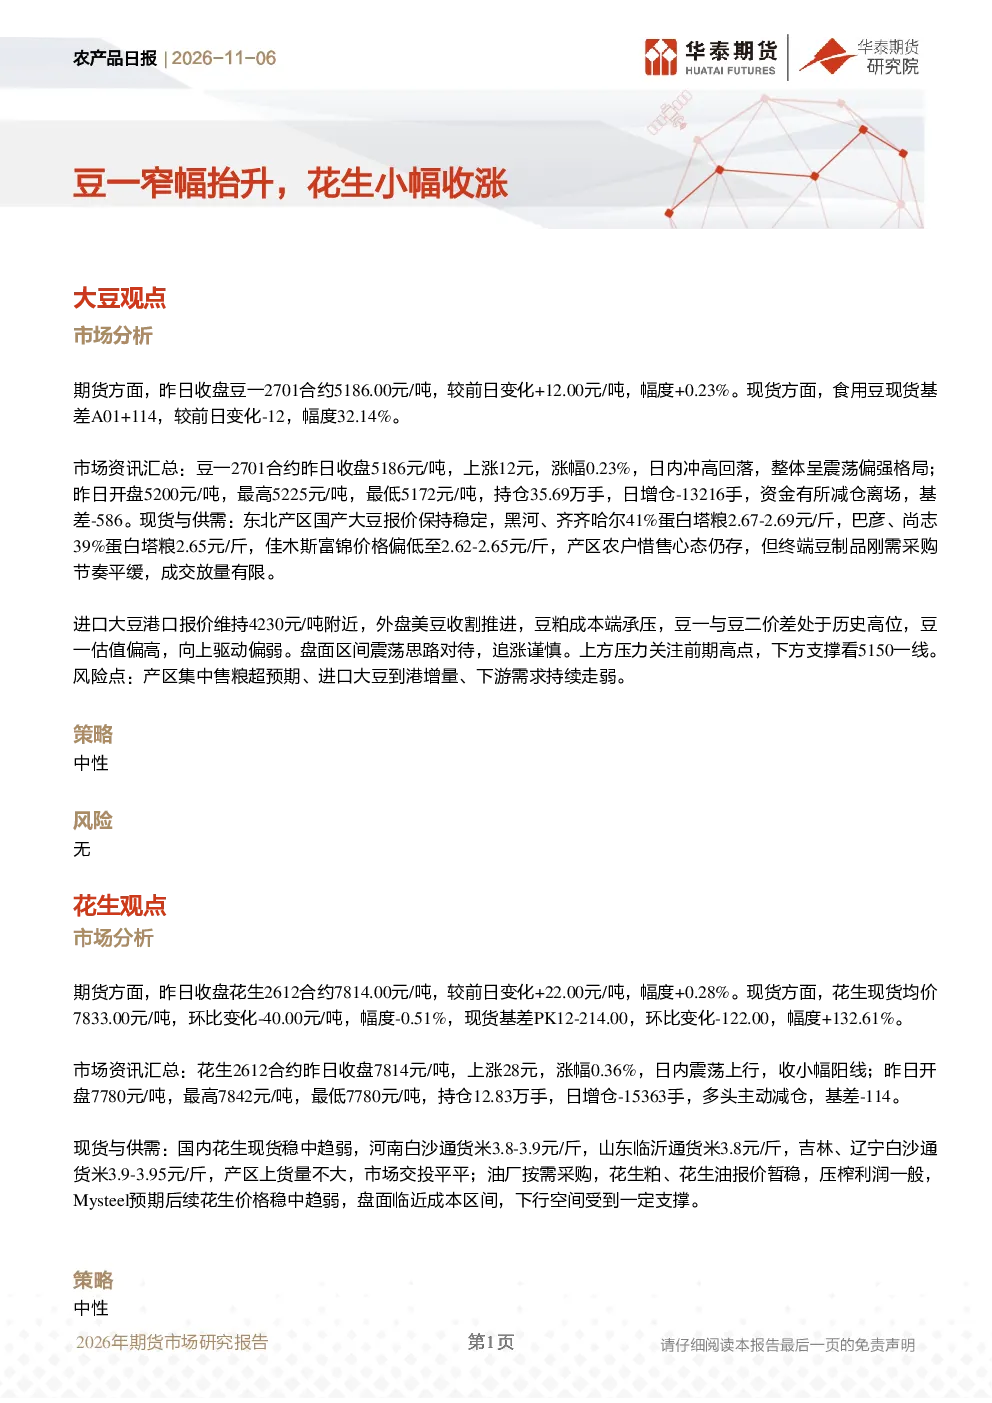
豆一2701合约昨日收盘5186元/吨,上涨12元,涨幅0.23%,呈震荡偏强格局。东北产区国产大豆报价稳定,但产区农户惜售,终端豆制品刚需采购平缓。进口大豆港口报价4230元/吨附近,外盘美豆收割推进,豆粕成本端承压,豆一与豆二价差处于历史高位,豆一估值偏高,向上驱动偏弱。花生2612合约昨日收盘7814元/吨,上涨28元,涨幅0.36%,日内震荡上行。国内花生现货稳中趋弱,产区上货量不大,市场交投平平,油厂按需采购,花生粕、花生油报价暂稳,压榨利润一般。
大豆和花生的行业发展趋势是什么?
大豆方面,豆一估值偏高,向上驱动偏弱,需关注产区集中售粮超预期、进口大豆到港增量、下游需求持续走弱等风险。花生方面,市场交投平平,油厂按需采购,压榨利润一般,但整体趋势需结合期货和现货价格动态分析,目前花生主力合约价格震荡上行,但现货端表现稳中趋弱。
这份报告重点分析了哪些方向?
报告重点分析了豆一和花生的期货及现货市场行情。豆一合约价格走势、现货价格稳定性、进口大豆影响及豆粕成本端压力等是分析重点。花生合约价格波动、现货市场交投情况、油厂采购行为及压榨利润是分析核心。同时,报告还提供了相关图表数据,包括价格、基差、产量、消费量等,供投资者参考。
当前大豆和花生的市场现状如何?
豆一市场现状为震荡偏强,但估值偏高,持仓量日减,显示部分多头主动减仓。现货价格稳定,但农户惜售,终端采购平缓,成交有限。花生市场现状为稳中趋弱,期货价格震荡上行,现货市场交投平平,产区上货量不大,油厂按需采购,压榨利润一般。整体来看,两品种市场均呈现区间震荡格局。
这份报告提示了哪些风险?
报告提示的风险点包括:产区集中售粮超预期可能导致大豆供应增加;进口大豆到港增量可能对国内市场造成压力;下游需求持续走弱可能影响豆制品和花生制品的采购积极性。此外,外盘美豆收割推进、豆粕成本端承压等因素也可能影响豆一价格走势。投资者需密切关注这些风险因素的变化。