猜你想问
金冠电气2026年第三季度业绩报告核心内容有哪些?
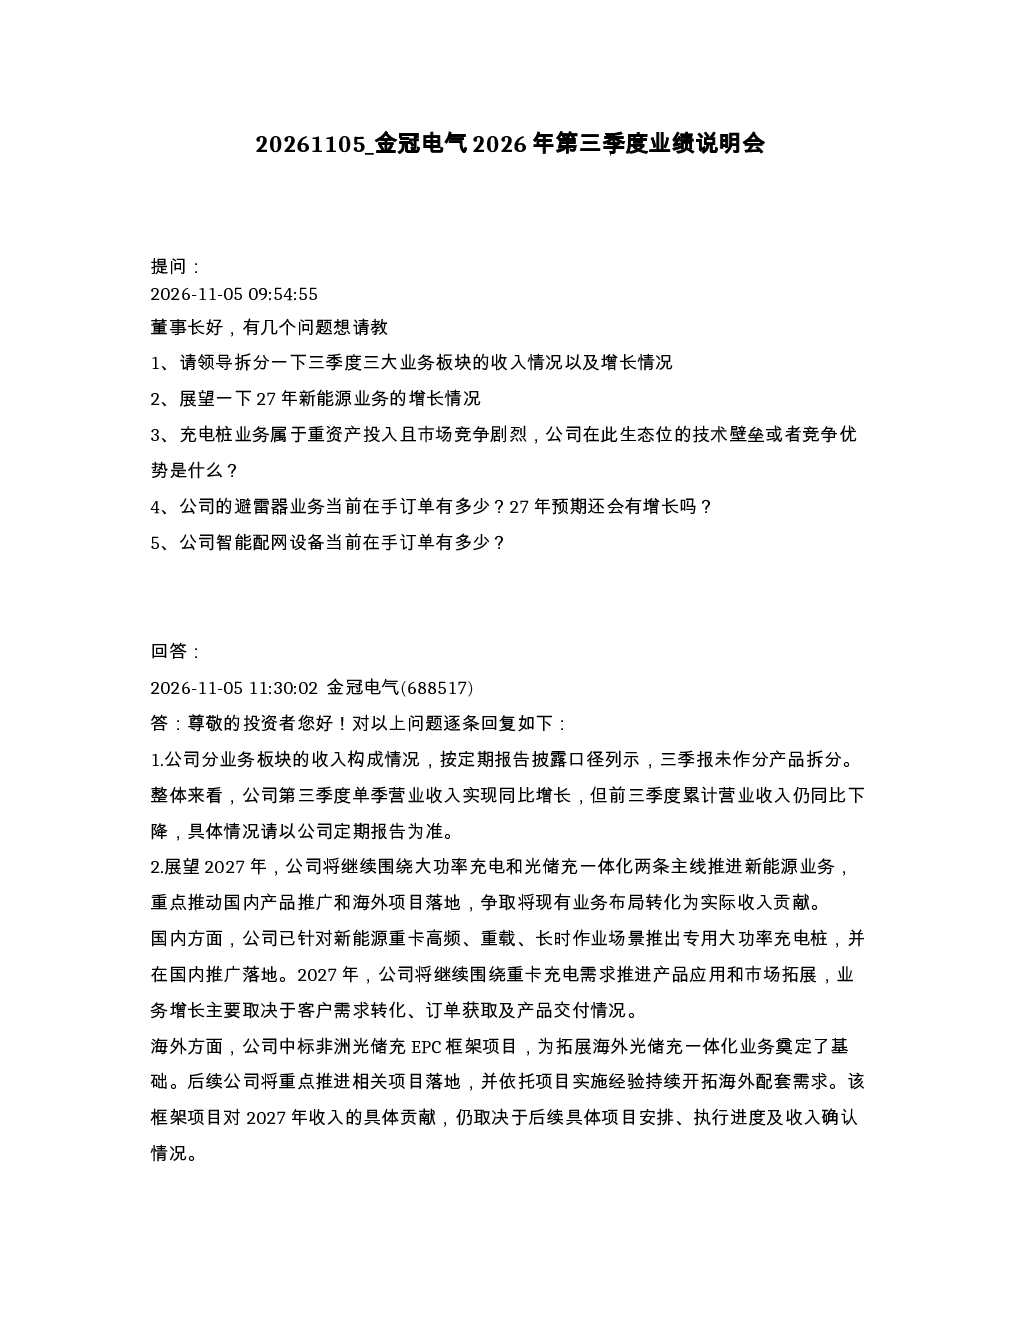
金冠电气2026年前三季度营业收入49,772.93万元,同比下降5.15%,但第三季度单季收入19,642.60万元,同比增长6.62%,显示收入端已恢复同比增长。新能源业务聚焦大功率充电和光储充一体化,国内重卡场景发力,海外中标非洲光储充EPC框架项目。充电桩业务具备兆瓦级充电机技术壁垒,智能柔性功率分配等技术优势。避雷器业务在手订单同比增长近90%,积极参与主干网架建设,受益于“十五五”期间电网投资预计近5万亿元。智能配网设备订单以公开披露为准,电网设备中标稳定增长。陶瓷基板业务氮化铝/氮化硅陶瓷基板已进入送样验证阶段,DBC/AMB覆铜陶瓷基板完成实验室验证,规模化应用将结合市场需求推进。
新能源赛道行业发展趋势如何?
新能源行业持续高景气,大功率充电和光储充一体化成为发展主线。国内聚焦新能源重卡场景,推动客户需求转化;海外市场拓展步伐加快,如中标非洲光储充EPC框架项目。充电桩技术向兆瓦级发展,智能柔性功率分配等技术提升竞争力。电网投资持续增长,带动输配电设备需求,特别是特高压配套份额提升。陶瓷基板作为关键材料,氮化铝/氮化硅等新材料应用逐步深入,规模化应用需结合市场需求和研发进度。行业政策、竞争环境及客户需求是影响增长的关键因素。
金冠电气报告重点分析了哪些业务方向?
报告重点分析了金冠电气在新能源、充电桩、避雷器、智能配网设备和陶瓷基板等业务方向的进展与布局。新能源业务以大功率充电和光储充一体化为主线,充电桩业务突出兆瓦级充电机技术优势,避雷器业务在手订单增长显著,积极参与电网建设。智能配网设备订单以公开披露为准,电网设备中标稳定增长。陶瓷基板业务进入送样验证和实验室验证阶段,未来将结合市场需求推进规模化应用。公司通过技术创新和市场需求对接,多维度拓展业务增长空间。
当前充电桩市场竞争现状如何?
充电桩市场竞争激烈,但金冠电气具备显著竞争优势。公司在兆瓦级充电机技术方面已实现2560kW投放,3200kW试制,支持液冷/风冷超充配置,技术壁垒明显。核心优势在于智能柔性功率分配技术、电能转换效率优化,以及针对重卡大功率场景的解决方案。国内市场聚焦新能源重卡场景,推动客户需求转化;海外市场如非洲光储充EPC框架项目的中标,显示其国际拓展能力。行业整体受益于新能源汽车渗透率提升和电网投资增长,但竞争加剧对市场份额构成挑战。
金冠电气研报存在哪些风险提示?
金冠电气业务发展面临多重风险。新能源业务增长依赖客户需求、订单获取、交付进度及行业政策、竞争环境变化。充电桩业务虽技术领先,但市场竞争激烈,需持续创新保持优势。避雷器业务收入确认以实际交付为准,项目进度影响收入表现。陶瓷基板业务尚处研发验证阶段,规模化应用存在不确定性。电网投资增速放缓或政策调整可能影响业务增长。此外,原材料价格波动、技术迭代风险及宏观经济环境变化也可能对公司经营产生影响。