猜你想问
汇丰控股美股招股说明书核心内容是什么?
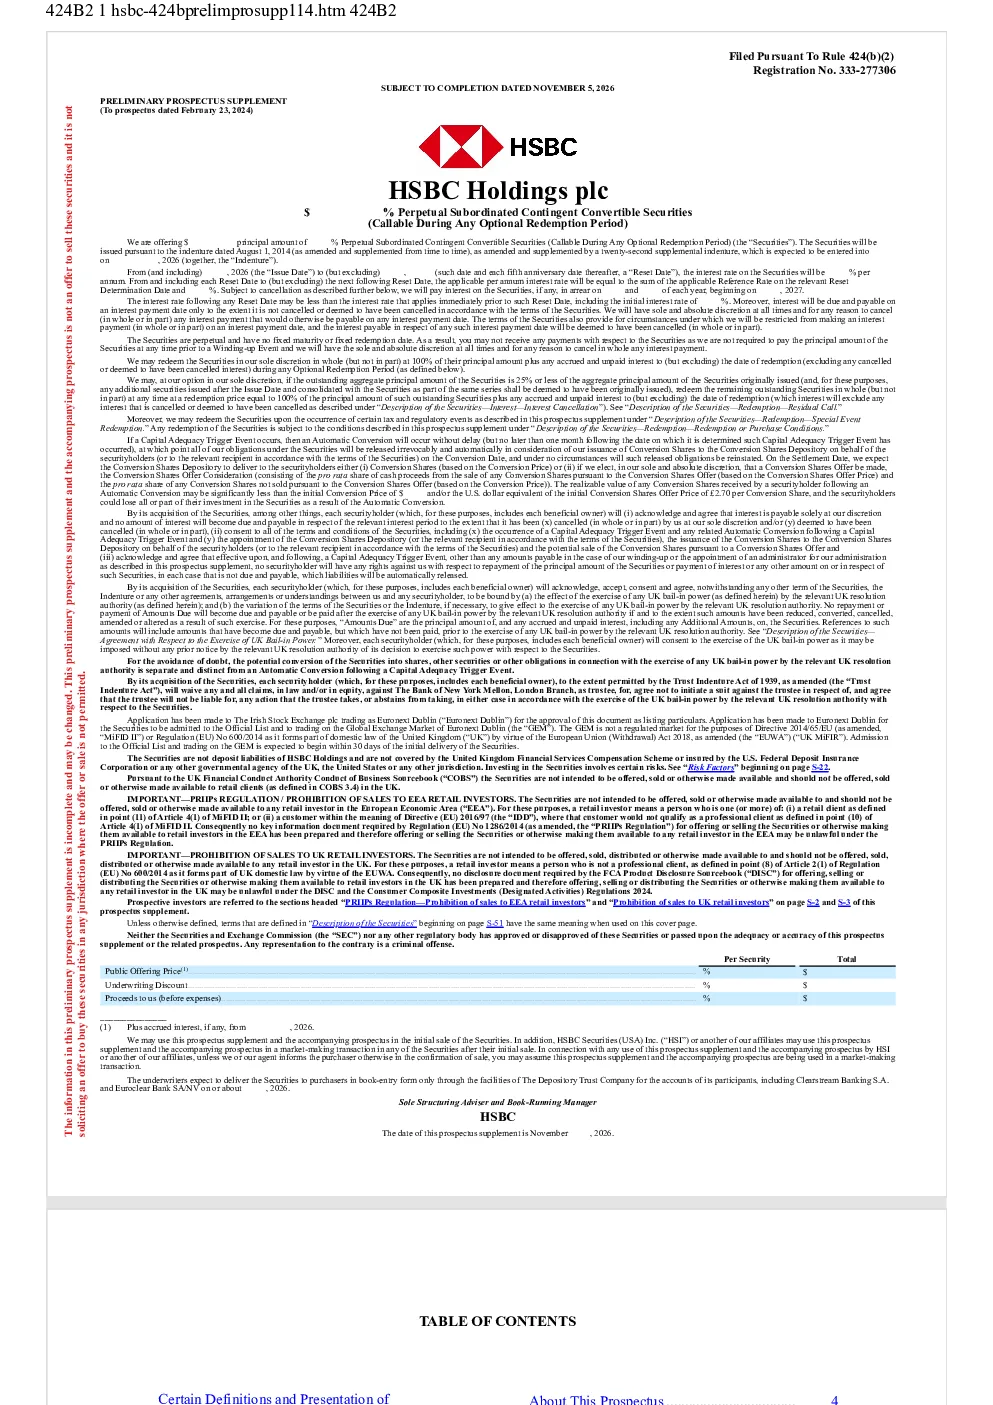
该研报分析了汇丰控股的财务状况,指出其总资产达3,444.82亿美元,股东权益195.88亿美元,经营利润26.92亿美元,CET1比率为13.9%。报告强调汇丰控股作为全球性银行和金融服务机构,其发行的永续次级附条件可转换证券存在自动转换、无存款保险保护、税收、市场及其他风险,如利率、汇率、监管风险等,需投资者谨慎评估。
银行业发展趋势如何?
银行业正面临数字化转型、利率环境变化和监管政策调整等多重挑战。大型银行如汇丰控股凭借规模优势,在稳健经营中寻求创新,但需应对市场竞争和风险波动。报告显示,汇丰控股经营业绩稳健,但投资者需关注其CET1比率等关键指标变化,以及永续次级附条件可转换证券的潜在风险,如自动转换条款可能引发的投资损失。
研报重点分析了哪些方向?
研报重点分析了汇丰控股的财务数据和永续次级附条件可转换证券的风险因素。报告指出,汇丰控股总资产和股东权益规模庞大,经营利润稳健,但该证券存在自动转换风险(CET1比率低于7.0%即转换)、无英国存款保险保护、需承担UK和US联邦税收、市场流动性不确定性等风险。投资者需结合自身情况谨慎决策。
当前市场对汇丰控股的看法如何?
市场对汇丰控股的看法需结合其财务稳健性和证券风险综合评估。汇丰控股作为全球性银行机构,其财务数据表现稳健,但永续次级附条件可转换证券的风险不容忽视。报告强调,该证券的自动转换条款、无存款保险保护、税收风险、市场流动性风险等均需投资者重点关注,尤其是CET1比率变化可能直接影响证券价值。
该研报有哪些风险提示?
研报提示的主要风险包括:永续次级附条件可转换证券的自动转换风险,若汇丰控股CET1比率低于7.0%,投资者可能面临损失;证券不受英国存款保险制度保护,需承担全部投资风险;需承担UK和US联邦税收,具体税负取决于投资者身份和投资情况;市场流动性风险,证券买卖可能受市场情况影响;其他风险包括利率风险、汇率风险、监管风险等。投资者需充分了解并谨慎评估。