猜你想问
必得科技第三季度业绩报告核心内容是什么?
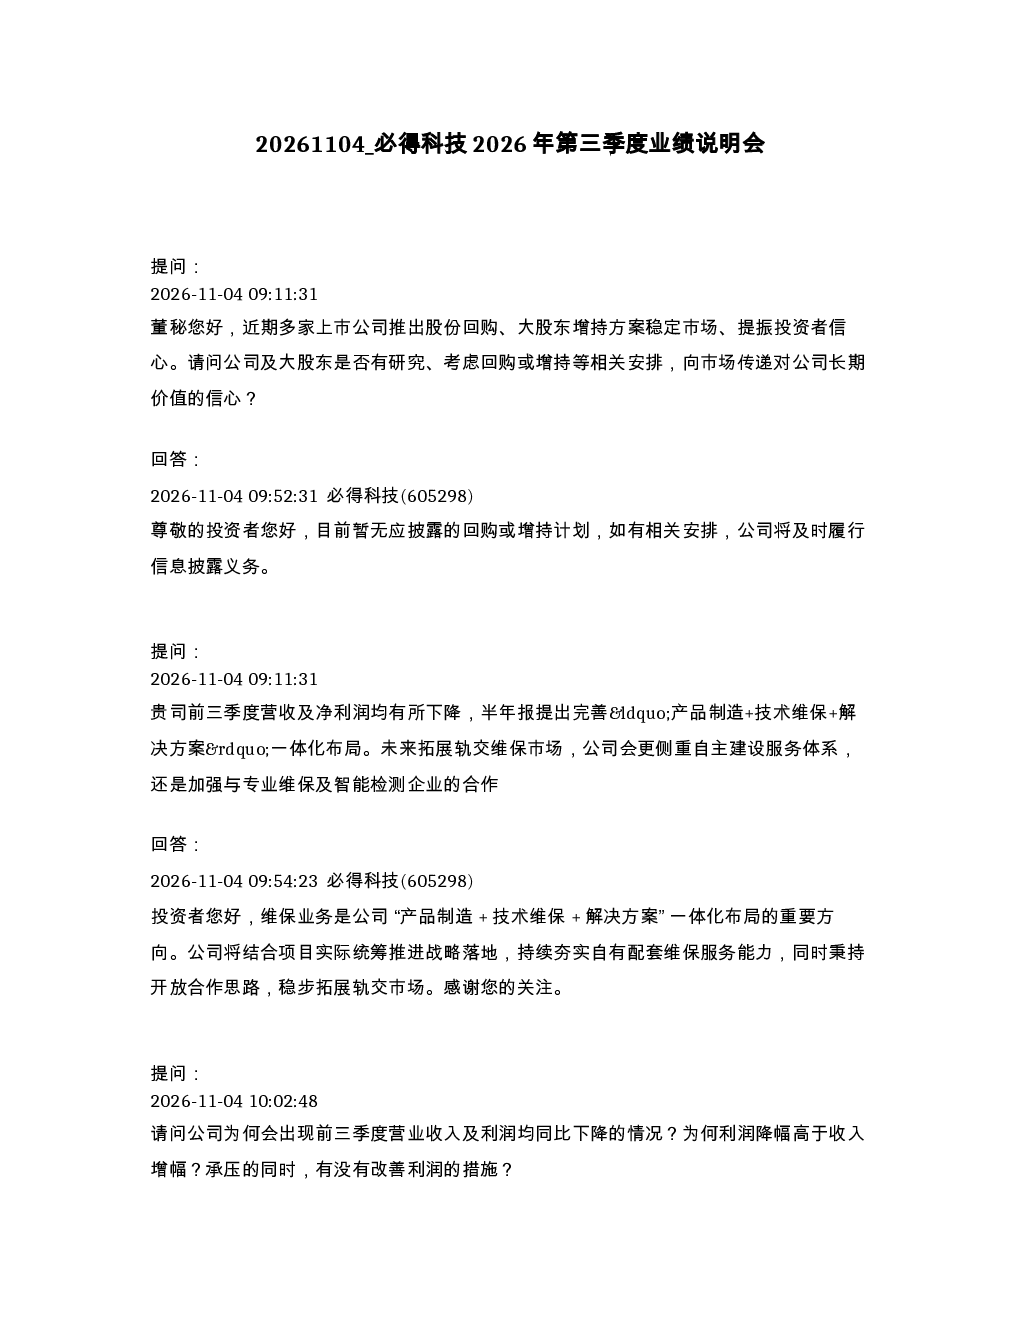
必得科技2026年第三季度业绩说明会披露,公司暂无股份回购计划,但如有将及时披露。维保业务拓展策略为推进“产品制造+技术维保+解决方案”一体化布局,拓展轨交市场。业绩下滑主要受下游产品交付节奏、产品结构变化影响,公司将通过精益管理、优化供应链管控降本增效,加快一体化布局,拓展维保市场优化盈利结构。经营活动现金流净额同比增长75.89%,应收款项、存货管理平稳,客户信用良好。完成重庆必得注销,新设北京必得聚焦京津冀市场,推动资源向核心主业与优势区域倾斜。
轨交行业发展趋势如何?
轨交行业发展趋势显示,公司战略从“配套产品放量驱动”转向“产品制造+技术维保+解决方案”一体化,契合长期转型战略。动车组及城轨新造订单受行业招标、整车投放计划影响,维保业务跟随线路检修、更新改造计划推进。新车型配套产品正按主机厂要求有序开展认证。公司将通过供应链优化、精益生产管控成本,持续优化产品结构推动毛利率改善。中长期将持续落实一体化布局,紧抓存量改造、智能运维机遇,推动行业向服务化、一体化方向演进。
报告重点分析了哪些方向?
报告重点分析了公司战略转型方向,从“配套产品放量驱动”转向“产品制造+技术维保+解决方案”一体化,维保业务尚未成为“稳定器”,需关注后续贡献占比。公司计划投资6亿元轨道零部件项目,巩固配套产品基本盘,支撑向维保改造、一体化解决方案延伸。经营方面,公司将通过精益管理、优化供应链管控降本增效,积极拓展维保市场优化盈利结构。区域布局上,完成重庆必得注销,新设北京必得聚焦京津冀市场,推动资源向核心主业与优势区域倾斜。
当前市场现状如何判断?
当前市场现状显示,公司生产经营一切正常,各项业务按计划推进。下游客户信用基础良好,回款节奏可持续,经营活动现金流净额同比增长75.89%。但前三季度营收及利润同比下降,主要受下游产品交付节奏、产品结构变化影响。动车组及城轨新造订单受行业招标、整车投放计划影响,维保业务跟随线路检修、更新改造计划推进。公司面临行业周期波动风险,需审慎应对,同时通过供应链优化、精益生产管控成本,持续优化产品结构推动毛利率改善。
研报有哪些风险提示?
研报提示,公司战略转型中维保业务尚未成为“稳定器”,需关注后续贡献占比。下游产品交付节奏、产品结构变化影响业绩表现,需加快一体化布局,积极拓展维保市场优化盈利结构。动车组及城轨新造订单受行业招标、整车投放计划影响,存在订单波动风险。公司面临行业周期波动风险,需审慎应对,同时通过供应链优化、精益生产管控成本,持续优化产品结构推动毛利率改善。此外,新设北京必得初期运营可能存在整合风险,需关注资源向核心主业与优势区域倾斜的执行效果。