猜你想问
豆一和花生的市场现状如何?
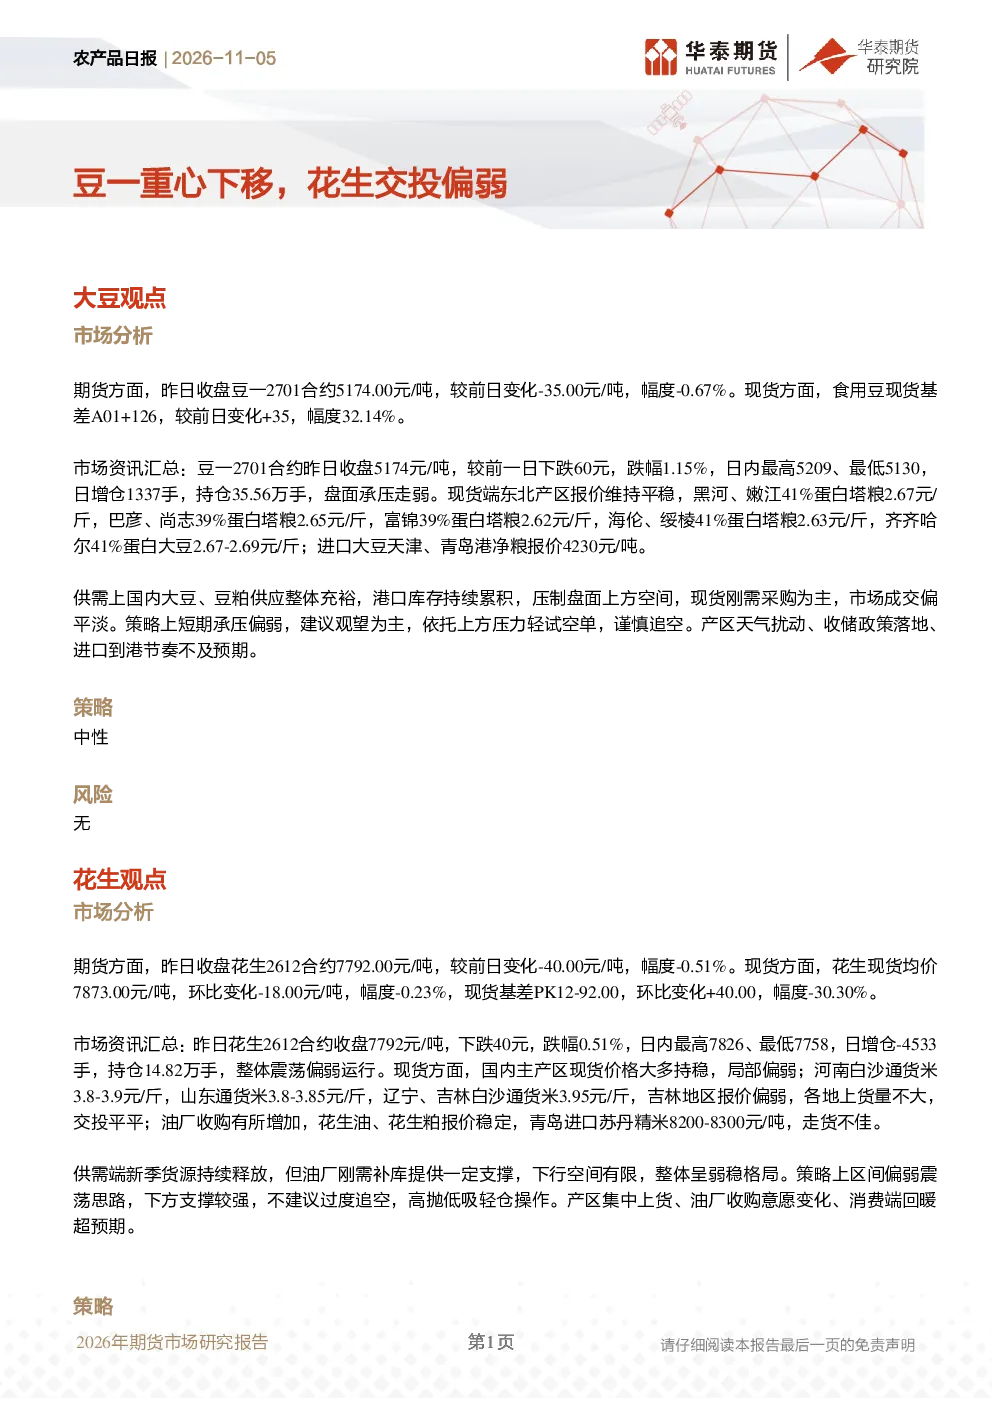
豆一2701合约昨日收盘5174元/吨,下跌35元,跌幅0.67%,日增仓1337手,持仓35.56万手,盘面承压走弱。东北产区报价平稳,黑河、嫩江41%蛋白塔粮2.67元/斤,进口大豆天津、青岛港净粮报价4230元/吨。花生2612合约昨日收盘7792元/吨,下跌40元,跌幅0.51%,日减仓4533手,持仓14.82万手,整体震荡偏弱。国内主产区现货价格大多持稳,局部偏弱;河南白沙通货米3.8-3.9元/斤,油厂收购有所增加。国内大豆、豆粕供应充裕,港口库存累积,压制盘面,现货刚需采购,成交平淡。新季货源持续释放,油厂刚需补库提供支撑,下行空间有限,整体呈弱稳格局。
大豆和花生的供需情况怎样?
国内大豆、豆粕供应充裕,港口库存累积,压制盘面,现货刚需采购,成交平淡。新季货源持续释放,油厂刚需补库提供支撑,下行空间有限,整体呈弱稳格局。大豆方面,关注产区天气扰动、收储政策落地、进口到港节奏。花生方面,关注产区集中上货、油厂收购意愿变化、消费端回暖超预期。
报告对大豆和花生的策略建议是什么?
大豆短期承压偏弱,建议观望为主,依托上方压力轻试空单,谨慎追空。花生区间偏弱震荡,下方支撑较强,不建议过度追空,高抛低吸轻仓操作。大豆和花生均需关注产区天气、政策、进口到港节奏等因素变化。
大豆和花生的市场发展趋势如何?
大豆和花生整体呈弱稳格局。豆一期货盘面承压走弱,现货价格平稳但成交平淡。花生期货整体震荡偏弱,现货价格大多持稳但局部偏弱。新季货源释放和油厂补库提供支撑,但供应充裕压制价格。未来需关注产区天气、政策、进口到港节奏等因素变化。
研报提示哪些风险?
本报告基于公开信息编制,信息准确性及完整性不作保证,观点仅供参考,投资者需独立判断。大豆和花生市场需关注产区天气扰动、收储政策落地、进口到港节奏、产区集中上货、油厂收购意愿变化、消费端回暖超预期等因素变化可能带来的影响。无特定风险提示。
你可能感兴趣
油料日报:豆一关注拍卖,花生交投偏弱
华泰期货2026-08-06
油料日报:豆一承压震荡,花生重心下移
华泰期货2026-07-16
农产品日报:豆一窄幅收涨,花生偏弱震荡
华泰期货2026-10-22
农产品日报:豆一高位偏弱震荡,花生区间整理运行
华泰期货2026-11-03
农产品日报:豆一重心抬升,花生盘面承压
华泰期货2026-10-28
油料日报:豆一交投平淡稳运行,花生备货收尾显弱稳
华泰期货2026-01-28
油料日报:豆一流通偏紧抬价,花生交投趋弱维稳
华泰期货2026-02-04
油料日报:豆一短期支撑偏强,花生节前交投分化
华泰期货2026-02-03
油料日报:豆一供需走弱,花生交投平淡
华泰期货2026-05-13
聚烯烃周报:交投偏弱,重心下移
国投期货2021-01-04