猜你想问
长城农业宠物食品三季报核心内容是什么?
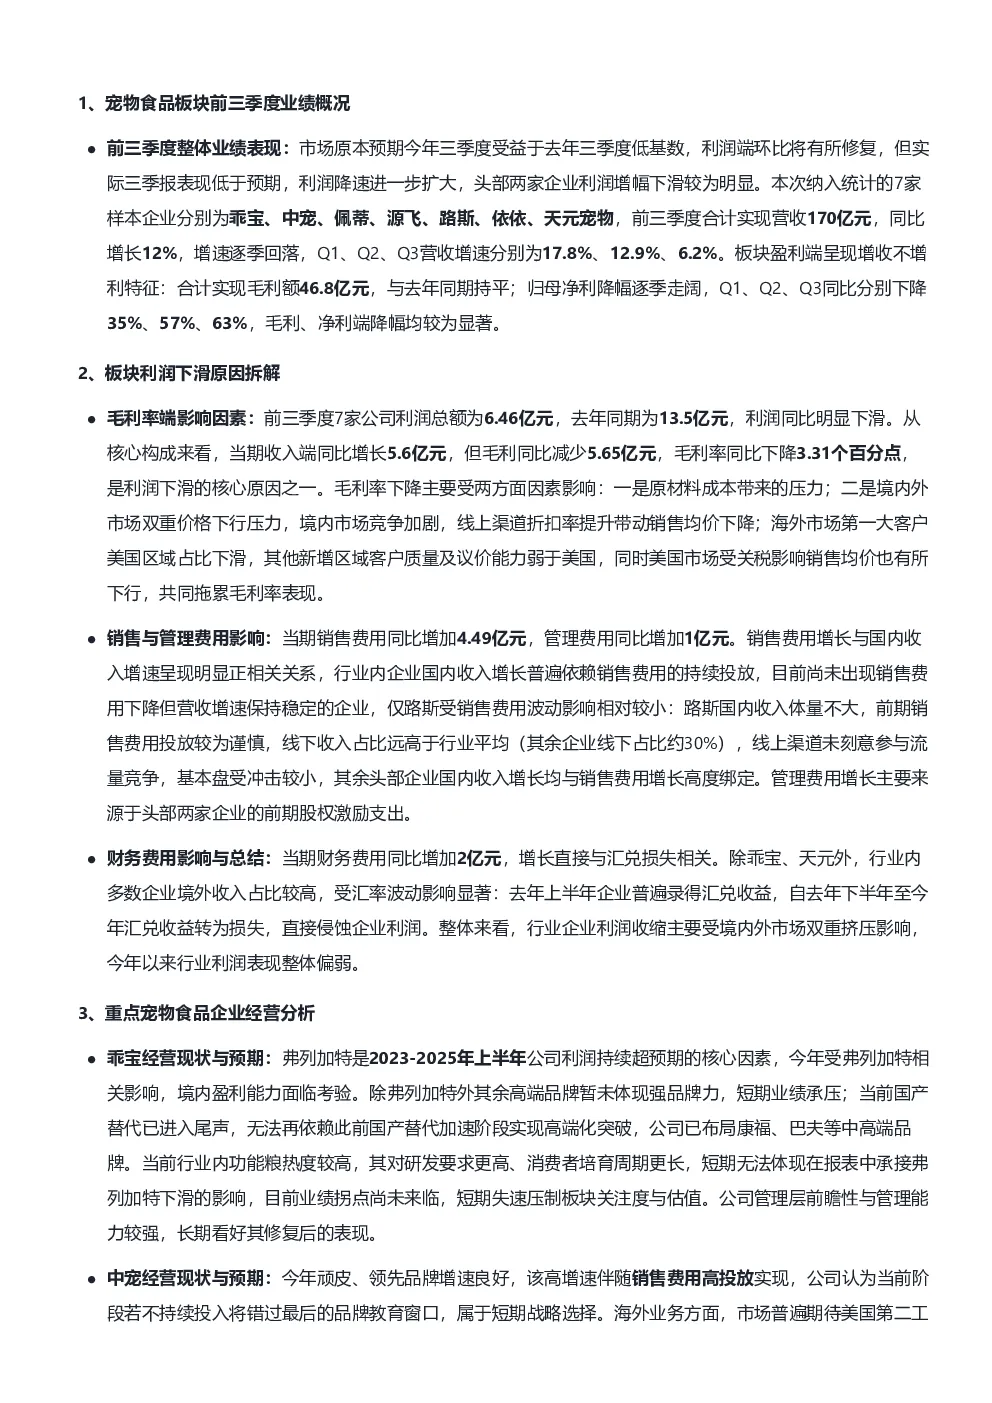
长城农业宠物食品三季报显示,宠物食品板块前三季度呈现增收不增利特征。7家样本企业合计营收170亿元,同比增长12%,但毛利额与去年同期持平(46.8亿元),归母净利降幅逐季扩大(Q1下降35%,Q2下降57%,Q3下降63%)。利润下滑主要受原材料成本压力、境内外市场双重价格下行影响,国内竞争加剧、线上折扣率提升,海外市场客户质量下降及美国关税影响。销售与管理费用增加,财务费用因汇兑损失(除乖宝、天元外)同比增加。
宠物食品行业发展趋势如何?
宠物食品行业仍维持两位数正增长,1-9月整体增速约8%,猫狗食品增速更高达11%。但利润短期承压,品牌分化明显,皇家增速57%,长期看龙头强者恒强。行业面临四季度渠道费用结算、汇率波动(6.7附近)、明年原材料成本上涨压力。
报告重点分析了哪些企业?
报告重点分析了乖宝、中宠、佩蒂等企业。乖宝受弗列加特影响高端品牌收入下滑,中宠国内品牌高增速伴随高费用投放,美国第二工厂短期利润贡献有限,佩蒂品牌矩阵布局清晰,爵宴狗粮品牌价值已形成,新西兰品牌引入后关注产能爬坡后的利润拐点。
当前宠物食品市场现状如何判断?
当前宠物食品市场营收增长但利润下滑,头部企业利润增幅下滑明显。行业竞争加剧,线上渠道折扣率提升,海外市场面临客户质量下降及关税影响。企业费用增加,汇兑损失加剧盈利压力。但行业整体仍保持增长,品牌分化趋势明显,龙头企业在竞争中优势突出。
研报提示了哪些风险?
研报提示短期风险包括四季度渠道费用结算压力、汇率波动(6.7附近可能导致汇兑损失)、明年原材料成本上涨压力。报告指出,板块估值仍对应成长股定价,需关注利润拐点出现时机,特别是企业费用控制和成本管理能力。
你可能感兴趣
长城农业 三季报解读系列生猪
未知机构2026-11-02
长城农业 三季报解读系列禽养殖
未知机构2026-11-04
国泰海通农业 益生股份2026年三季报解读会议
未知机构2026-10-29
广发农业 海大集团26年三季报解读
未知机构2026-10-27
天风农业 中粮糖业2026三季报解读电话会
未知机构2026-10-27
农林牧渔行业2025年度策略:宠物食品恰逢其盛,转基因种子翻开农业新篇章
农林牧渔财信证券2025-01-13
申万农业历年618宠物食品上市公司品牌表现1乖宝宠物
未知机构2025-06-23
华源农业 9月宠物食品出口数据点评
未知机构2026-10-21
【中金农业】宠物行业观察:宠物食品大会促进行业标准完善,京宠展创新多元<
未知机构2023-02-28
农业重点数据跟踪周报:猪价格周期反转渐进,宠物食品内外销齐发力
财通证券2024-04-21