猜你想问
这份研报主要分析了什么内容?
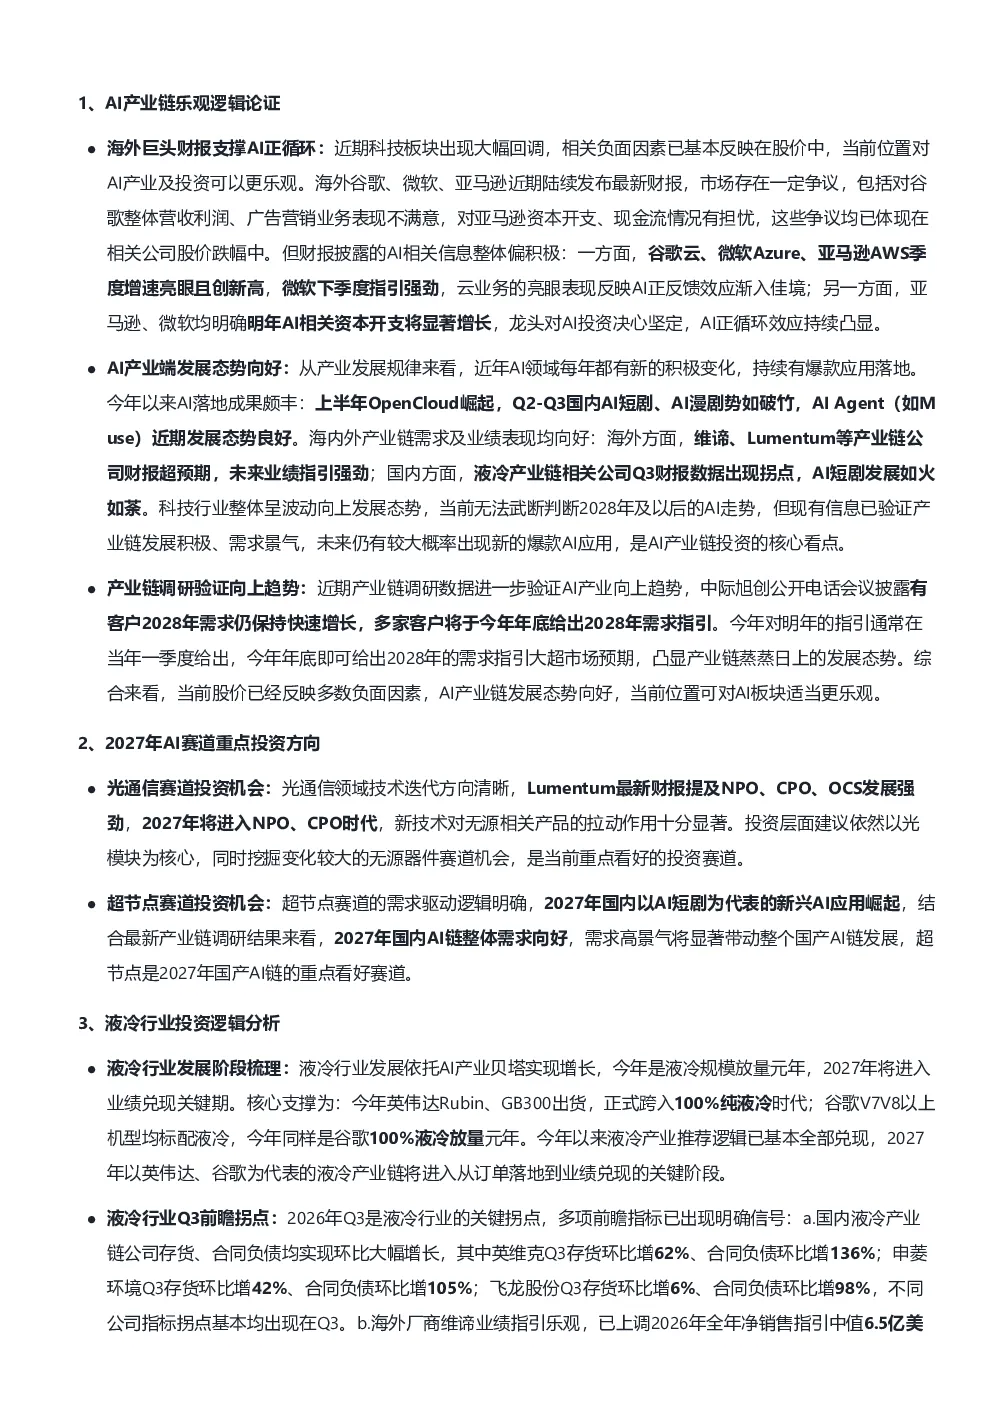
这份研报主要分析了AI产业及投资乐观性,产业链调研验证向上趋势,2027年AI赛道重点投资方向,特别是液冷行业的投资逻辑、路径与标的。报告指出AI产业正反馈效应渐入佳境,液冷行业将进入业绩兑现关键期,并提供了业绩兑现和新技术两条投资路径及相应推荐标的。
液冷行业的发展趋势如何?
液冷行业作为AI主流长期终局赛道,发展依托AI产业贝塔实现增长。2027年将进入业绩兑现关键期,核心支撑为英伟达Rubin、GB300出货,谷歌V7V8以上机型标配液冷。2026年Q3是关键拐点,国内液冷产业链公司存货、合同负债环比大幅增长,海外厂商维谛业绩指引乐观并扩大产能。
报告重点分析了哪些投资方向?
报告重点分析了液冷行业的投资方向,分为业绩兑现和新技术两条路径。业绩兑现路径以Rubin和谷歌TPU为代表的主流液冷产业链,推荐标的为英维克,受益标的包括申菱环境、飞龙股份、大元泵业;新技术路径关注泵、均热板、TIM、金刚石散热等环节,推荐标的包括中石科技、鸿富诚、飞荣达、鸿富瀚、德邦科技、沃尔德。
当前AI市场现状如何?
当前AI市场,近期科技板块回调,但负面因素已反映在股价中,当前位置对AI产业及投资可更乐观。海外巨头(谷歌、微软、亚马逊)财报显示AI正反馈效应渐入佳境,云业务增速亮眼,且明确明年AI相关资本开支将显著增长。AI产业端发展态势向好,海内外产业链需求及业绩表现均向好,未来仍有较大概率出现新的爆款AI应用。
这份研报有哪些风险提示?
报告指出液冷产业链中存在定价机制和壁垒错配的投资机会,泵、均热板、导热界面材料、金刚石等零部件环节单机价值量不高,但认证周期长、切换成本高,客户对可靠性的敏感度高于价格敏感度,其定价机制和壁垒存在错配。此外,需关注AI产业周期波动及技术路线变化可能带来的不确定性。
你可能感兴趣
脱颖而出116前瞻指标强劲重视液冷业绩兑现和新技术方向20261103
未知机构2026-11-03
通信行业点评报告:维谛上调业绩指引,液冷企业前瞻指标强劲,重视业绩兑现和新技术方向
信息技术开源证券2026-11-02
液冷企业前瞻指标强劲重视业绩兑现和新技术方向
未知机构2026-11-03
公司信息更新报告:Q2业绩环比大幅增长,前瞻指标强劲,液冷业绩兑现在即
机械设备开源证券2026-08-24
液冷设备持续重视液冷板块产业落地和兑现加速Ai赛道核心方向
未知机构2026-09-03
红包 液冷设备 持续重视液冷板块 产业落地和兑现加速 Ai赛道核心方向
未知机构2026-09-04
开源通信 英维克 Q2业绩环比大幅提升 Q3或迎来液冷初兑现 全球液冷龙头蓄势待发
未知机构2026-08-24
开源通信脱颖而出 111 重视超节点 国产算力投资机会
未知机构2026-09-15
开源通信 脱颖而出112重视Senko链投资机会
未知机构2026-09-16
开源通信 脱颖而出113重视PH链投资机遇
未知机构2026-10-14