猜你想问
这份研报主要讲了什么内容?
这份研报分析了消费级AI市场的最新发展趋势,指出市场已从独立AI应用竞争转向平台、生态与场景渗透的新阶段。报告重点介绍了AI投资重心从大模型向应用转移、中国系应用在全球榜单中的表现、主要AI平台如ChatGPT和Claude的竞争策略分化、AI技术重心从图像转向视频、音乐和语音的趋势,以及AI嵌入高频应用成为基础能力的现状。研究结论强调AI竞争进入平台生态与用户入口争夺阶段,全球市场加速区域化分化。
消费级AI赛道未来发展趋势如何?
消费级AI赛道正进入平台生态与用户入口争夺的新阶段。未来竞争将围绕AI平台、AI功能与传统超级应用的共存竞争展开,市场加速区域化分化。AI技术重心将从图像转向视频、音乐和语音等更多元场景,并深度嵌入高频应用成为基础能力。中国厂商在多场景中已形成完整产品矩阵,未来赢家需占据用户最高频的数字场景,构建强大的平台生态。
研报重点分析了哪些方面?
研报重点分析了AI投资重心的转移、消费级AI市场进入新阶段的特征、主要AI平台如ChatGPT和Claude的竞争策略、中国系应用在全球市场的表现、AI技术重心从图像向视频、音乐和语音的转变,以及AI嵌入高频应用的趋势。报告还探讨了Agent技术尚未大众化的现状,以及AI成为传统消费互联网基础能力的趋势。
当前AI市场现状如何判断?
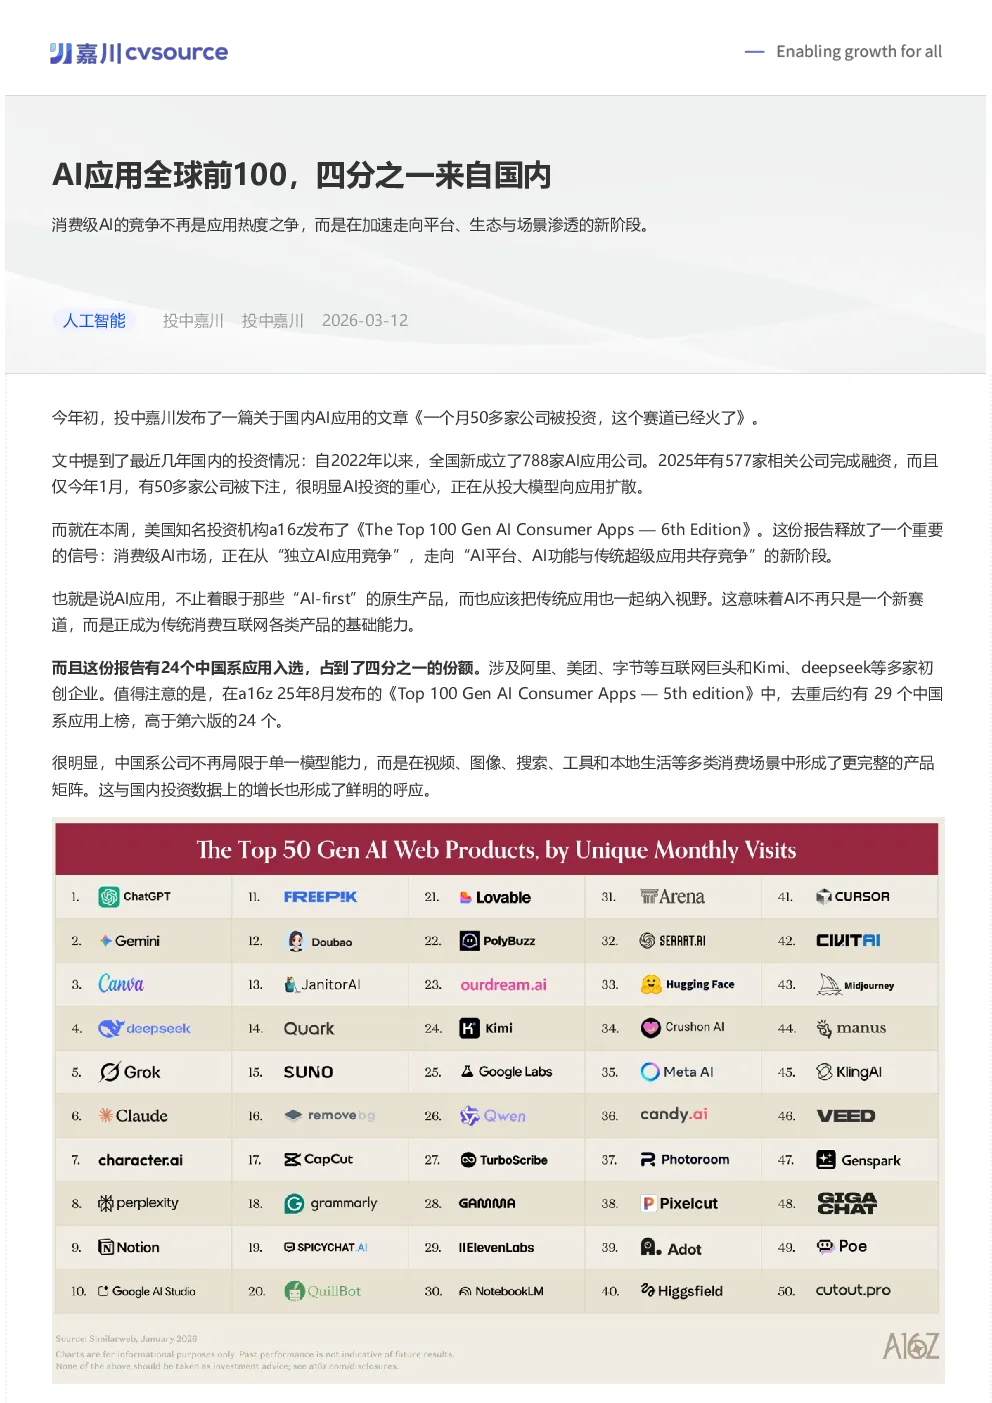
当前AI市场已进入平台生态与用户入口争夺的新阶段,竞争从独立AI应用转向AI平台、AI功能与传统超级应用的共存竞争。全球市场加速区域化分化,中国系应用在全球榜单中占四分之一,反映中国厂商在多场景中形成完整产品矩阵。AI技术重心从图像转向视频、音乐和语音,并深度嵌入高频应用成为基础能力。主要AI平台如ChatGPT和Claude的竞争策略分化,市场出现多平台并用的特征。
研报提示了哪些风险?
研报提示的风险包括AI技术重心快速变化可能带来的投资方向不确定性,以及AI平台生态与用户入口争夺加剧可能导致的竞争白热化。此外,Agent技术尚未大众化,其商业化落地和用户接受度仍存在不确定性。全球市场加速区域化分化可能对非区域头部企业带来挑战。AI嵌入高频应用虽是趋势,但技术整合和用户习惯培养需要时间,可能存在整合风险。