猜你想问
CVC上半年投资情况如何?
根据投中嘉川CVSources数据,2026年上半年共有264家CVC参与投资,累计出手913笔,覆盖822家企业,涉及投资金额3049.17亿元。平均每家CVC出手3.46笔,平均每笔投资对应金额约3.34亿元。CVC市场呈现显著的头部集中和长尾分化,前20家CVC贡献了382笔投资,占上半年总数的约40%
哪些CVC出手次数最多?
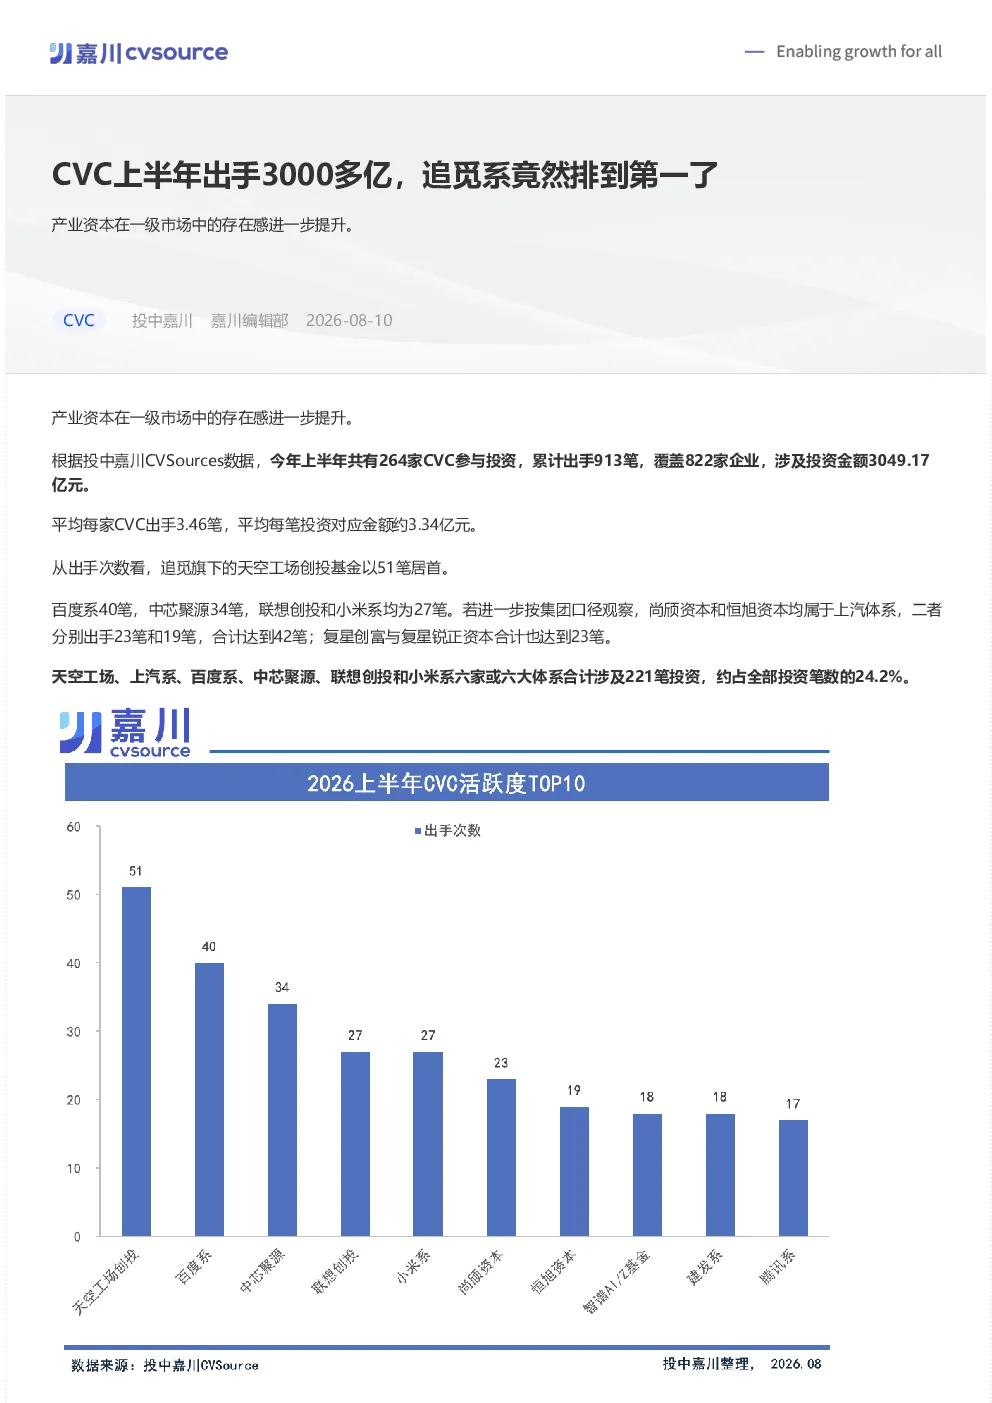
追觅旗下的天空工场创投基金以51笔居首,百度系40笔,中芯聚源34笔,联想创投和小米系均为27笔。天空工场创投基金成为出手次数最多的CVC,共参与51笔投资,覆盖48家企业,平均每月出手超过8次。其投资以AI、机器人和智能硬件为核心,其中人工智能项目19笔、机器人项目10笔,合计占全部投资的56.9%
2026年上半年CVC投资趋势如何?
2026年上半年CVC投资呈现出“行业向硬科技集中、投资阶段向早期前移、优质项目快速获得追投”的特征。产业资本正在通过广泛布局早期项目建立技术储备,并将资金进一步集中到人工智能、半导体和机器人等可能重塑未来产业格局的核心方向。从行业分布来看,CVC投资高度集中于电子信息和先进制造领域,其中人工智能、半导体和机器人成为最受关注的三大赛道。从投资轮次看,产业资本整体呈现早期化特征,种子轮至A+轮融资占比61.3%
CVC市场存在哪些特点?
CVC市场呈现显著的头部集中和长尾分化。前20家CVC贡献了382笔投资,占上半年总数的约40%;这20家机构平均出手20次,而其余244家机构平均仅出手2.2次。从“投资笔数—被投企业数”的关系看,头部机构更偏向扩大项目覆盖面,而非在少量存量项目上频繁追加投资。新面孔加速入场,例如蓝思科技完成10笔投资,豪威集团完成7笔投资
CVC投资存在哪些风险?
CVC市场虽然呈现积极态势,但也存在风险。头部机构过度集中可能导致资源错配,而长尾机构投资能力不足可能影响项目筛选质量。此外,早期项目投资回报周期长,技术迭代快,存在较高的项目失败风险。部分头部企业连续获得融资可能引发市场泡沫,需警惕行业过热风险