猜你想问
尿素日报 2026-11-04核心内容是什么?
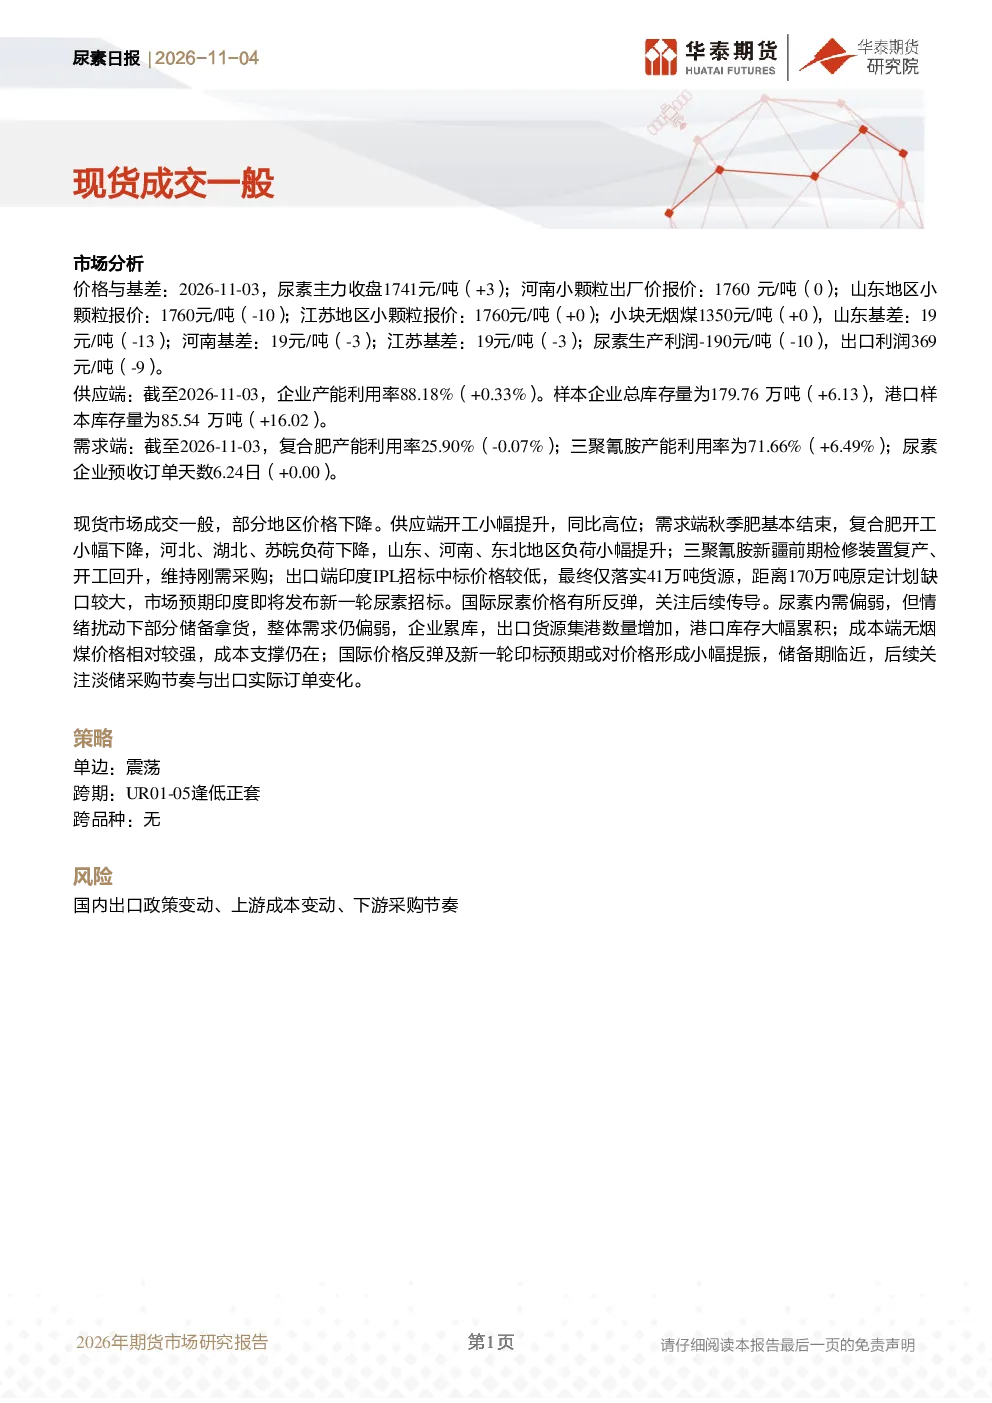
该报告分析了2026年11月3日尿素市场情况,尿素主力收盘价为1741元/吨,上涨3元。河南、山东、江苏小颗粒出厂价分别为1760元/吨,山东和江苏持平但下降10元。供应端开工率88.18%,库存量179.76万吨,港口库存85.54万吨。需求端复合肥开工率25.90%,三聚氰胺开工率71.66%,预收订单天数6.24天。市场成交一般,出口端印度IPL招标仅落实41万吨,存在较大缺口。报告指出尿素内需偏弱,库存累积,但国际价格反弹及印度招标预期或对价格形成小幅提振。建议关注淡储采购节奏与出口实际订单变化。
尿素行业发展趋势如何?
尿素行业呈现供需不平衡态势。供应端开工率小幅提升但库存持续累积,港口库存大幅增加。需求端秋季肥需求结束,复合肥开工率下降,但三聚氰胺开工率上升。国际市场方面,印度IPL招标落地量远低于预期,市场等待新一轮招标,国际价格有所反弹。成本端无烟煤价格相对稳定提供支撑。整体看,尿素内需偏弱,出口市场存在缺口,但情绪因素导致部分储备拿货,行业趋势需关注淡储采购节奏与出口订单变化。
报告重点分析了哪些方向?
报告重点分析了尿素市场的价格与基差变化、供应端产能利用率与库存情况、需求端复合肥与三聚氰胺开工率及预收订单,以及现货市场成交情况。特别关注了出口市场,印度IPL招标落地量不足预期,市场预期新一轮招标,这对价格传导有重要影响。此外,报告还分析了成本端无烟煤价格对尿素成本的支撑作用,并指出尿素内需偏弱但情绪扰动下存在部分储备拿货现象,整体需求仍偏弱。
当前尿素市场现状如何判断?
当前尿素市场呈现供应过剩、需求偏弱态势。供应端开工率上升但库存持续增加,港口库存大幅累积。需求端秋季肥需求结束,复合肥开工率下降,整体内需偏弱。出口市场存在较大缺口,印度IPL招标落地量不足,市场等待新一轮招标。国际价格有所反弹,但国内市场受内需疲软影响,价格承压。成本端无烟煤价格相对稳定提供一定支撑。整体看,尿素市场供大于求,价格压力较大,需关注淡储采购节奏与出口订单变化。
研报提示哪些风险?
报告提示的主要风险包括国内出口政策变动、上游成本变动、下游采购节奏。出口政策调整可能影响尿素出口量,进而影响市场价格。上游无烟煤价格波动会直接传导至尿素成本端,影响生产利润。下游采购节奏变化会影响尿素需求,进而影响库存水平与价格。此外,国际市场波动,特别是印度新一轮招标的落地情况,也会对尿素价格产生重要影响。这些因素需密切关注,以评估尿素市场未来走势。