猜你想问
本报告的核心观点是什么?
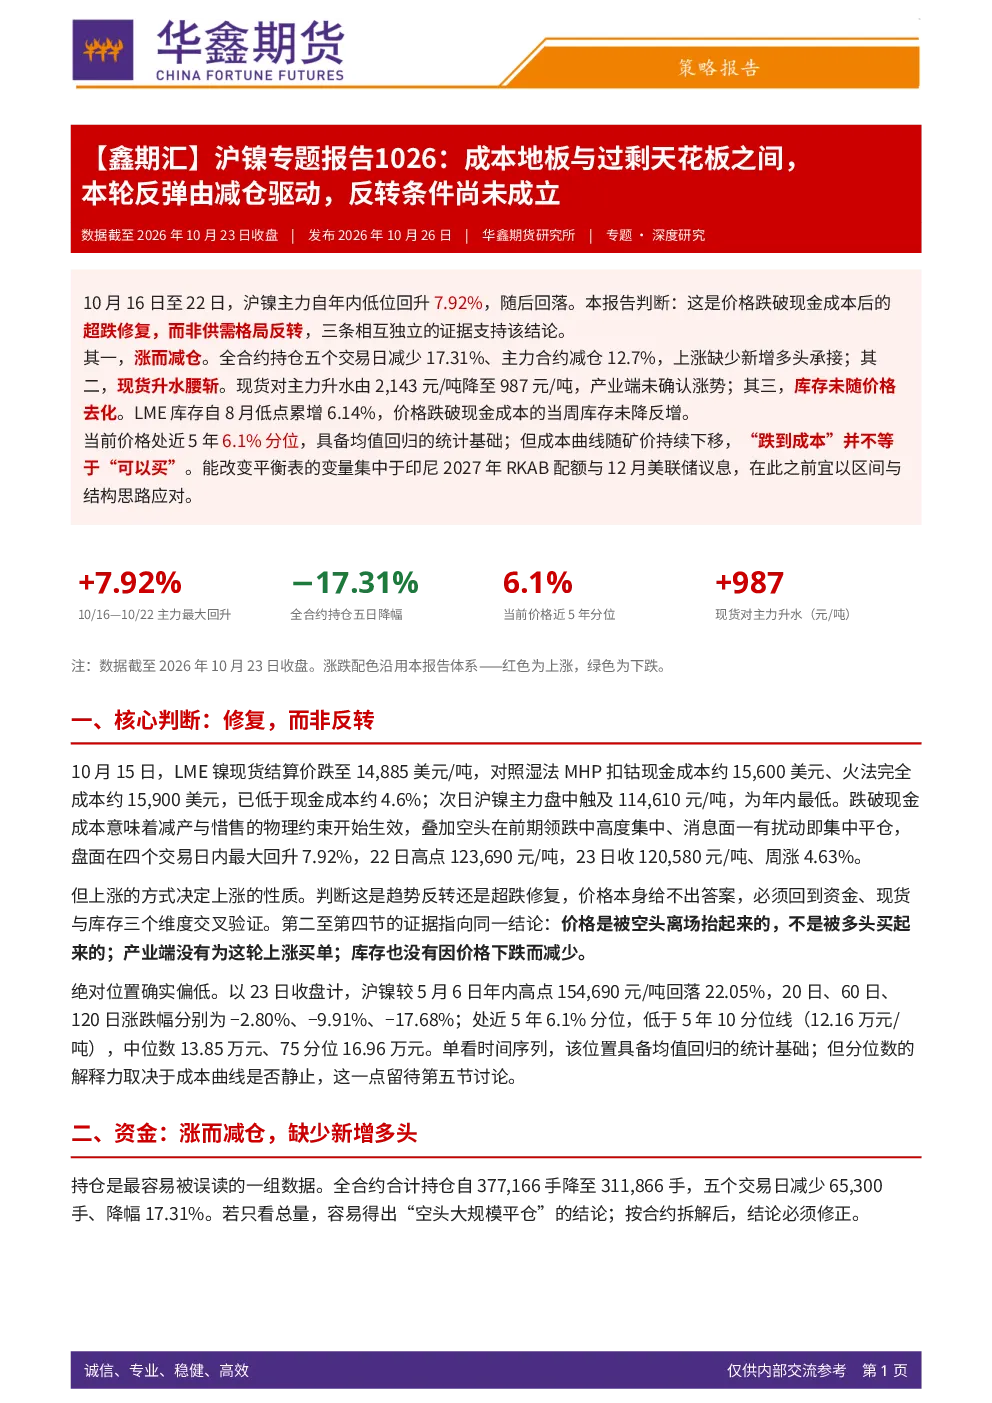
本报告判断沪镍价格自低位回升是超跌修复而非供需格局反转。主要证据包括:资金面上涨伴随减仓,显示上涨缺乏新增多头承接;现货升水腰斩,产业端未确认涨势;库存未随价格去化,LME库存反而累增。当前价格虽处近5年6.1%分位具备均值回归基础,但成本曲线持续下移,'跌到成本'并不等于买入信号。改变市场平衡的关键变量是印尼2027年RKAB配额与12月美联储议息路径。
沪镍行业未来发展趋势如何?
沪镍行业面临成本持续下移与供给过剩的双重压力。印尼矿价与HMA价格下行导致成本地板不断下探,INSG预测2026年全球原生镍由短缺转为过剩1.9万吨,主要因需求扩张,但2027年供给增速将重新超过需求,过剩格局或进一步扩大。下游需求分化,不锈钢行业'金九银十'成色不足,钢厂控产压价;新能源领域三元材料产量及装车占比下降,原料库存降至11.9天。
报告重点分析了哪些方面?
报告重点分析了沪镍价格驱动因素、成本与供需格局、下游需求分化及宏观约束。价格驱动方面,报告强调资金、现货结构、库存三方面证据指向超跌修复而非反转;成本端,五条电积镍路线全线亏损,完全成本区间12.35万-14.80万元/吨,且持续下移;供需端,INSG修正2026年全球原生镍过剩预测,并指出2027年供给将重回过剩;下游需求方面,不锈钢行业控产压价,新能源领域三元材料产量及装车占比下降;宏观层面,美股重挫、离岸人民币升值、美联储议息预期等均对市场产生影响。
当前沪镍市场处于什么状态?
当前沪镍市场处于由过剩、库存与成本约束形成的区间,价格更可能以区间摆动消化分歧。价格虽处近5年6.1%分位具备均值回归基础,但上涨缺乏新增多头承接,产业端未确认涨势,库存未随价格去化。改变市场平衡的关键变量是印尼2027年RKAB配额与美联储12月路径。成本曲线持续下移,印尼矿价与HMA价格下行导致成本地板不断下探,为市场带来下行压力。
本报告提示哪些风险?
本报告提示以下风险:印尼2027年RKAB配额政策变动可能影响全球镍供给格局;成本塌陷风险,若印尼矿价或HMA价格进一步下跌,可能导致国内镍成本持续下移甚至亏损扩大;需求双降风险,不锈钢行业控产压价,新能源领域三元材料产量及装车占比下降可能抑制需求;供给协同风险,若镍价上涨刺激镍矿增产,可能加剧过剩格局;宏观压制风险,实际利率高企仍压制下游需求,美联储紧缩预期持续对大宗商品市场带来压力;库存回补风险,若价格持续低迷,镍库存可能再次累积。