猜你想问
10月制造业PMI数据主要反映了哪些经济问题?
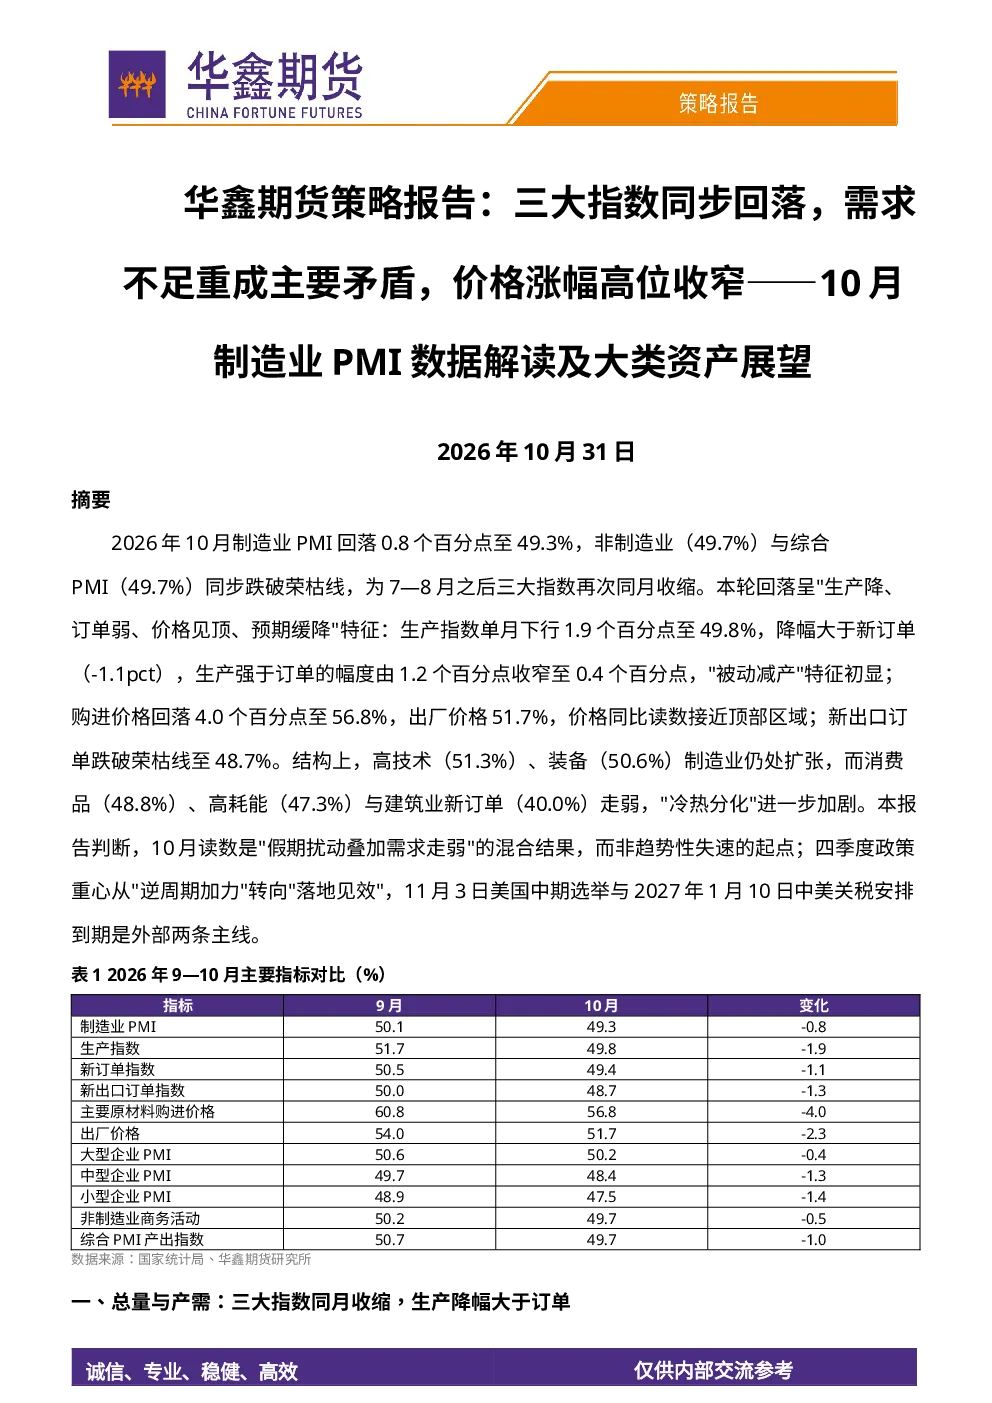
10月制造业PMI数据显示三大指数同步回落,确认需求不足重新成为主要矛盾。生产降幅大于订单,“被动减产”特征初显,新出口订单跌破荣枯线。高技术、装备制造业仍扩张,但“冷热分化”加剧。企业规模分化明显,中小企业回落幅度更大。购进价格回落,同比读数接近顶部区域,购销价格剪刀差收窄,中下游成本挤压边际缓解。生产经营活动预期仍高于临界点,但已缓降,尚未表现为预期层面的系统性恶化。建筑业新订单降至40.0%,服务业商务活动指数恰在临界点,建筑业重返收缩区间。
高技术制造业和装备制造业的表现如何?
高技术制造业PMI为51.3%,装备制造业PMI为50.6%,两者仍处扩张状态,但扩张斜率放缓。结构上,高技术、装备制造业产需两端均表现较好,位于53.0%及以上水平。而消费品、高耗能行业走弱,行业分化明显。铁路船舶航空航天设备、计算机通信电子设备等行业产需两端均表现强劲。这种分化反映了不同行业对经济周期的敏感度和自身发展特点的差异。
报告对股市、债市和大宗商品的影响有何分析?
报告分析股市风格已由“哑铃”转为“红利为底、成长待右侧”,建议配置红利与资源为底仓,成长板块等待右侧信号。债市方面,PMI回落与PPI同比见顶预期对债市偏有利,但估值与拥挤度构成约束。大宗商品驱动分裂,能源由地缘定价、有色由利率定价、黑色由财政实物量定价。能源化工是价格上行的主链条,也是四季度通胀与政策路径的关键。
当前市场面临的主要风险有哪些?
当前市场风险主要来自需求不足的持续、价格动能见顶后的回落压力、以及政策落地见效的执行效率。中小企业的经营压力增大,政策从下达到微观主体感受之间存在时滞。外部变量方面,美国中期选举可能带来的预期扰动和关税时间窗口也是需要关注的因素。此外,行业分化加剧,不同板块的表现差异可能加大市场波动。
报告对大类资产配置有何建议?
报告建议按风险调整后的确定性重排资产配置:短端债券与现金类>能源化工(结构性,需管理地缘尾部)>A股红利资产>贵金属(等待加息预期见顶)>长久期债券与成长股(等待右侧信号)。这种配置思路考虑了不同资产的风险收益特征和市场环境的变化,旨在优化资产配置结构,降低风险,把握结构性机会。