猜你想问
雷亚尔贬值如何影响原糖价格?
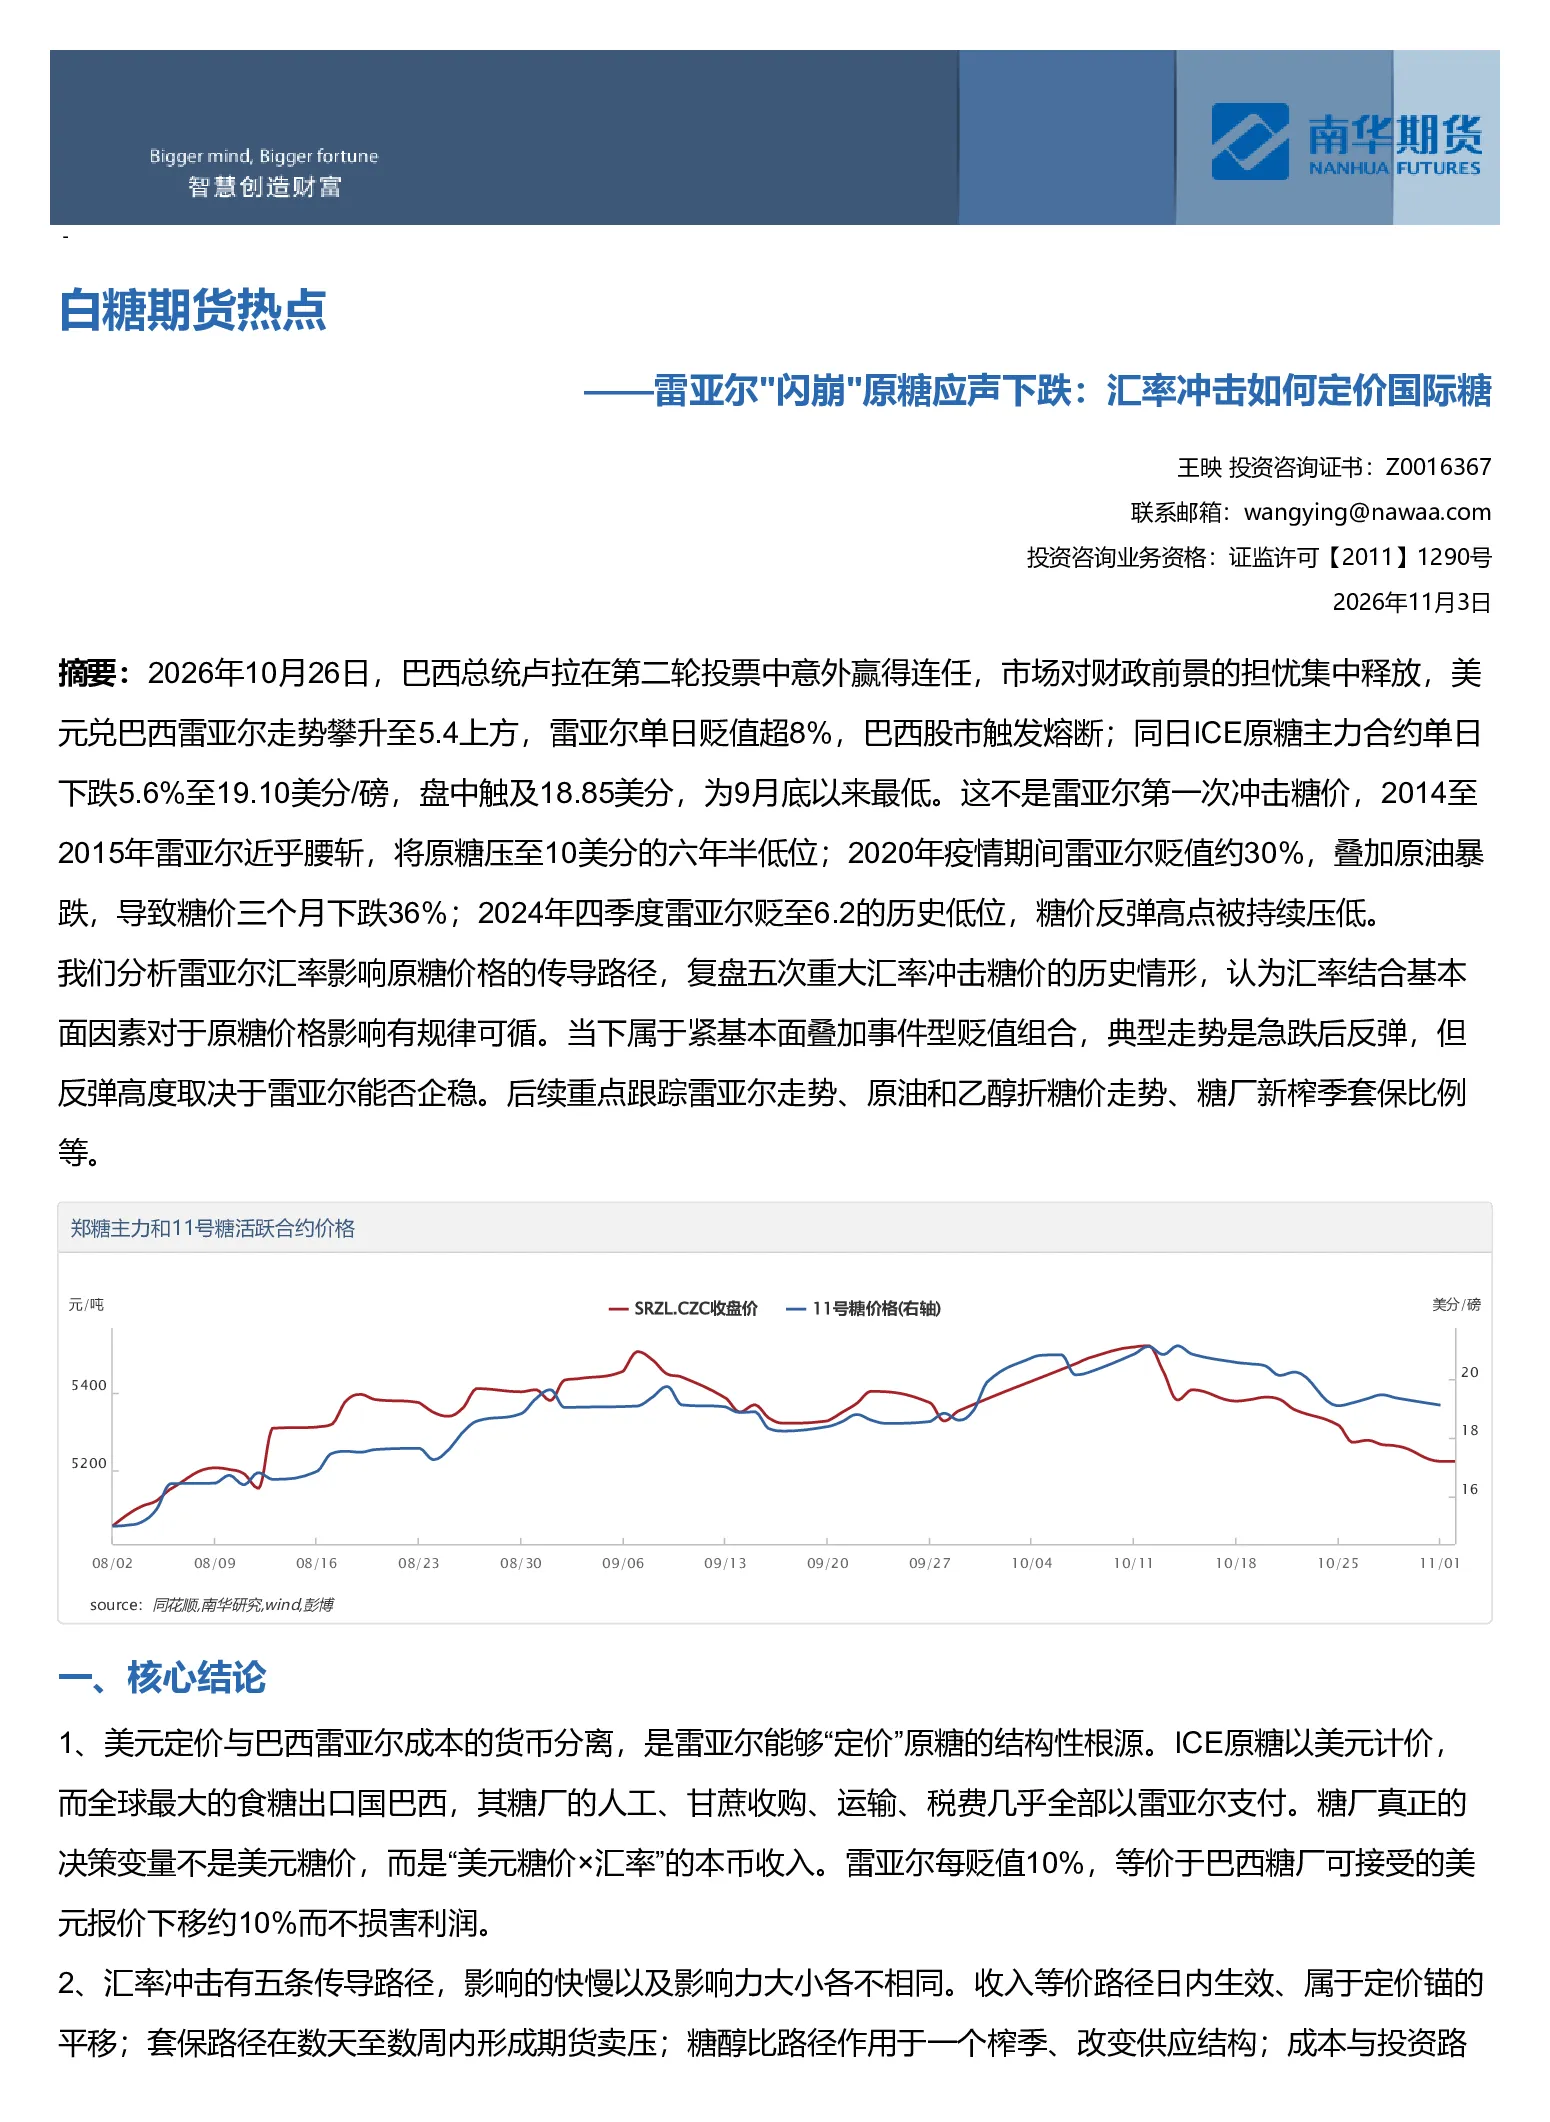
雷亚尔贬值通过货币分离机制直接影响原糖价格。ICE原糖以美元计价,但巴西糖厂成本以雷亚尔计价,雷亚尔贬值10%相当于美元糖价下移10%而不损害利润。贬值主要通过五条传导路径影响市场:收入等价路径导致期货价格被动跟跌;套保流路径形成持续空头压力;制糖比路径改变供应结构;成本与投资路径影响长期扩张意愿;金融情绪路径放大波动。历史规律显示,贬值速度快、基本面不紧张、压榨季且油价同向恶化时冲击最大,事件型冲击通常2-4周内被收复,趋势型贬值压制半年至一年。当前紧基本面叠加事件型贬值,典型走势急跌后反弹,反弹高度取决于雷亚尔能否企稳。
巴西糖厂成本如何受雷亚尔影响?
巴西糖厂成本以雷亚尔计价,直接影响其本币收入。原糖以美元计价,但糖厂需将美元收入兑换为雷亚尔用于支付成本,雷亚尔贬值意味着糖厂以雷亚尔计价的收入增加,从而提升利润空间。此外,巴西食糖出口集中度高,且甘蔗兼具糖与乙醇用途,乙醇价格以雷亚尔定价,进一步放大汇率影响。当雷亚尔贬值时,糖厂心理底价改写,出口商接受更低美元报价,期货价格被动跟跌。同时,贬值叠加油价下跌时,乙醇折糖价下移,糖厂增加产糖比例,远期供应增加。持续贬值压低边际生产成本,糖厂加大种植投入,影响周期为1-3年。
汇率冲击对原糖市场有何传导路径?
汇率冲击通过五条传导路径影响原糖市场。收入等价路径指雷亚尔贬值瞬间,糖厂心理底价改写,出口商接受更低美元报价,期货价格被动跟跌,日内生效。套保流路径指糖厂通过期货或远期合同锁定销售,形成期货市场持续空头压力,影响持续数天至数周。制糖比路径指雷亚尔贬值叠加油价下跌时,乙醇折糖价下移,糖厂增加产糖比例,远期供应增加,影响一个榨季。成本与投资路径指持续贬值压低边际生产成本,糖厂加大种植投入,影响周期为1-3年。金融情绪路径指雷亚尔贬值通常伴随新兴市场资金外流,放大原糖下跌幅度。不同路径决定影响时长:收入等价路径2-4周,套保流路径一个榨季,制糖比路径3-4季度,成本与投资路径1-3年。
当前原糖市场面临哪些关键风险?
当前原糖市场面临的主要风险包括雷亚尔贬值速度过快,可能导致单日或单周5%以上贬值引发急跌;基本面平衡或过剩时,贬值扩大下行空间;巴西压榨季且套保比例偏低时,贬值触发新增卖盘最直接;汇率与油价同向恶化时,叠加制糖比路径,冲击力倍增。此外,雷亚尔能否在5.4左右企稳、原油和乙醇折糖价走向、糖厂27/28榨季远期套保比例等关键指标也需关注。历史复盘显示,汇率与基本面方向一致时,冲击幅度放大;方向相反时仅扰动。糖价底部通常领先或同步于雷亚尔底部。当前紧基本面叠加事件型贬值,典型走势急跌后反弹,反弹高度取决于贬值是否趋势化。
汇率冲击对原糖价格的影响有何历史规律?
汇率冲击对原糖价格的影响存在显著历史规律。贬值速度快、基本面不紧张、压榨季且油价同向恶化时冲击最大;事件型冲击通常2-4周内被收复,趋势型贬值压制半年至一年。传导路径决定影响时长:收入等价路径2-4周,套保流路径一个榨季,制糖比路径3-4季度,成本与投资路径1-3年。历史重大汇率冲击复盘显示,2014-2015年、2016年、2020年、2024年四季度、2026年10月均有类似事件发生。汇率与基本面方向一致时,冲击幅度放大;方向相反时仅扰动。糖价底部通常领先或同步于雷亚尔底部。当前紧基本面叠加事件型贬值,典型走势急跌后反弹,反弹高度取决于雷亚尔能否企稳。