猜你想问
这份研报的核心内容是什么?
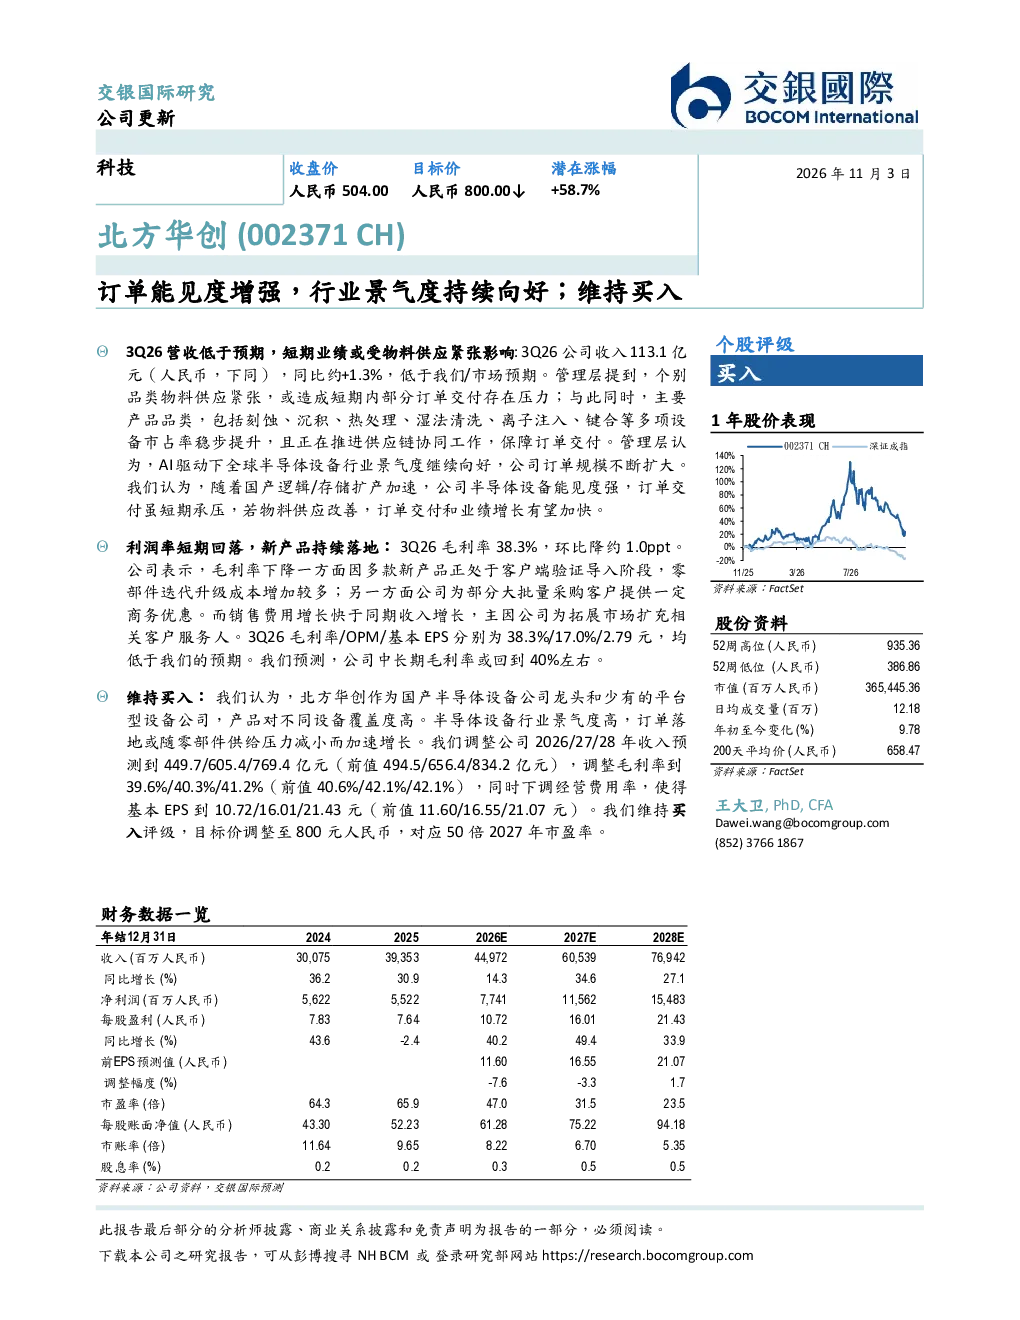
该研报指出,公司订单规模不断扩大,主要产品品类市占率稳步提升,但个别品类物料供应紧张导致短期内部分订单交付存在压力。3Q26营收113.1亿元,同比+1.3%,低于预期,主要受物料供应紧张影响;毛利率38.3%,环比降1.0ppt,新产品验证成本增加及商务优惠导致;销售费用增长快于收入增长,为拓展市场扩充服务人员。多款新产品处于验证导入阶段,零部件成本增加及商务优惠导致毛利率下降,但中长期毛利率预计回到40%左右。
电子设备行业的发展趋势如何?
电子设备行业目前呈现景气度持续向好的态势,公司订单规模不断扩大,主要产品品类市占率稳步提升。然而,行业也面临部分订单交付存在压力的问题,主要由于个别品类物料供应紧张。长期来看,随着零部件供给压力的减小,行业订单落地有望加速增长,公司作为国产半导体设备龙头,产品覆盖度高,发展前景值得期待。
研报重点分析了哪些方向?
研报重点分析了公司订单能见度增强和行业景气度持续向好的情况,同时指出了公司短期业绩受物料供应紧张的影响,包括营收增长低于预期、毛利率环比下降等。此外,研报还关注到公司新产品持续落地的情况,虽然短期内因零部件成本增加及商务优惠导致毛利率下降,但中长期毛利率预计回到40%左右。
当前电子设备市场的现状如何?
当前电子设备市场整体呈现景气度持续向好的态势,公司订单规模不断扩大,主要产品品类市占率稳步提升。但市场也面临部分订单交付存在压力的问题,主要由于个别品类物料供应紧张。公司作为国产半导体设备龙头,在行业景气度高的背景下,发展前景较为乐观。
研报提到了哪些风险提示?
研报指出,公司短期内面临物料供应紧张的问题,导致部分订单交付存在压力,影响了业绩表现。此外,新产品处于验证导入阶段,零部件成本增加及商务优惠导致毛利率下降,也存在一定风险。虽然中长期毛利率预计回到40%左右,但短期内公司仍需应对这些挑战。
你可能感兴趣
订单持续向好,半导体高景气度下系统、设备、材料“三驾马车”齐发力
公用事业安信证券2023-04-25
下游行业景气度向好,盈利能力明显增强
长城证券2024-08-30
新能源汽车维持高景气度,风光长期持续向好
电气设备红塔证券2022-11-01
2018年半年报点评:禽链景气度向好,一体化经营增强竞争力
农林牧渔国泰君安证券2018-08-03
医药健康行业研究:短期地缘政治扰动不改CXO长周期景气度,看好板块经营持续向好
医药生物国金证券2025-12-13
重卡行业11月跟踪月报:内销与出口共振,景气度持续向好
交运设备东吴证券2025-12-17
重卡行业9月跟踪月报:内销与出口共振,景气度持续向好
交运设备东吴证券2025-10-21
电力设备及新能源行业周报:23年国内风光装机高速增长,行业景气度持续向好
电气设备源达信息2024-01-29
计算机产业2013年2季度投资策略:关注景气度持续向好的子行业
信息技术东兴证券2013-04-12
【联讯石化行业周报】国际油价触底回升,涤纶长丝景气度持续向好
化石能源联讯证券2017-07-03