猜你想问
这份研报的核心内容是什么?
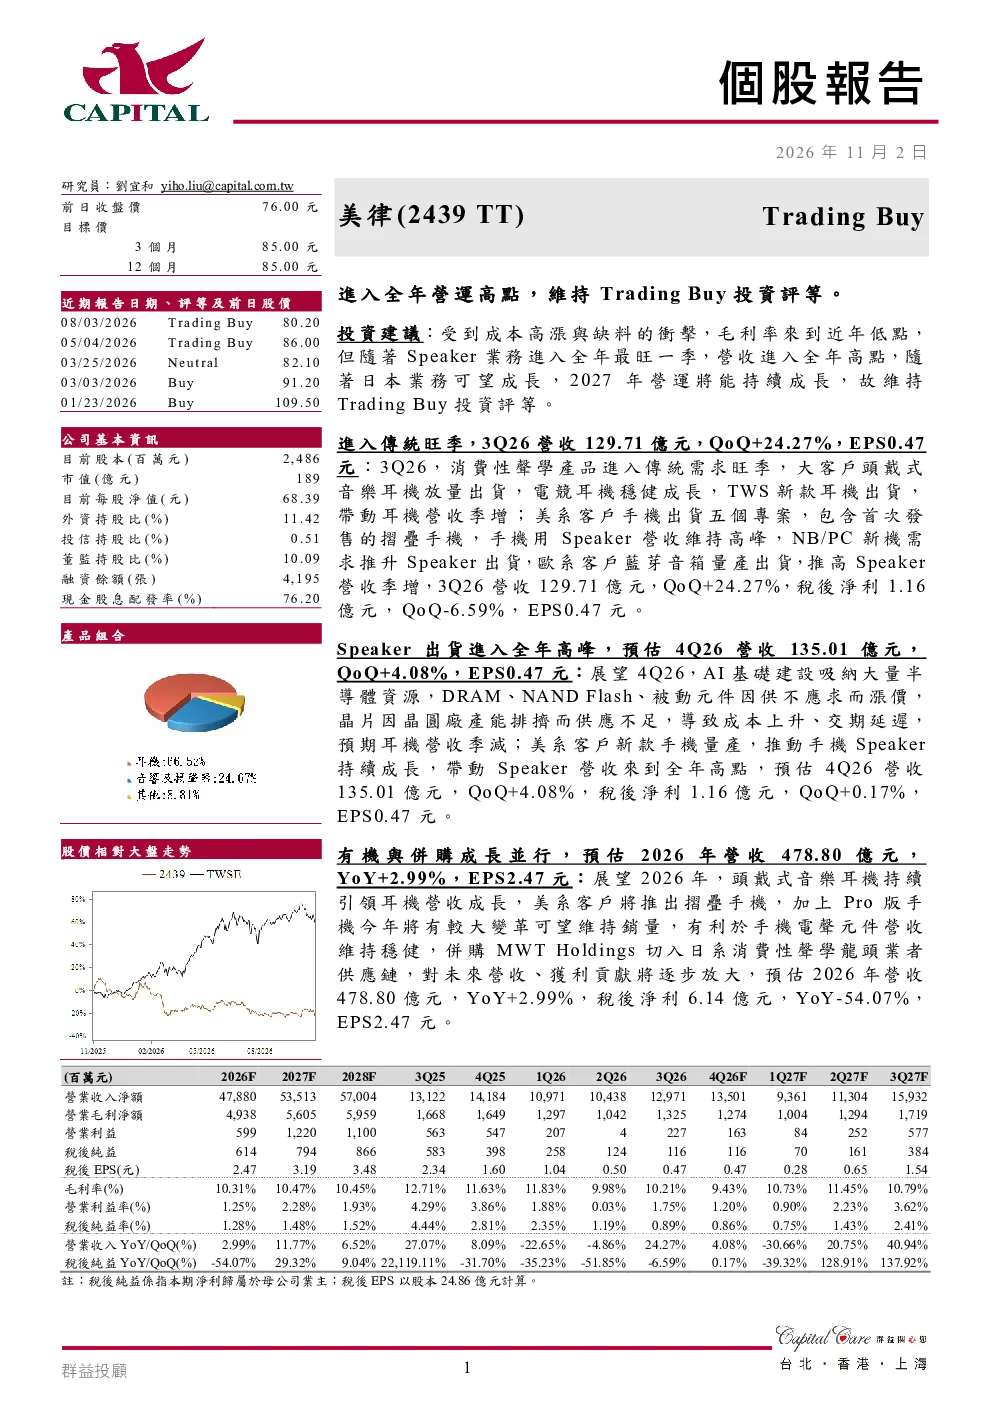
这份研报指出美律(2439 TT)受成本高漲与缺料冲击,毛利率来到近年低点,但随Speaker业务进入全年最旺一季度,营收进入全年高点,日本业务有望成长,预计2027年营运将持续成长。研报给予Trading Buy投资评级,并分析了3Q26及4Q26的业绩表现和2026年业绩展望,重点讨论了消费性声学产品、美系客户、欧系客户、AI基础建设及MWT Holdings并购等业务板块。
声学产品赛道的发展趋势如何?
声学产品赛道中,美律的消费性声学产品进入传统旺季,头戴式音乐耳機放量出货,电竞耳機稳健成长,TWS新款耳機出货带动耳機营收季增。美系客户和欧系客户蓝芽音箱量产出货,推高Speaker营收季增。AI基础建设因半导体资源吸纳导致成本上升,预期耳機营收季減。未来,美律将通过产品组合优化和并购扩张,实现营收和利润的持续增长。
研报重点分析了哪些方向?
研报重点分析了美律的消费性声学产品业务,包括头戴式音乐耳機、电竞耳機和TWS新款耳機的营收表现;美系客户和欧系客户的Speaker及蓝芽音箱业务;AI基础建设带来的成本挑战;以及MWT Holdings并购对未来的潜在贡献。此外,还分析了耳機和電聲元件的产品组合,以及美律的ESG表现。
当前声学产品市场的现状如何?
当前声学产品市场呈现多元化发展态势,消费性声学产品如头戴式音乐耳機、电竞耳機和TWS新款耳機需求旺盛,营收持续增长。美系客户和欧系客户的Speaker及蓝芽音箱业务表现良好,但面临AI基础建设带来的成本上升和交期延迟挑战。美律通过积极拓展业务领域和优化产品组合,应对市场变化,维持营收和利润的稳定增长。
研报提示了哪些风险?
研报提示美律面临的主要风险包括成本高漲与缺料冲击导致毛利率下降,AI基础建设带来的成本上升和交期延迟,以及市场竞争加剧可能影响产品定价和市场份额。此外,半导体资源供应不足可能导致部分产品线营收受到影响。美律需持续优化供应链管理和产品结构,以降低风险,实现稳健发展。