猜你想问
这份研报主要讲了什么内容?
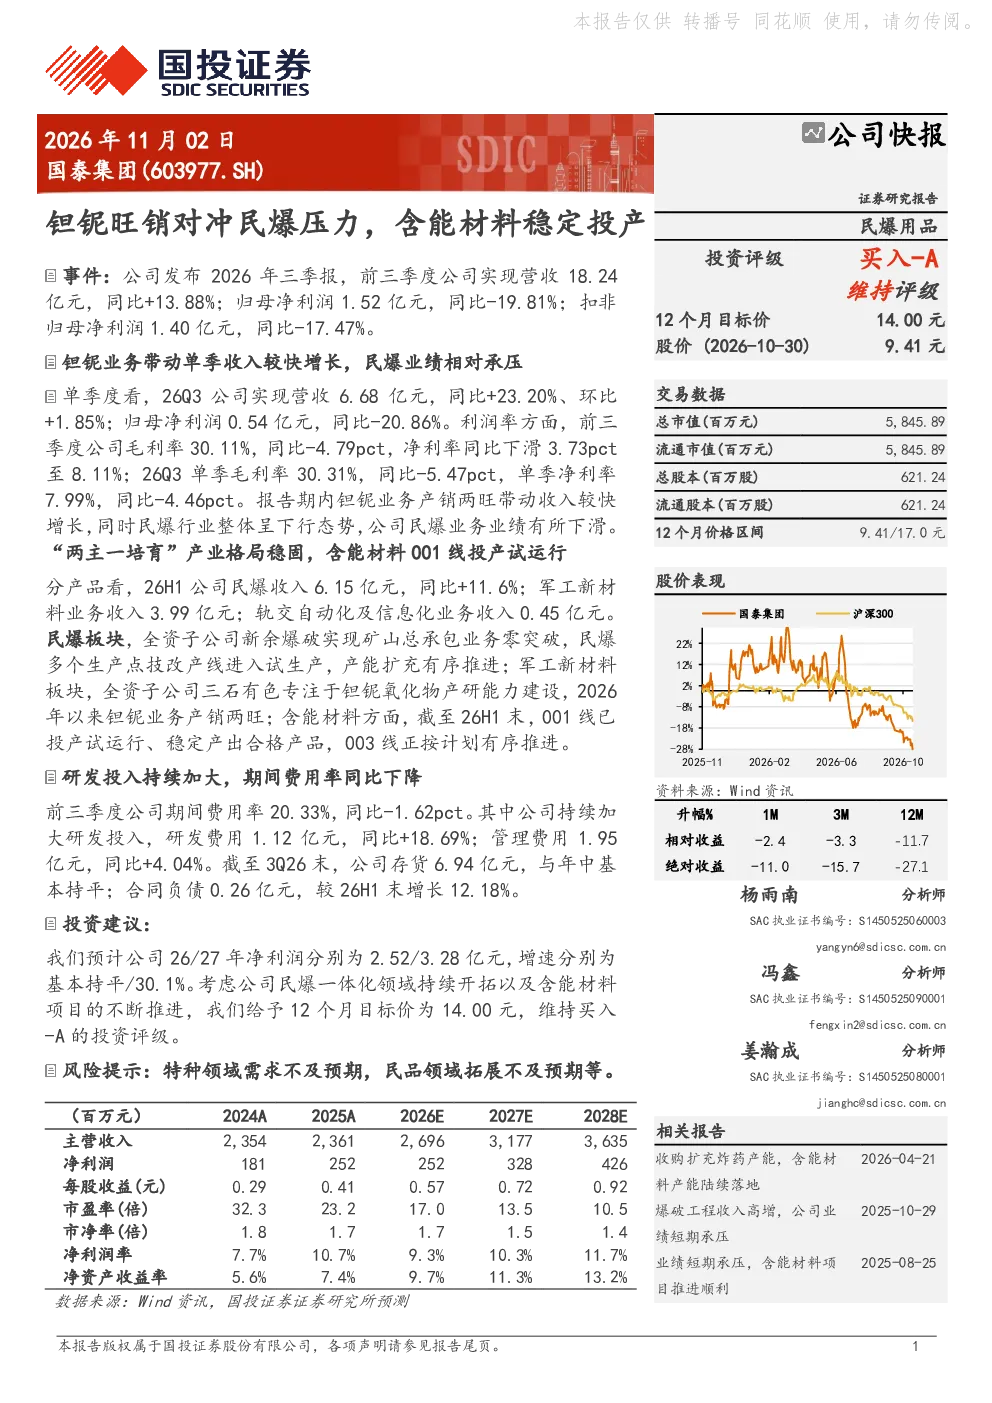
这份研报分析了国泰集团2026年三季报,显示公司前三季度营收18.24亿元同比增长13.88%,但归母净利润1.52亿元同比下滑19.81%。钽铌业务产销两旺带动收入增长,而民爆业务受行业下行影响业绩下滑。报告还提到含能材料稳定投产,军工新材料板块表现良好。研发费用同比增加18.69%至1.12亿元。
含能材料行业发展趋势如何?
含能材料行业发展趋势积极,国泰集团含能材料001线已稳定产出合格产品,003线按计划推进。民爆板块虽受行业下行影响,但已实现矿山总承包业务零突破,多个技改产线进入试生产。军工新材料板块钽铌业务产销两旺,显示该领域需求稳定增长。整体来看,含能材料行业在技术突破和市场需求的双重驱动下,未来有望保持增长态势。
研报重点分析了哪些方向?
研报重点分析了国泰集团钽铌业务的产销表现,民爆业务的业绩下滑及转型进展,以及含能材料的稳定投产情况。报告还关注了公司费用控制情况,期间费用率同比下滑1.62pct至20.33%,研发费用投入增加。此外,报告对存货和合同负债情况进行了说明,存货6.94亿元与年中基本持平,合同负债0.26亿元较年初增长12.18%。
当前市场对国泰集团有何判断?
当前市场对国泰集团的评价呈现分化。一方面,公司钽铌业务和军工新材料板块表现亮眼,含能材料稳定投产,显示其在特种材料领域的竞争优势。另一方面,民爆业务受行业整体下行影响,业绩下滑,但公司正积极推动技改和业务转型。整体来看,市场对国泰集团的技术创新和业务多元化能力给予肯定,但对其民爆业务转型效果仍需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括特种领域需求不及预期,可能导致钽铌和军工新材料业务增长放缓;民品领域拓展不及预期,可能影响公司整体收入增长。此外,民爆行业政策变化也可能对公司业绩产生不利影响。报告还指出,公司存货和合同负债水平需持续关注,以防范潜在的流动性风险。
你可能感兴趣
国泰集团含能新材料生产线建设公告点评泛民爆行业能力提升含能材料补足战略短板
未知机构2024-06-05
三季度业绩小幅下滑,含能材料投产速度加快
基础化工财通证券2024-10-26
业绩短期承压,含能材料项目推进顺利
国投证券2025-08-25
军用含能材料:武器发挥作战效能的关键,以第二代为主力、第三代走向量产
国防军工中邮证券2025-07-25
能化化工品年会纪要:整体投产压力较大 化工品种强弱分化明显
招商期货2020-12-25