猜你想问
聚烯烃市场最新价格和基差走势如何?
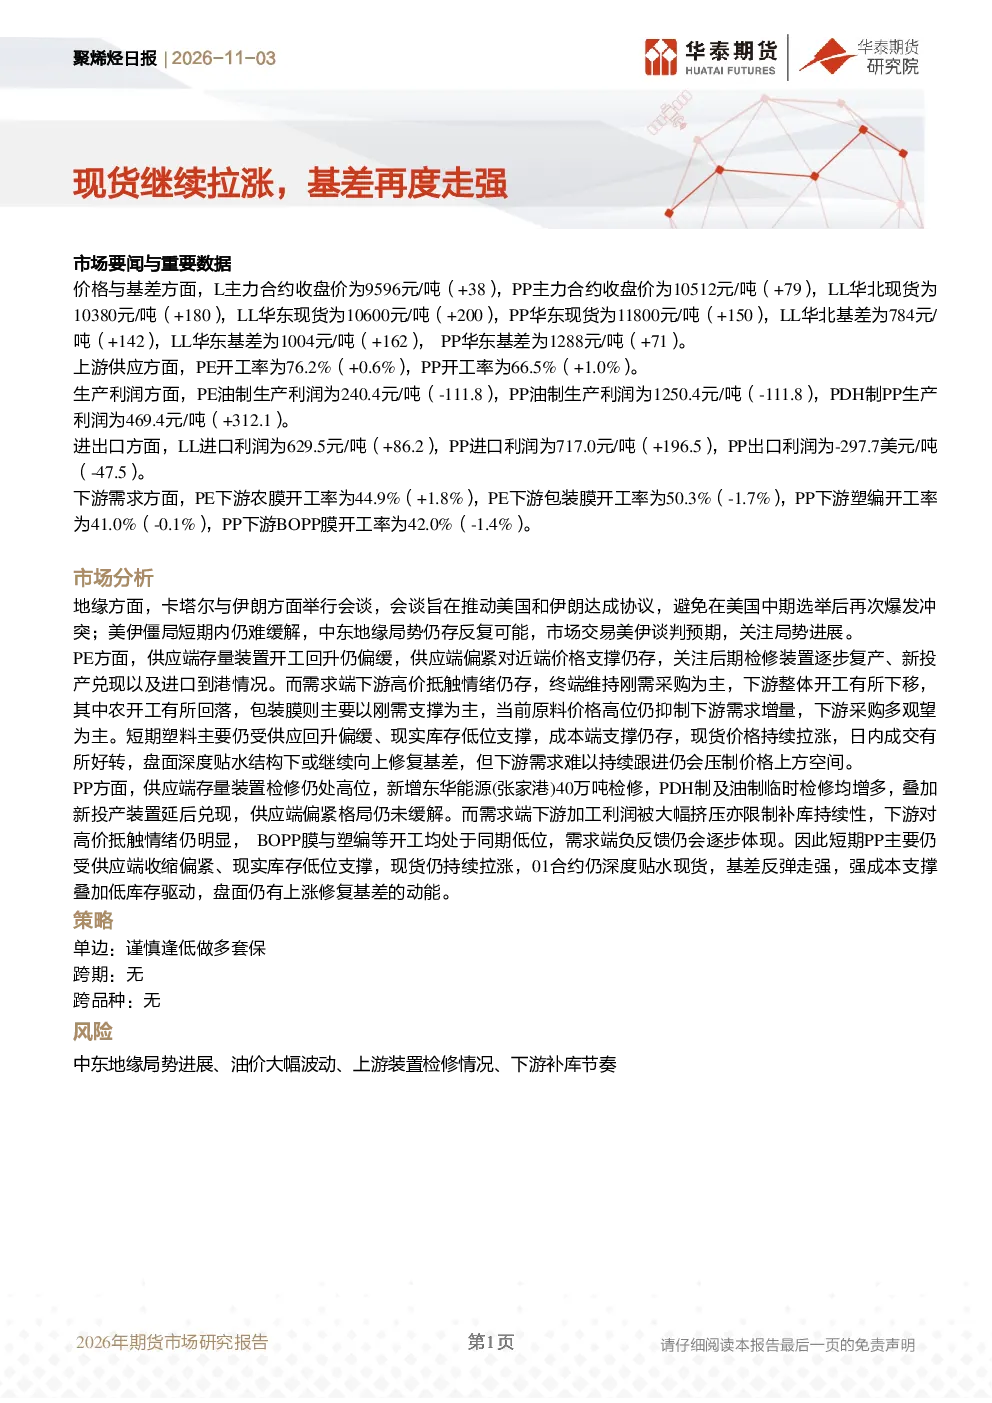
根据最新数据,L主力合约收盘价9596元/吨(+38),PP主力合约收盘价10512元/吨(+79);LL华北现货10380元/吨(+180),华东现货10600元/吨(+200);LL华北基差784元/吨(+142),华东基差1004元/吨(+162);PP华东基差1288元/吨(+71)。数据显示现货价格持续上涨,基差再度走强,市场呈现供紧需求偏弱的态势。
聚烯烃行业未来发展趋势是什么?
聚烯烃行业未来发展趋势受多重因素影响。供应端,PE开工率76.2%(+0.6%),PP开工率66.5%(+1.0%),检修高位叠加新增检修及延后投产加剧供应偏紧。需求端,PE下游开工率分化,农膜开工率44.9%(+1.8%),包装膜开工率50.3%(-1.7%);PP下游开工率同样低位,塑编开工率41.0%(-0.1%),BOPP膜开工率42.0%(-1.4%)。地缘政治方面,卡塔尔与伊朗会谈推动美伊协议,但中东局势仍存反复可能。综合来看,行业供需格局预计将维持紧平衡状态。
本报告重点分析了哪些方向?
本报告重点分析了聚烯烃市场的价格与基差走势、生产利润与开工率、进出口利润、下游开工与利润以及库存情况。具体来看,PE市场供应回升偏缓,需求端高价抑制增量;PP市场供应端检修高位,需求端加工利润被挤压。报告还关注了中东地缘政治对市场的影响,以及上游装置检修和下游补库节奏等因素。通过对这些关键维度的分析,评估了市场当前的状态和潜在风险。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场现状呈现供应偏紧、需求疲软的格局。从价格和基差数据来看,现货持续拉涨,基差再度走强,显示市场供不应求的态势。但下游开工率低位,加工利润被压缩,表明需求端存在明显抵触情绪。上游开工率有所提升,但新增检修和延后投产导致供应端压力持续存在。综合来看,市场短期仍受库存低位和供应收缩支撑,但下游需求难以持续跟进,市场存在一定不确定性。
本报告提示哪些风险因素?
本报告提示的主要风险因素包括中东地缘局势进展、油价大幅波动、上游装置检修情况以及下游补库节奏。中东地缘政治的不确定性可能对原油价格和聚烯烃市场情绪产生影响;油价波动会直接传导至聚烯烃成本端;上游装置检修情况将影响市场供应预期;下游补库节奏的放缓可能抑制市场上涨动能。这些因素均需持续关注,以评估市场潜在变化。