猜你想问
这份报告主要分析了什么内容?
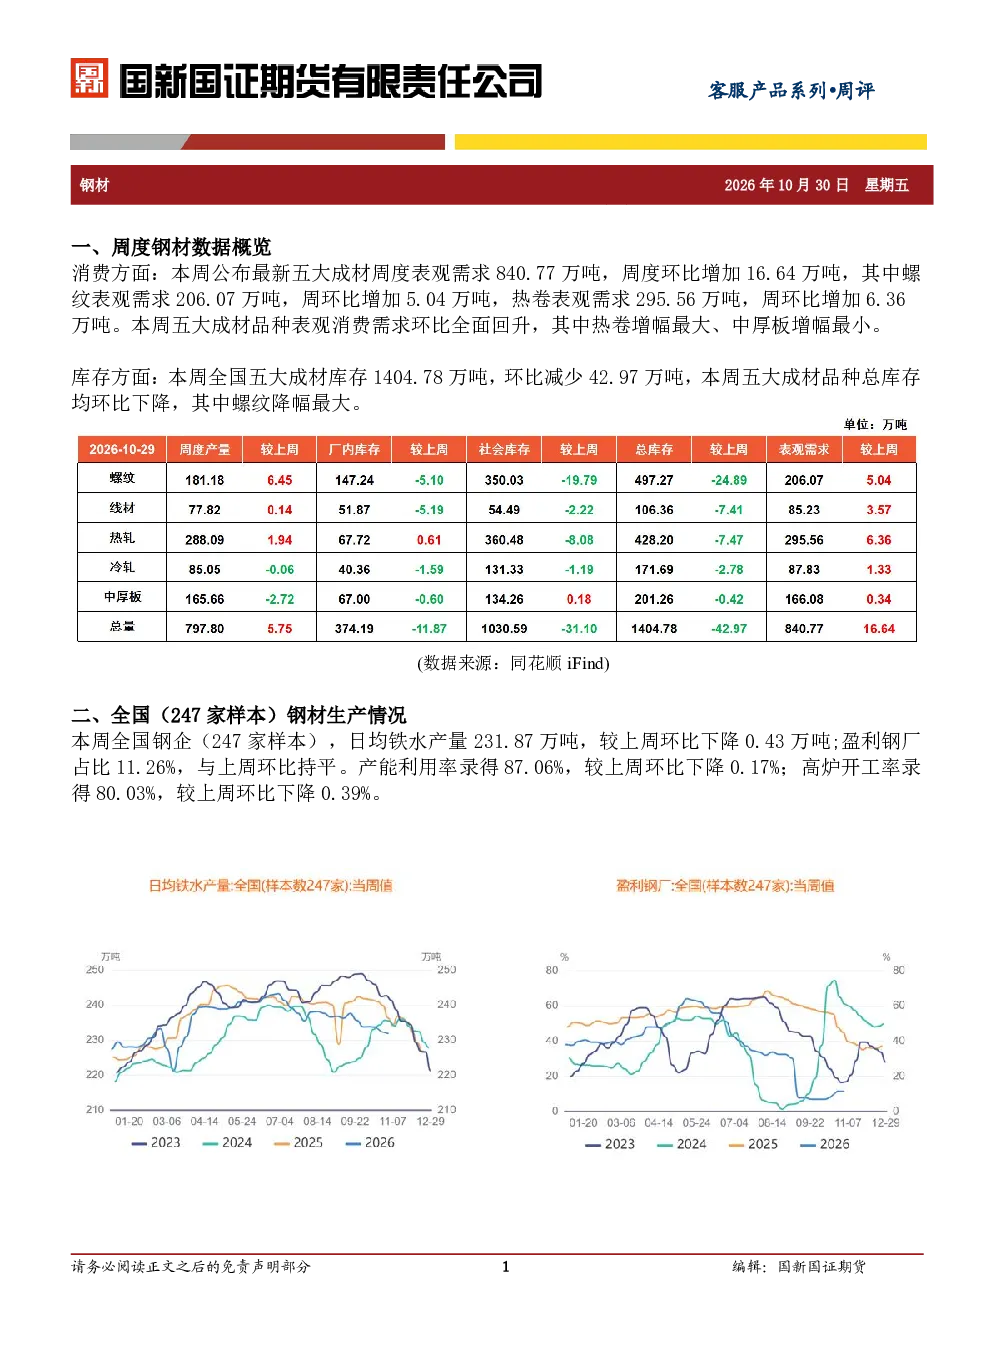
这份报告主要分析了周度钢材数据概览、全国钢材生产情况以及综述。报告显示,五大成材表观需求环比增加16.64万吨至840.77万吨,库存减少42.97万吨至1404.78万吨。螺纹钢和热轧钢库存均有所下降,需求略有回升。全国钢企日均铁水产量环比下降,盈利钢厂占比持平,产能利用率及高炉开工率均有所下降。报告认为基本面延续偏弱运行,钢价或维持低位震荡,需关注钢厂生产情况。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注下游需求恢复情况及宏观经济环境。当前报告显示钢材需求趋稳运行但处于低位,下游行业未见明显改善。螺纹钢和热轧钢供需两端均有所回升,但增幅不大。未来需关注宏观经济政策对下游行业投资的影响,以及钢厂产能调整和环保政策对供应端的影响。
报告中重点分析了哪些方向?
报告中重点分析了钢材消费和库存变化、生产情况以及供需关系。消费方面,五大成材表观需求及螺纹、热轧钢需求均有所增加,库存则明显下降。生产方面,日均铁水产量、产能利用率及高炉开工率均环比下降。供需关系方面,螺纹钢供需两端均有所回升,但需求弱势局面未变。报告特别关注钢价低位震荡的态势及钢厂生产情况。
当前钢材市场现状如何判断?
当前钢材市场现状表现为基本面延续偏弱运行。从需求端看,五大成材表观需求增加但处于低位,螺纹和热轧钢需求回升幅度有限。从供应端看,铁水产量环比下降,产能利用率及高炉开工率均有所降低。库存方面,五大成材库存减少,螺纹库存降幅最大。供需两端均有所改善但力度不足,钢价维持低位震荡,市场整体表现平稳。
这份报告有哪些风险提示?
报告提示需关注宏观经济波动对钢材需求的影响,以及钢厂产能调整和环保政策对供应端的潜在变化。当前钢材市场基本面偏弱,钢价低位运行,下游行业需求尚未明显改善。此外,需关注政策变动对钢价的影响,以及钢厂生产成本变化可能带来的市场波动。投资者应独立评估并咨询投资顾问。
你可能感兴趣
国新国证期货铁矿石周评
国新国证期货2025-08-11
国新国证期货铁矿石周评
钢铁国新国证期货2025-09-01
国新国证期货棉花周评
国新国证期货2025-08-25
国新国证期货沪铜周评
国新国证期货2026-04-20
国新国证期货铁矿石周评
国新国证期货2026-04-20
国新国证期货棉花周评
农林牧渔国新国证期货2026-04-20
国新国证期货周评
国新国证期货2026-03-23
国新国证期货棉花周评
国新国证期货2025-10-27
国新国证期货沪铜周评
有色金属国新国证期货2026-02-09
国新国证期货铁矿石周评
钢铁国新国证期货2026-02-09