猜你想问
这份研报的核心内容是什么?
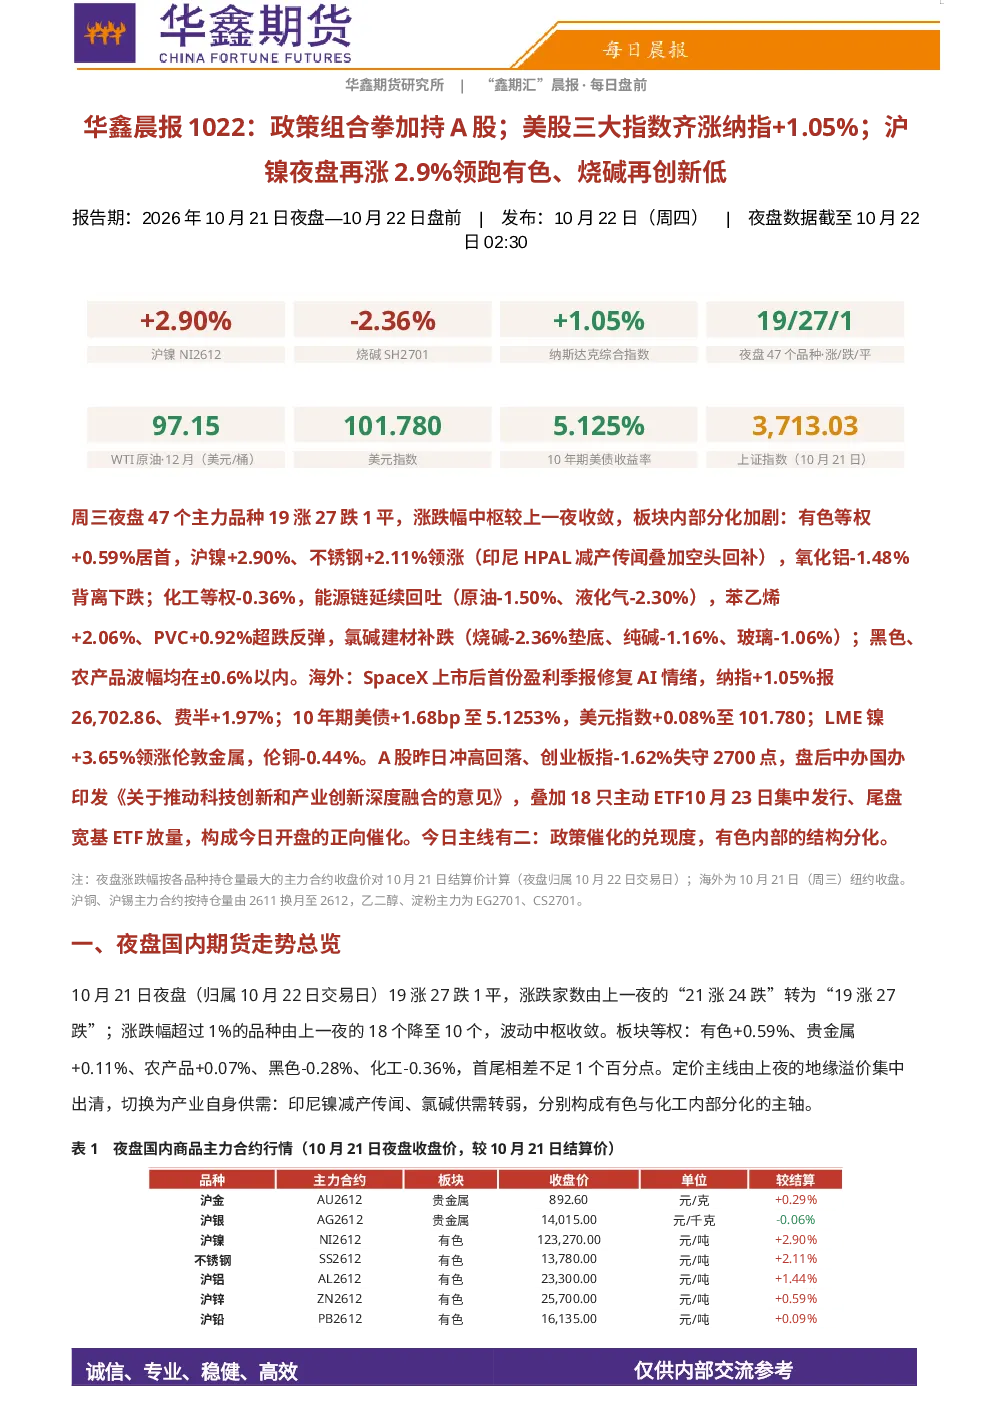
这份研报主要分析了10月21日夜盘国内期货市场走势,重点探讨了有色板块领涨、化工板块回吐、贵金属小幅背离等表现,并提及了沪镍、不锈钢等品种的涨跌原因。同时,研报还回顾了美股三大指数的上涨情况,以及国内政策对A股市场的影响。此外,研报还分析了贵金属、黑色、化工、农产品等板块的具体表现和驱动因素,并对海外金融市场和商品走势进行了总结。
有色板块未来发展趋势如何?
有色板块近期表现强势,尤其是沪镍和不锈钢领涨,主要受印尼HPAL减产传闻和空头回补等因素驱动。然而,本轮反弹更多属于情绪修复,供需格局尚未发生根本性改变。从长期来看,镍供需格局可能持续偏紧,但需关注中资镍企减产承诺的落实情况。铝板块表现相对稳健,而氧化铝则因供应宽松、成本下移而走弱。铜系和锡则维持窄幅整理,整体来看,有色板块短期反弹空间有限,需警惕情绪回落风险。
研报重点分析了哪些方向?
研报重点分析了夜盘国内期货市场的整体涨跌情况,包括涨跌家数、涨跌幅分布和波动中枢变化。此外,还深入剖析了有色、贵金属、黑色、化工、农产品等板块的具体表现和驱动因素,例如沪镍的上涨原因、氧化铝的下跌逻辑、贵金属的内外盘背离等。同时,研报也关注了美股、欧股等海外市场的表现,以及国内政策对A股市场的影响。最后,对今日市场关注的事件和潜在风险进行了提示。
当前市场处于什么状态?
当前市场呈现多空交织的复杂状态。国内期货市场涨跌互现,波动中枢收敛,显示市场情绪趋于谨慎。有色板块表现相对强势,但其他板块如化工、黑色则延续回吐。海外市场方面,美股三大指数全面反弹,但中概股和港股承压。国内政策利好市场情绪,但资金面和量能仍需观察。整体来看,市场处于震荡筑底阶段,多空博弈激烈。
研报提示了哪些风险?
研报提示了多个潜在风险。首先,有色板块的反弹属于情绪修复,供需格局未逆转,镍等品种存在回调风险。其次,化工板块的空头方向仍需关注,特别是能源链和氯碱建材板块表现疲软。此外,黑色板块的地产需求改善预期尚未兑现,建材链最弱。海外市场方面,中概股和港股承压,俄乌局势和中东风险也构成尾部风险。最后,需警惕美股盈利季报和Meta财报可能带来的情绪波动。