猜你想问
三花智控2026年三季报核心内容是什么?
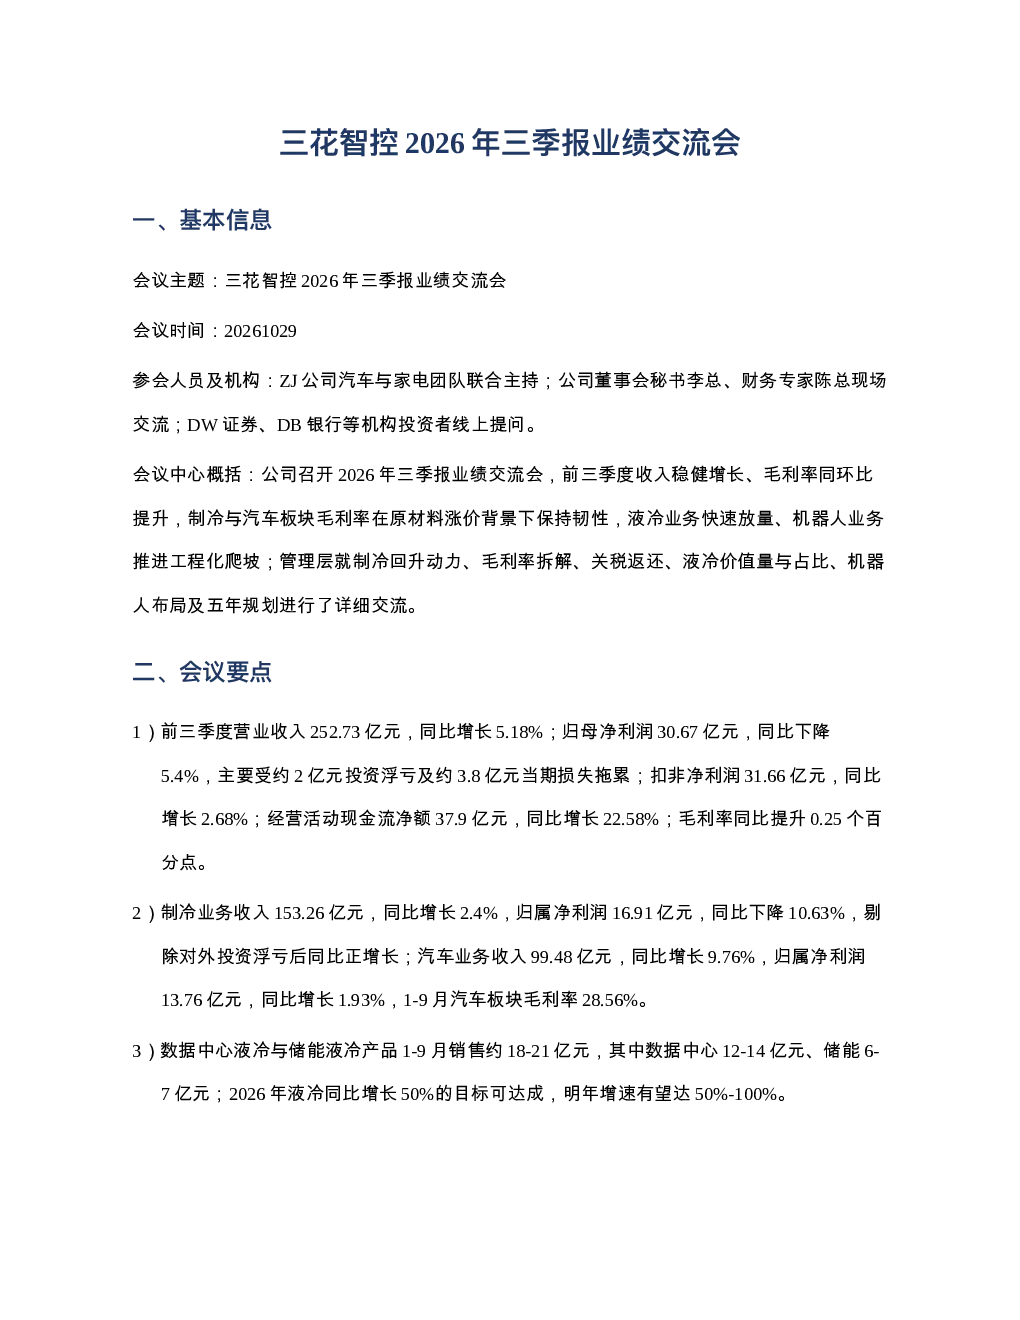
三花智控2026年三季报显示,公司前三季度营业收入252.73亿元,同比增长5.18%,扣非净利润31.66亿元,同比增长2.68%。制冷业务收入153.26亿元,汽车业务收入99.48亿元。液冷业务快速放量,数据中心与储能液冷产品1-9月销售约18-21亿元,明年增速目标50%-100%。机器人业务推进工程化爬坡,明年营收有望翻几番。管理层详细交流了制冷回升动力、毛利率提升、关税返还、液冷价值量占比、机器人布局及五年规划等关键信息。
液冷赛道行业发展趋势如何?
液冷赛道行业发展趋势向好,数据中心与储能液冷需求持续增长。三花智控液冷业务1-9月销售约18-21亿元,2026年同比增长50%的目标可达成。未来液冷价值量份额有望从当前的20%-30%提升至40%-60%,收入结构将走向一次侧30%、二次侧70%。随着数据中心规模扩大和绿色计算需求增加,液冷技术渗透率将持续提升,市场规模有望进一步扩大。企业需关注技术迭代和供应链稳定性,把握市场机遇。
研报重点分析了哪些方向?
研报重点分析了三花智控的业务板块表现、液冷业务布局与增长潜力、机器人业务进展及未来规划、五年发展战略以及关税返还进展。制冷业务方面,公司凭借液冷业务和海外市场实现稳健增长,毛利率提升源于降本增效。汽车业务方面,公司通过全价值链降本增效对冲市场压力,利润增速仍达两位数。液冷业务方面,公司定位零部件供应商,未来将探索集成系统组件方案,一次侧产品批量供应北美头部厂商,二次侧产品三季度批量落地并切入多个客户。
当前市场现状如何判断?
当前市场现状显示,三花智控凭借全球客户基础、技术沉淀、成本管控和全球化布局,整体跑赢行业,展现较强韧性。制冷业务增长动力来自液冷业务和海外市场,毛利率提升源于降本增效和产品结构优化。汽车板块通过全价值链降本增效对冲市场压力,利润增速仍达两位数。液冷业务快速放量,机器人业务推进工程化爬坡,未来增长潜力较大。但公司也面临投资浮亏及当期损失影响,需关注相关风险。
研报有哪些风险提示?
研报提示的风险点包括:投资浮亏及当期损失对公司净利润的影响,需关注相关损失金额;液冷业务快速放量可能带来的供应链和产能瓶颈;机器人业务处于工程化爬坡阶段,量产节奏存在不确定性;关税返还进展需持续关注,可能影响公司现金流。此外,行业竞争加剧、技术迭代加速等因素也可能对公司经营业绩产生影响,需保持警惕。