猜你想问
这份研报主要分析了什么内容?
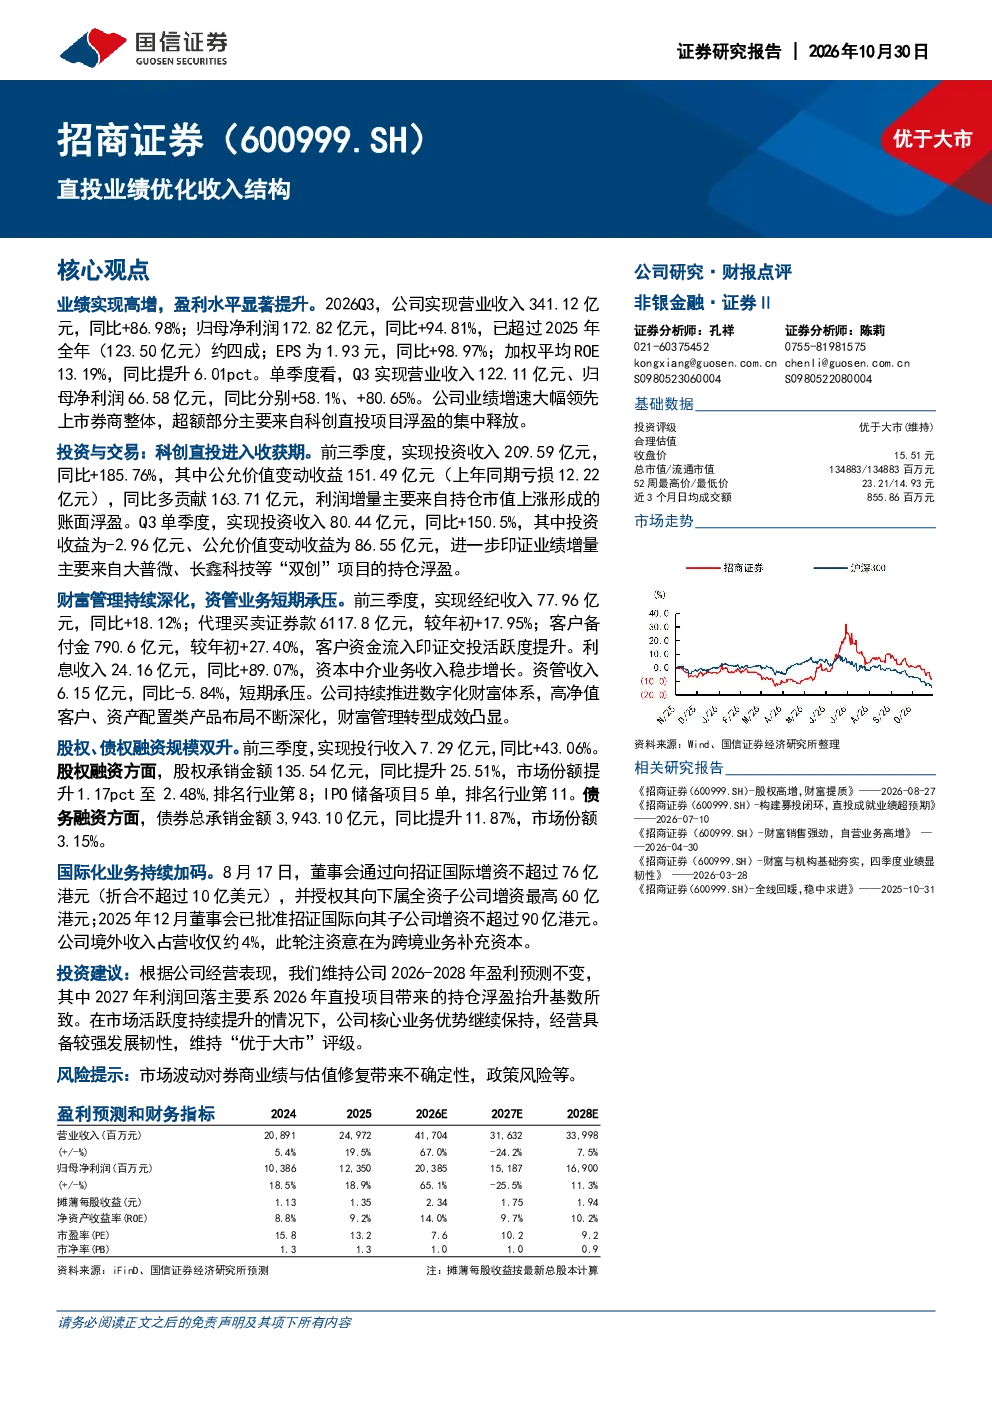
这份研报主要分析了招商证券的业绩表现,特别是其直投业务对收入结构的优化作用。报告显示,2026年Q3公司实现营业收入341.12亿元,同比+86.98%;归母净利润172.82亿元,同比+94.81%,增速大幅领先上市券商整体。超额利润主要来自科创直投项目浮盈的集中释放,前三季度投资收入同比+185.76%。研报还涵盖了财富管理、股权债权融资及国际化业务等方面,指出公司财富管理转型成效凸显,但资管业务短期承压。
金融行业当前的发展趋势如何?
金融行业当前呈现科技赋能与业务结构优化的趋势。券商业务中,科创直投进入收获期,成为业绩增长的重要驱动力,如大普微、长鑫科技等“双创”项目贡献显著浮盈。财富管理方面,数字化体系建设和高净值客户拓展是关键方向,客户备付金增长印证交投活跃度提升。投行业务中,股权融资市场份额提升,IPO储备项目增加,债券承销规模稳步扩大。国际化业务也在持续加码,通过增资补充资本以支持跨境业务发展。
研报重点分析了招商证券的哪些方面?
研报重点分析了招商证券的业绩增长点、收入结构变化及业务板块表现。核心亮点在于科创直投业务的贡献,其投资收入同比大幅增长185.76%,公允价值变动收益同比多贡献163.71亿元。财富管理方面,报告关注到经纪收入、客户备付金增长及资管业务短期承压的情况,同时肯定了公司数字化财富体系的推进成效。此外,研报还分析了投行业务的股权、债权融资规模提升,以及国际化业务的资本补充计划。
当前市场对券商行业有何判断?
当前市场对券商行业的判断显示,行业整体业绩增速领先,但结构性分化明显。科创直投业务成为部分券商的核心增长引擎,但依赖度较高。财富管理转型是行业普遍趋势,但不同券商进展不一,部分资管业务仍面临短期压力。投行业务受益于资本市场活跃度提升,股权融资和债券承销规模均有所增长。国际化布局虽处于初期阶段,但已成为券商战略发展方向之一。市场整体对券商业绩预期较为乐观,但需关注市场波动和政策变化带来的不确定性。
研报提示了哪些风险因素?
研报提示的主要风险因素包括市场波动和政策变化。市场波动可能导致券商业绩与估值修复不及预期,尤其对依赖市场行情的直投和投行业务影响较大。政策风险方面,需关注监管政策调整可能对券商业务模式、牌照资质及盈利能力带来的不确定性。此外,财富管理转型过程中,产品创新和客户竞争加剧也可能带来挑战。国际化业务虽然前景广阔,但也面临跨境监管、汇率波动等风险因素。