猜你想问
和美药业-B研报核心内容是什么?
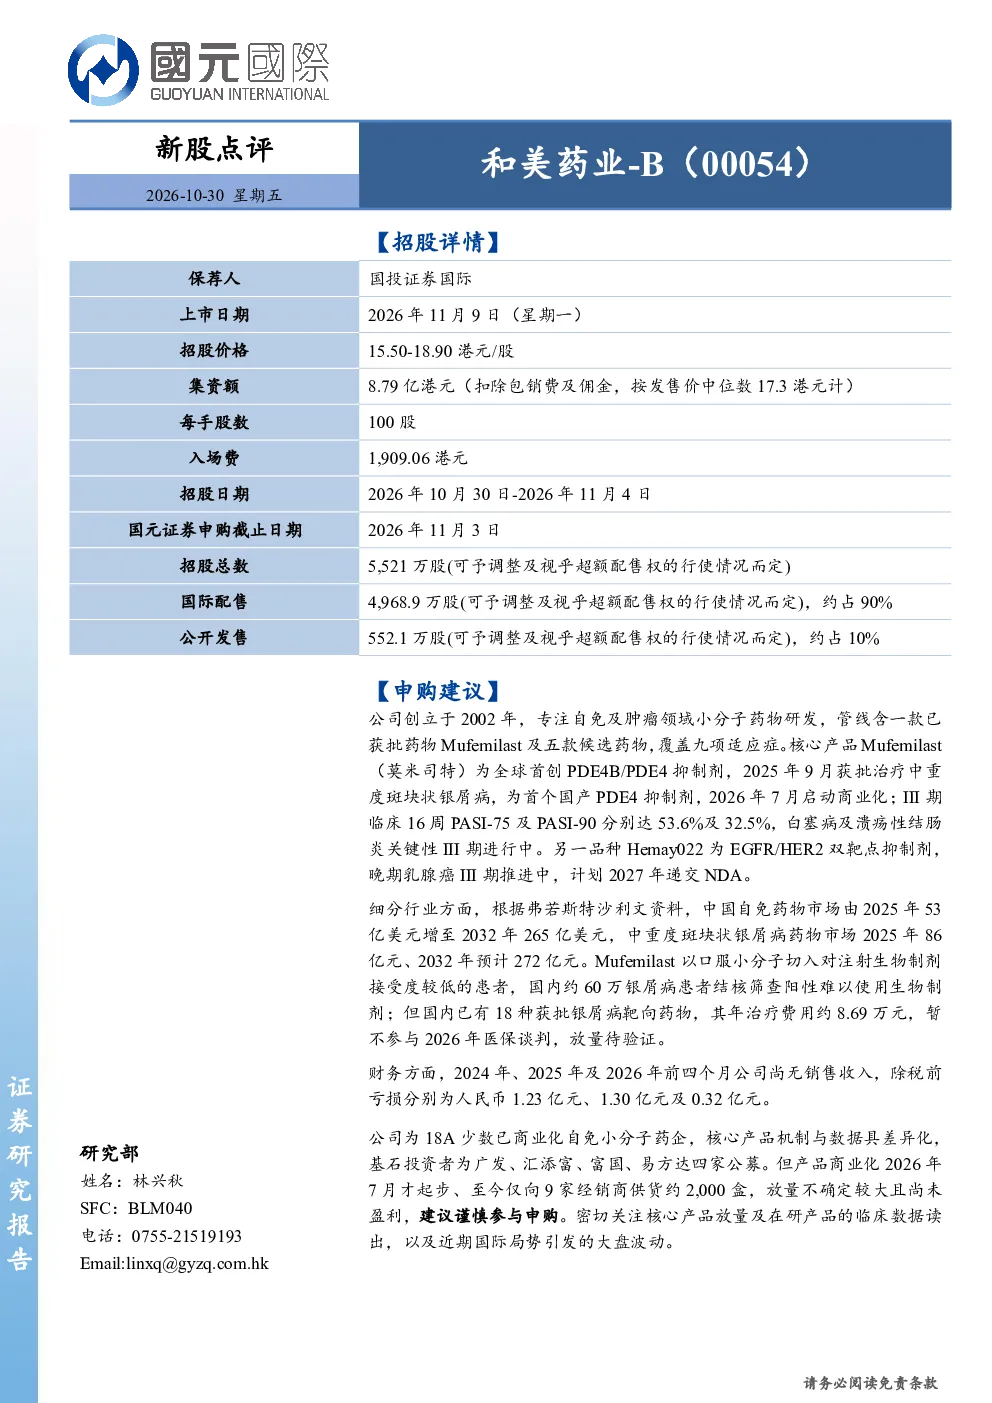
和美药业-B研报核心内容是分析公司专注自免及肿瘤领域小分子药物研发,核心产品Mufemilast为全球首创PDE4B/PDE4抑制剂,2025年9月获批治疗中重度斑块状银屑病,为首个国产PDE4抑制剂,2026年7月启动商业化;另一品种Hemay022为EGFR/HER2双靶点抑制剂,晚期乳腺癌III期推进中,计划2027年递交NDA。公司管线含一款已获批药物及五款候选药物,覆盖九项适应症。
自免药物赛道行业发展趋势如何?
自免药物赛道行业发展趋势良好,根据弗若斯特沙利文资料,中国自免药物市场由2025年53亿美元增至2032年265亿美元,中重度斑块状银屑病药物市场2025年86亿元、2032年预计272亿元。Mufemilast以口服小分子切入对注射生物制剂接受度较低的患者,国内约60万银屑病患者结核筛查阳性难以使用生物制剂,市场潜力较大。但国内已有18种获批银屑病靶向药物,竞争激烈。
和美药业-B研报重点分析了哪些方向?
和美药业-B研报重点分析了公司核心产品Mufemilast的差异化机制与数据,其III期临床16周PASI-75及PASI-90分别达53.6%及32.5%,白塞病及溃疡性结肠炎关键性III期进行中。同时分析了Hemay022的EGFR/HER2双靶点抑制剂的III期推进情况。此外,报告还评估了公司财务状况,2024年、2025年及2026年前四个月公司尚无销售收入,除税前亏损分别为人民币1.23亿元、1.30亿元及0.32亿元。
和美药业-B市场现状如何判断?
和美药业-B市场现状判断显示,公司为18A少数已商业化自免小分子药企,核心产品Mufemilast商业化2026年7月才起步,至今仅向9家经销商供货约2,000盒,放量不确定较大。虽然Mufemilast以口服小分子形式切入对注射生物制剂接受度较低的患者群体,但国内已有18种获批银屑病靶向药物,其年治疗费用约8.69万元,暂不参与2026年医保谈判,放量待验证。
和美药业-B研报有哪些风险提示?
和美药业-B研报风险提示包括:核心产品商业化起步较晚,2026年7月才启动商业化,至今仅向9家经销商供货约2,000盒,放量不确定较大;公司尚未盈利,2024年、2025年及2026年前四个月除税前亏损分别为人民币1.23亿元、1.30亿元及0.32亿元;产品暂不参与2026年医保谈判,放量待验证;需密切关注核心产品放量及在研产品的临床数据读出,以及近期国际局势引发的大盘波动。