猜你想问
这份研报的核心内容是什么?
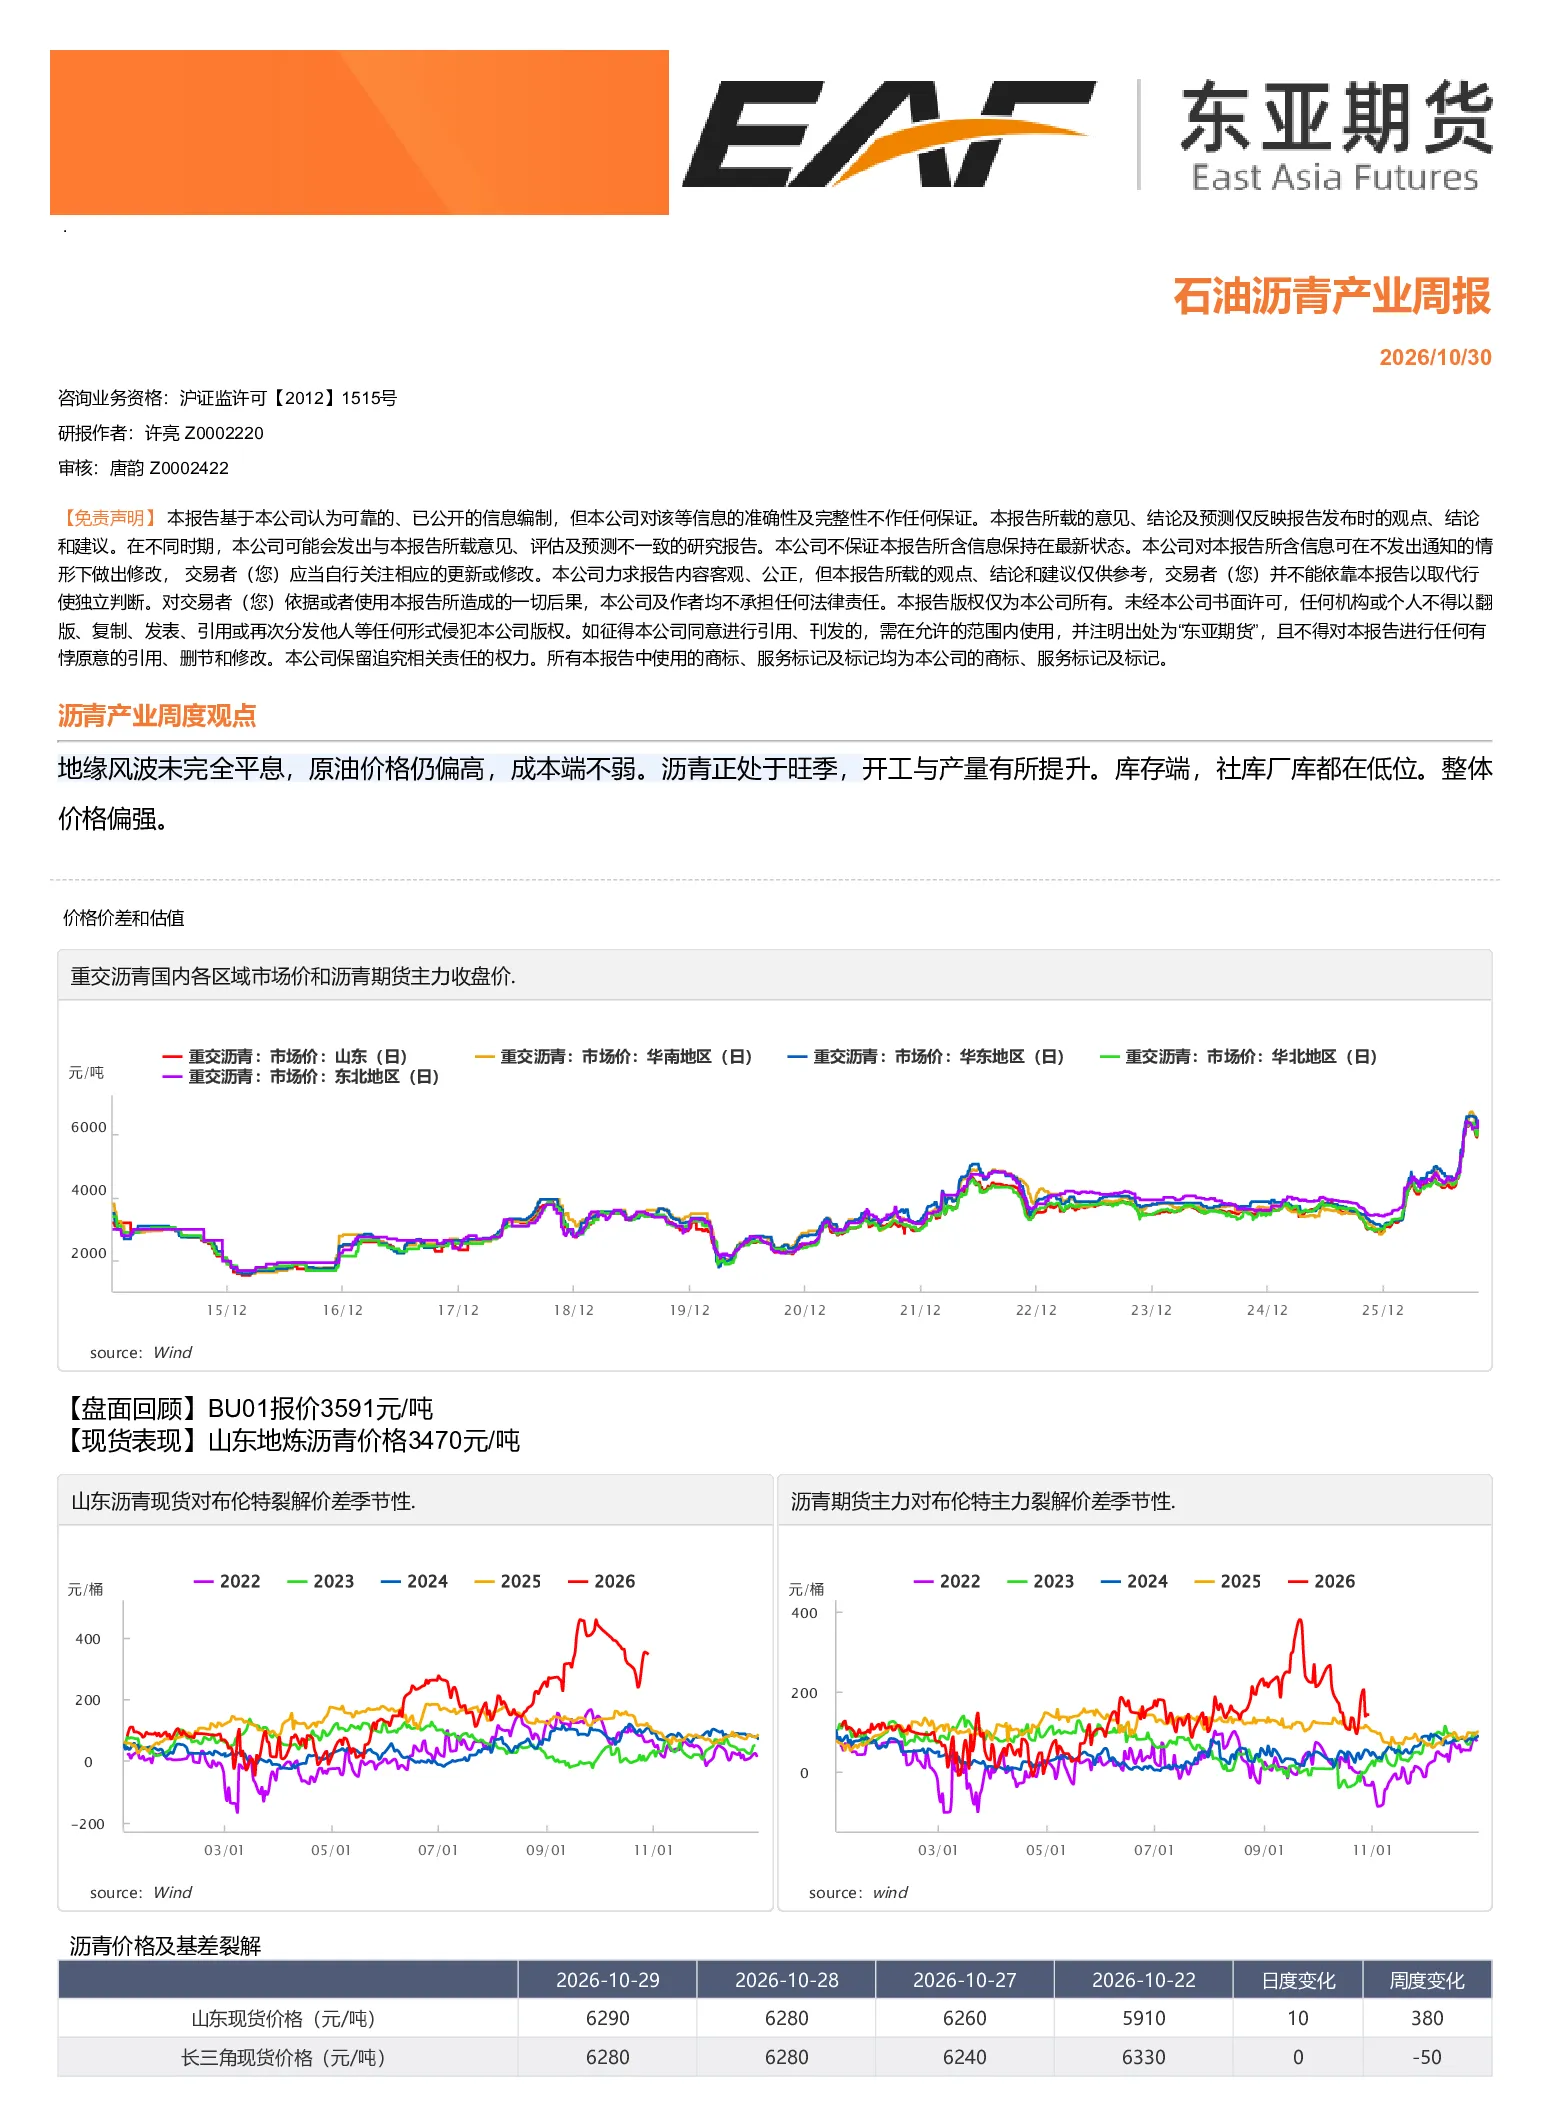
本报告指出地缘风波持续影响原油价格,成本端支撑强劲。沥青处于传统旺季,开工与产量有所提升。库存方面,社会库存和厂库均处于低位,整体价格表现偏强。报告回顾了BU01和山东地炼沥青价格,分析了供给端国内稀释沥青库存低位、委内瑞拉原油出口变化及各区域开工率,需求端中国沥青出货量变化,以及库存端各区域库存数据。
石油沥青行业未来发展趋势如何?
报告显示沥青行业处于旺季,开工率提升带动产量增加,但库存低位支撑价格。成本端受地缘风波和委内瑞拉原油出口影响,支撑作用持续。未来需关注地缘政治变化对原油价格的影响,以及国内开工和需求节奏的演变。库存水平较低为价格提供一定支撑,但需警惕需求季节性波动带来的变化。
研报重点分析了哪些方面?
报告重点分析了成本端支撑因素,包括地缘风波影响下的原油价格偏高和委内瑞拉出口至国内的马瑞原油船期减少。同时关注供给端国内稀释沥青库存、各区域开工率及产量变化,需求端中国沥青出货量,以及库存端山东和中国社会库存、炼厂库存数据。这些因素共同影响沥青市场整体价格表现。
当前沥青市场现状如何判断?
当前沥青市场整体价格偏强,主要得益于成本端支撑强劲和库存低位。地缘风波导致原油价格偏高,委内瑞拉出口变化持续提供成本支撑。供给端开工率有所提升,但库存维持低位。需求端处于旺季,出货量尚可。综合来看,市场基本面支撑价格,但需关注后续供需节奏变化。
研报提示哪些风险?
报告提示需关注地缘政治风险对原油价格的持续影响,这可能进一步推高成本端压力。同时需警惕需求季节性波动,旺季需求可能不及预期影响出货量。此外,供给端开工率提升可能带来产量增加压力,需关注库存变化对价格的潜在影响。这些因素可能对沥青市场带来不确定性。