猜你想问
这份研报主要推荐了哪些行业的金股?
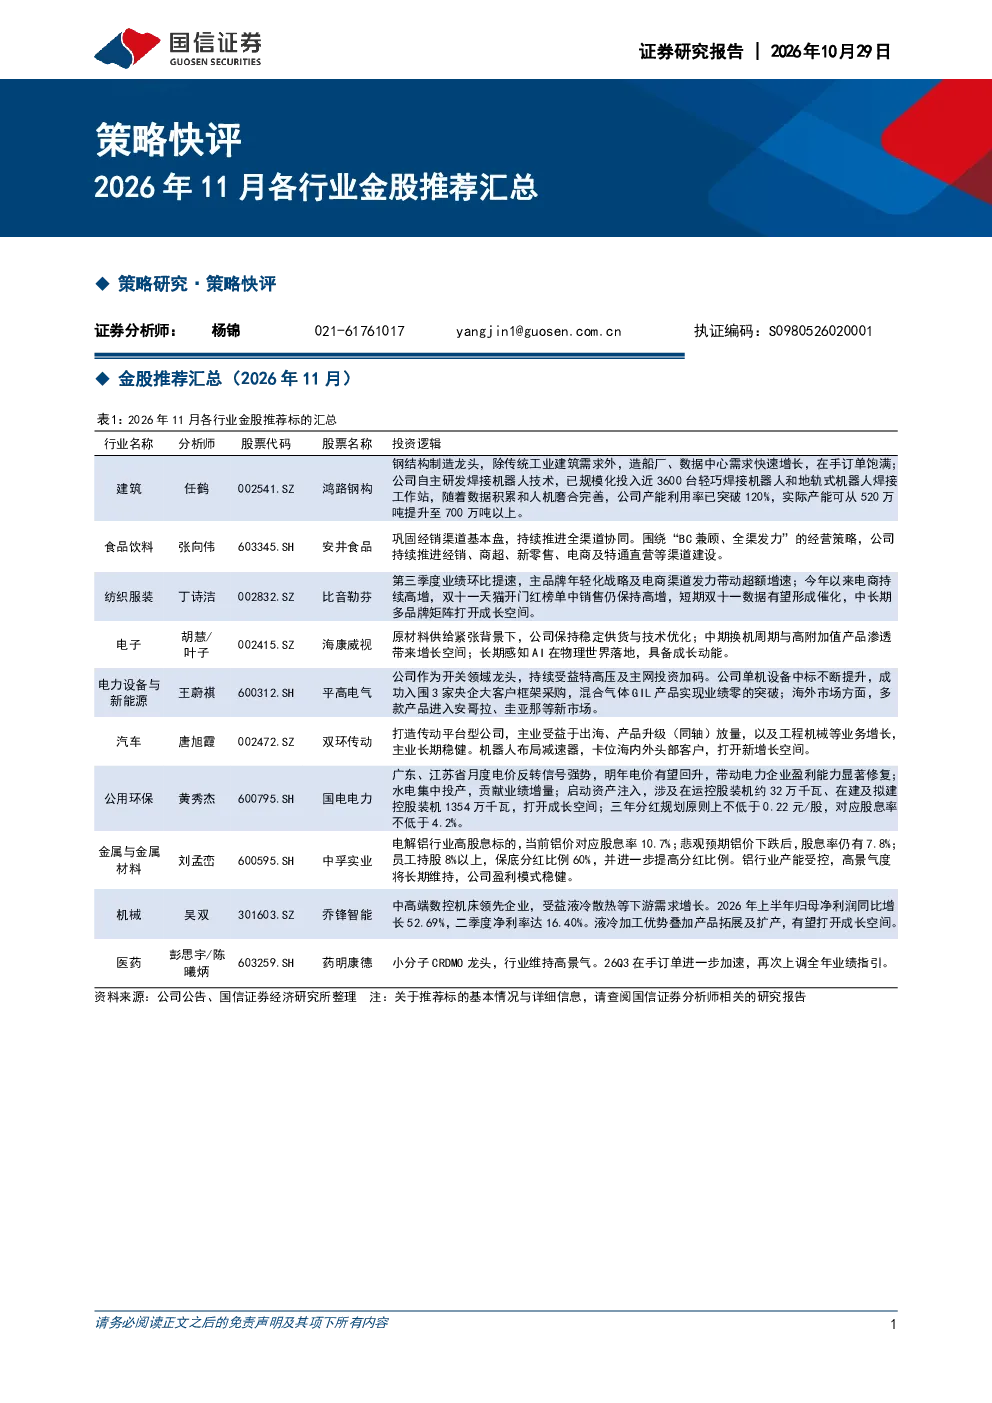
国信证券发布的2026年11月研报推荐了建筑、食品饮料、纺织服装、电子、电力设备与新能源、汽车、机器人、公用环保、金属与金属材料、机械、医药等多个行业的金股。推荐标的均基于公司基本面、行业发展趋势及估值水平进行筛选,例如建筑行业的鸿路钢构、食品饮料行业的安井食品等。
报告中重点分析了哪些赛道的发展趋势?
研报重点分析了多个赛道的发展趋势,包括建筑行业的钢结构制造、食品饮料行业的全渠道协同、纺织服装行业的电商渠道发力、电子行业的AI应用、电力设备与新能源行业的特高压投资、汽车行业的传动系统升级、机器人行业的减速器布局、公用环保行业的电价回升、金属与金属材料行业的电解铝产能控制、机械行业的液冷散热技术以及医药行业的小分子CRDMO等。
这份报告的主要分析方向是什么?
报告的主要分析方向是基于公司基本面、行业发展趋势及估值水平,筛选出具有成长性和投资价值的金股。报告详细分析了各行业龙头企业的经营状况、技术优势、市场竞争力以及未来增长潜力,并结合财务数据与估值情况,为投资者提供参考。
当前市场对被推荐股票的整体判断如何?
根据报告,大部分推荐标的的PE预测值在2026年和2027年均为‘优于大市’,表明分析师对推荐公司的未来业绩增长持乐观态度。各行业龙头企业凭借其行业地位、技术优势及市场竞争力,有望在行业景气度提升及市场需求增长的情况下实现业绩增长。
研报提示了哪些投资风险?
报告提示了多项投资风险,包括宏观经济增长不及预期、市场风险、下游需求不及预期、行业竞争加剧、行业景气度下降、市场监管及政策风险、公司产能扩张不及预期、上市公司业绩不达预期以及公司产品质量出现问题等。投资者需结合自身风险偏好进行投资决策。
你可能感兴趣
策略快评-2026年11月各行业金股推荐汇总
国信证券2026-10-29
策略快评:2024年11月各行业金股推荐汇总
国信证券2024-10-30
金股推荐:2019年11月各行业金股推荐汇总
国信证券2019-11-01
策略快评:2025年11月各行业金股推荐汇总
有色金属国信证券2025-10-30
2023年11月各行业金股推荐汇总
有色金属国信证券2023-10-29
2021年11月各行业金股推荐汇总
国信证券2021-10-31
2022年11月各行业金股推荐汇总
有色金属国信证券2022-10-27
2020年11月各行业金股推荐汇总
国信证券2020-11-02
2026年7月各行业金股推荐汇总
有色金属国信证券2026-06-30
2026年4月各行业金股推荐汇总
有色金属国信证券2026-03-30