猜你想问
海南矿业2026年第三季度报告核心内容有哪些?
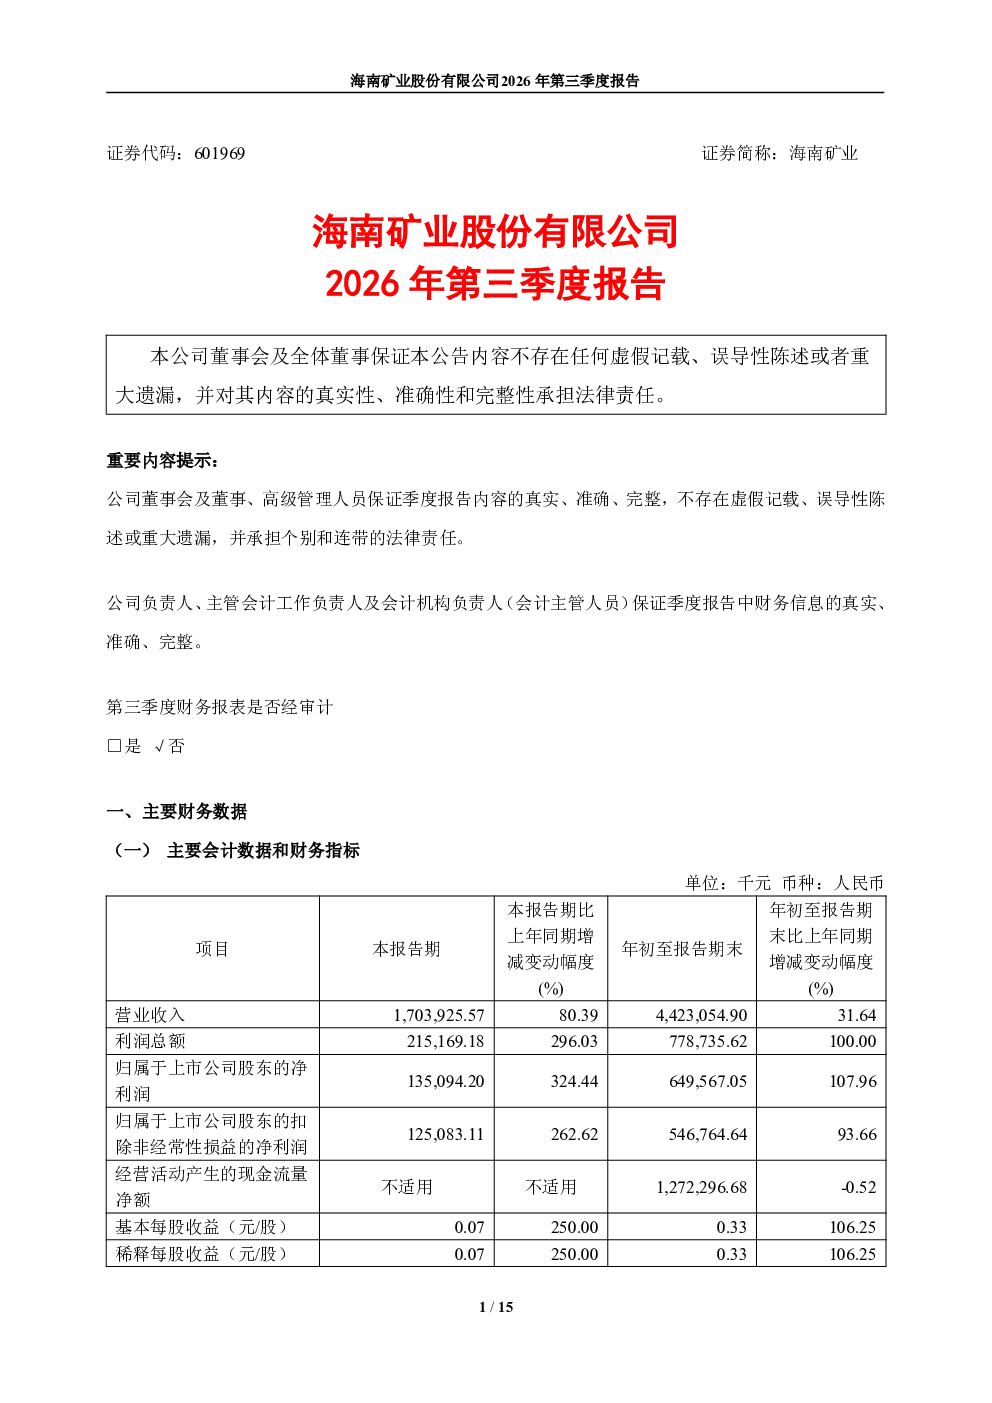
海南矿业2026年第三季度报告显示,公司前三季度营业收入同比增长31.64%,净利润同比翻倍,加权平均净资产收益率同比上升4.79个百分点。第三季度净利润同比增长324.44%。锂资源板块表现突出,锂盐产量环比增长逾24%,销量环比增长逾33%,9月电池级氢氧化锂产量达1,943吨,累计产量达全年目标的85%,该板块前三季度实现归母净利润2.74亿元。油气业务受益于高油价,权益产量完成率76%,板块盈利同比增长约85%,占比超公司整体利润的一半。铁矿石业务受销量及价格因素影响,盈利同比承压,但石碌分公司已通过提升运维质量等措施推进提质增效。
报告分析海南矿业所属赛道发展趋势如何?
海南矿业所属锂资源赛道发展趋势向好。报告显示,锂盐产量和销量均实现环比大幅增长,电池级氢氧化锂产量已接近全年目标,表明公司锂资源业务发展迅速。同时,国际油价前三季度均价同比增长32.8%,油气业务盈利能力显著提升,进一步支撑公司整体业绩。铁矿石业务虽然面临盈利压力,但公司已采取措施推进提质增效。整体来看,海南矿业在新能源和油气领域均有较强竞争力,所属赛道发展前景广阔。
海南矿业2026年第三季度报告重点分析了哪些方向?
海南矿业2026年第三季度报告重点分析了公司整体业绩表现、锂资源板块发展情况、油气业务盈利能力、铁矿石业务经营压力以及资本运作计划。报告详细披露了公司营业收入、净利润、净资产收益率等关键财务数据,并单独分析了锂盐产量、销量及氢氧化锂产量等锂资源业务核心指标。此外,报告还提及油气业务对整体利润的贡献,以及铁矿石业务面临的挑战和应对措施。同时,报告披露了公司股份回购、中期分红、重大交易和股权激励计划等资本运作信息。
当前市场环境下海南矿业的现状如何?
当前市场环境下,海南矿业整体经营表现稳健。报告显示,公司受益于高油价,油气业务盈利能力大幅提升,成为公司利润的重要来源。锂资源板块产量和销量均实现快速增长,表明公司在新能源领域布局成效显著。铁矿石业务虽然面临盈利压力,但公司已通过提升运维质量等措施积极应对。国际油价和铁矿石价格的走势相对平稳,为公司的经营提供了稳定的外部环境。总体来看,海南矿业在当前市场环境下展现出较强的抗风险能力和发展潜力。
海南矿业2026年第三季度报告存在哪些风险提示?
海南矿业2026年第三季度报告提示了部分经营风险。首先,铁矿石业务受销量及价格因素影响较大,若市场行情波动可能导致盈利承压。其次,锂资源板块虽然发展迅速,但仍需关注原材料价格波动和市场竞争加剧带来的风险。此外,油气业务虽然当前盈利能力较强,但油价波动可能影响其未来表现。最后,公司拟通过发行股份及支付现金购买洛阳丰瑞氟业有限公司股权的重大交易,存在交易失败或整合不及预期的风险。投资者需关注这些潜在风险因素。