猜你想问
昀冢科技2026年第三季度报告核心内容有哪些?
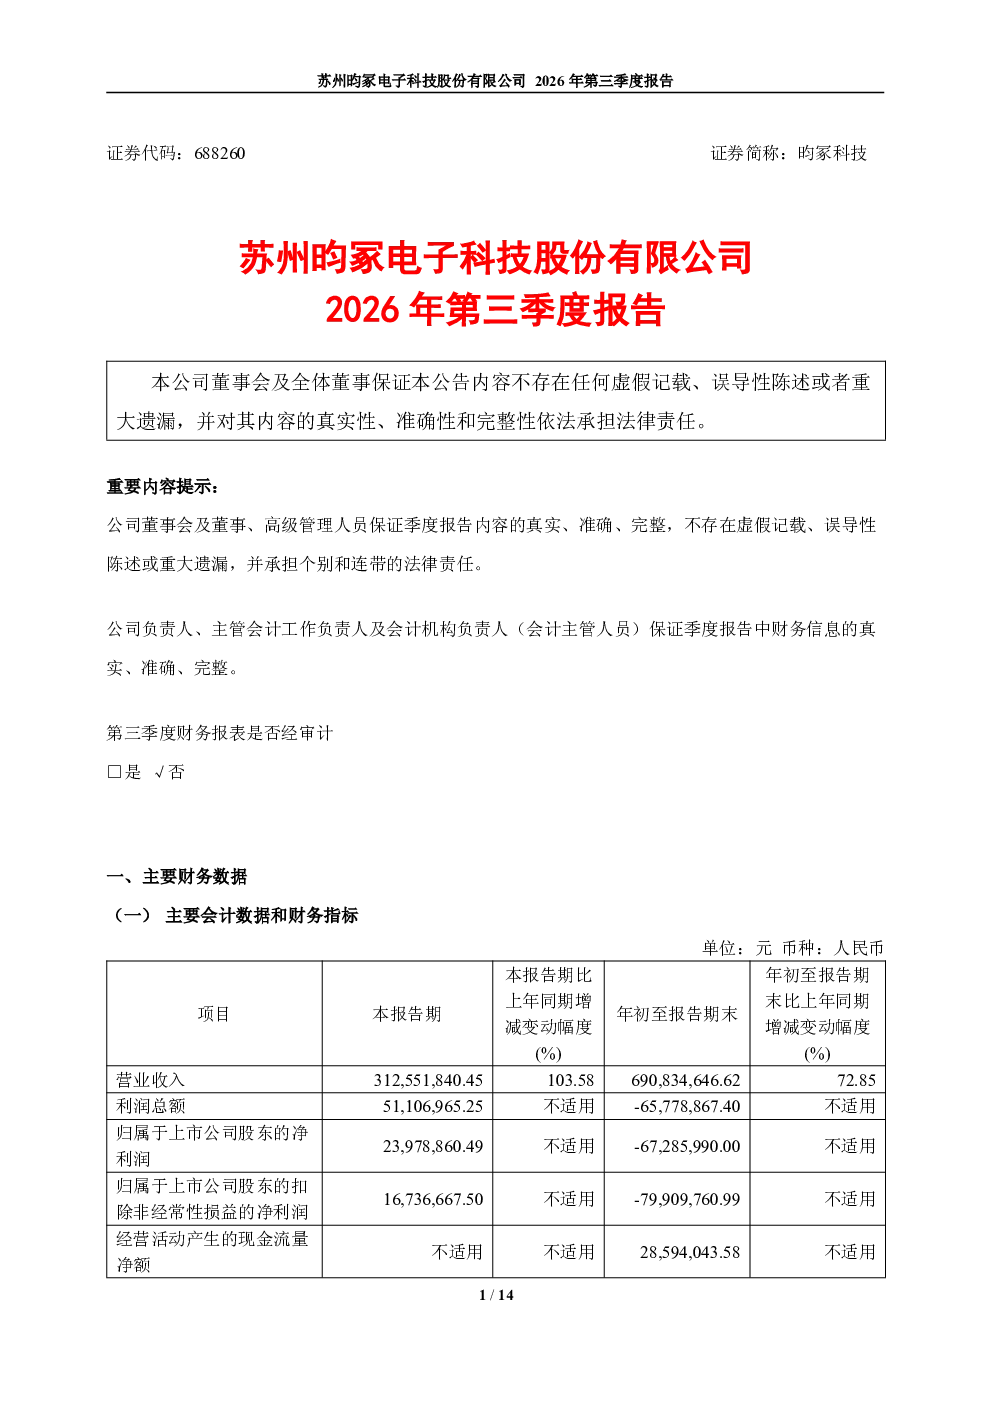
昀冢科技2026年第三季度报告显示,公司前三季度实现营业收入69,083.46万元,同比增长72.85%,其中MLCC业务收入大幅增长至29,773.08万元。同期利润总额亏损收窄至-6,577.89万元,同比减少64.64%。第三季度公司实现营业收入31,255.18万元,同比增长103.58%,MLCC业务收入增长至17,529.27万元,第三季度实现扭亏为盈,利润总额为5,110.70万元,归属于上市公司股东的净利润为2,397.89万元。
MLCC赛道行业发展趋势如何?
MLCC(片式多层陶瓷电容器)行业受益于5G、物联网、新能源汽车等领域的快速发展,市场需求持续增长。随着电子设备小型化、轻量化趋势加剧,对高性能MLCC的需求不断提升。同时,技术升级推动产品向高容量、高精度方向发展,行业竞争格局逐步优化,头部企业优势明显。未来几年,MLCC行业仍将保持较高增长速度,但需关注原材料价格波动和产能扩张风险。
该报告重点分析了哪些方向?
该报告重点分析了昀冢科技MLCC业务的增长情况,特别是第三季度扭亏为盈的表现。报告详细披露了公司营收、利润、净利润等关键财务数据,以及MLCC业务在整体收入中的占比和增长贡献。此外,报告还披露了公司股东信息、季度财务报表及会计准则执行情况,为投资者提供了较为全面的财务和经营状况信息。
当前市场对昀冢科技有何判断?
当前市场对昀冢科技的判断主要基于其业绩改善和行业发展趋势。公司第三季度实现扭亏为盈,显示其经营状况有所好转,MLCC业务增长强劲,具备较强的市场竞争力。同时,MLCC行业前景广阔,为公司提供了良好的发展机遇。但需关注市场竞争加剧和原材料价格波动等风险因素。
该研报存在哪些风险提示?
该研报提示的主要风险包括:市场竞争风险,MLCC行业竞争激烈,新进入者可能加剧市场压力;原材料价格波动风险,MLCC生产所需原材料价格波动可能影响公司盈利能力;技术迭代风险,行业技术更新迅速,需持续投入研发以保持竞争优势。此外,公司第三季度财务报表未经审计,数据准确性需以审计结果为准。