猜你想问
华天科技2026年第三季度报告主要讲了什么内容?
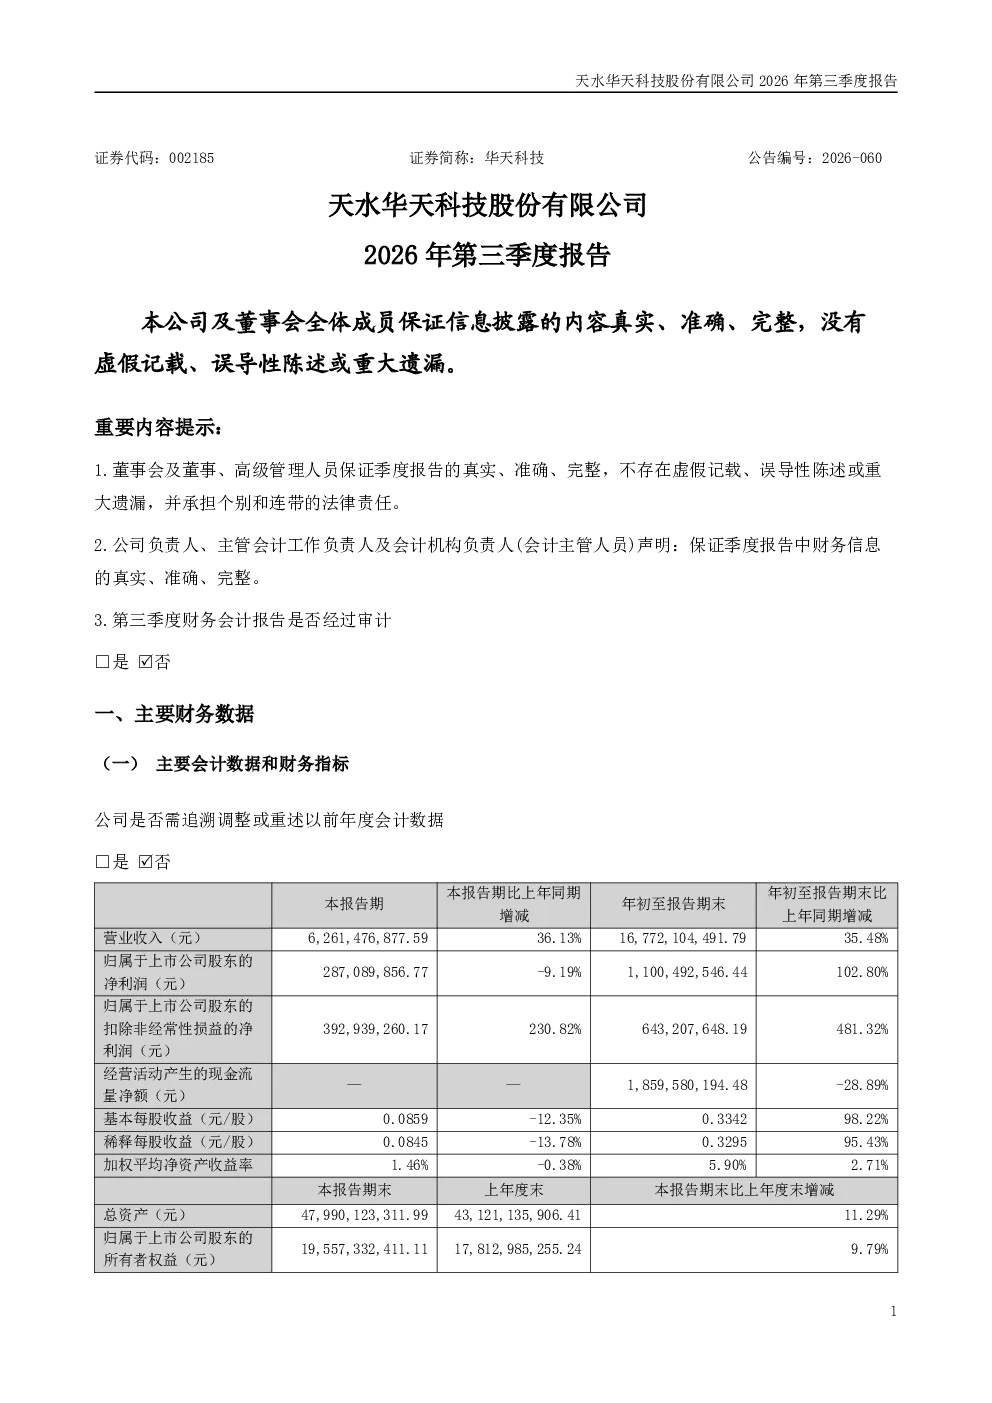
华天科技2026年第三季度报告主要披露了公司财务数据、股东信息及重大事项。财务数据显示交易性金融资产大幅下降,应收账款、预付款项、存货等均有所增长,营业收入和净利润实现双增长,但现金及现金等价物净增加额下降。股东信息方面,前十大股东因转融通变动。重大事项是公司已成功收购华羿微电子100%股份,相关批复已获证监会同意,正在积极推进后续工作。
半导体封测赛道发展趋势如何?
半导体封测赛道作为集成电路产业链的关键环节,受益于5G、AI、汽车电子等领域的快速发展,市场需求持续增长。随着芯片制程不断缩小,对封测技术的要求更高,先进封装技术成为行业竞争焦点。国内封测企业技术水平不断提升,国产替代趋势明显,但高端封测领域仍依赖进口技术,未来需加强研发投入和技术突破。
华天科技第三季度报告哪些数据最值得关注?
华天科技第三季度报告最值得关注的数据包括:营业收入增长35.48%,主要因封测订单增加;净利润增长102.80%,主要因利润率提高;投资收益大幅增长776.48%,主要因证券投资收益增加。同时,应收账款、存货等资产增长需关注其对企业现金流的影响。
当前半导体行业市场现状如何?
当前半导体行业市场呈现分化态势,一方面,消费电子市场因季节性因素有所放缓,但汽车电子、工业控制等领域需求旺盛。另一方面,全球半导体库存仍处于调整期,企业普遍进行产能优化。国内半导体产业链政策支持力度加大,本土企业竞争力提升,但国际环境不确定性仍存,行业整体处于转型升级的关键时期。
华天科技第三季度报告存在哪些风险?
华天科技第三季度报告需关注的风险包括:海外市场需求波动可能影响公司订单;原材料价格波动可能压缩利润空间;研发投入持续增加可能影响短期盈利;收购华羿微电子后整合风险需持续关注;行业竞争加剧可能影响市场份额和价格水平。此外,汇率波动和利率变化也可能对公司财务状况产生影响。
你可能感兴趣
华天科技:2026年一季度报告
财报2026-04-29
华天科技:2009年第三季度报告
财报2009-10-20
华天科技:2012年第三季度报告全文
财报2012-10-20
华天科技:2010年第三季度报告全文
财报2010-10-27
华天科技:2018年第三季度报告全文
财报2018-10-27
华天科技:2014年第三季度报告全文
财报2014-10-28
华天科技:2008年第三季度报告
财报2008-10-30
华天科技:2020年第三季度报告全文
财报2020-10-28
华天科技:2020年第三季度报告
财报2020-10-28
华天科技:2011年第三季度报告全文
财报2011-10-29