猜你想问
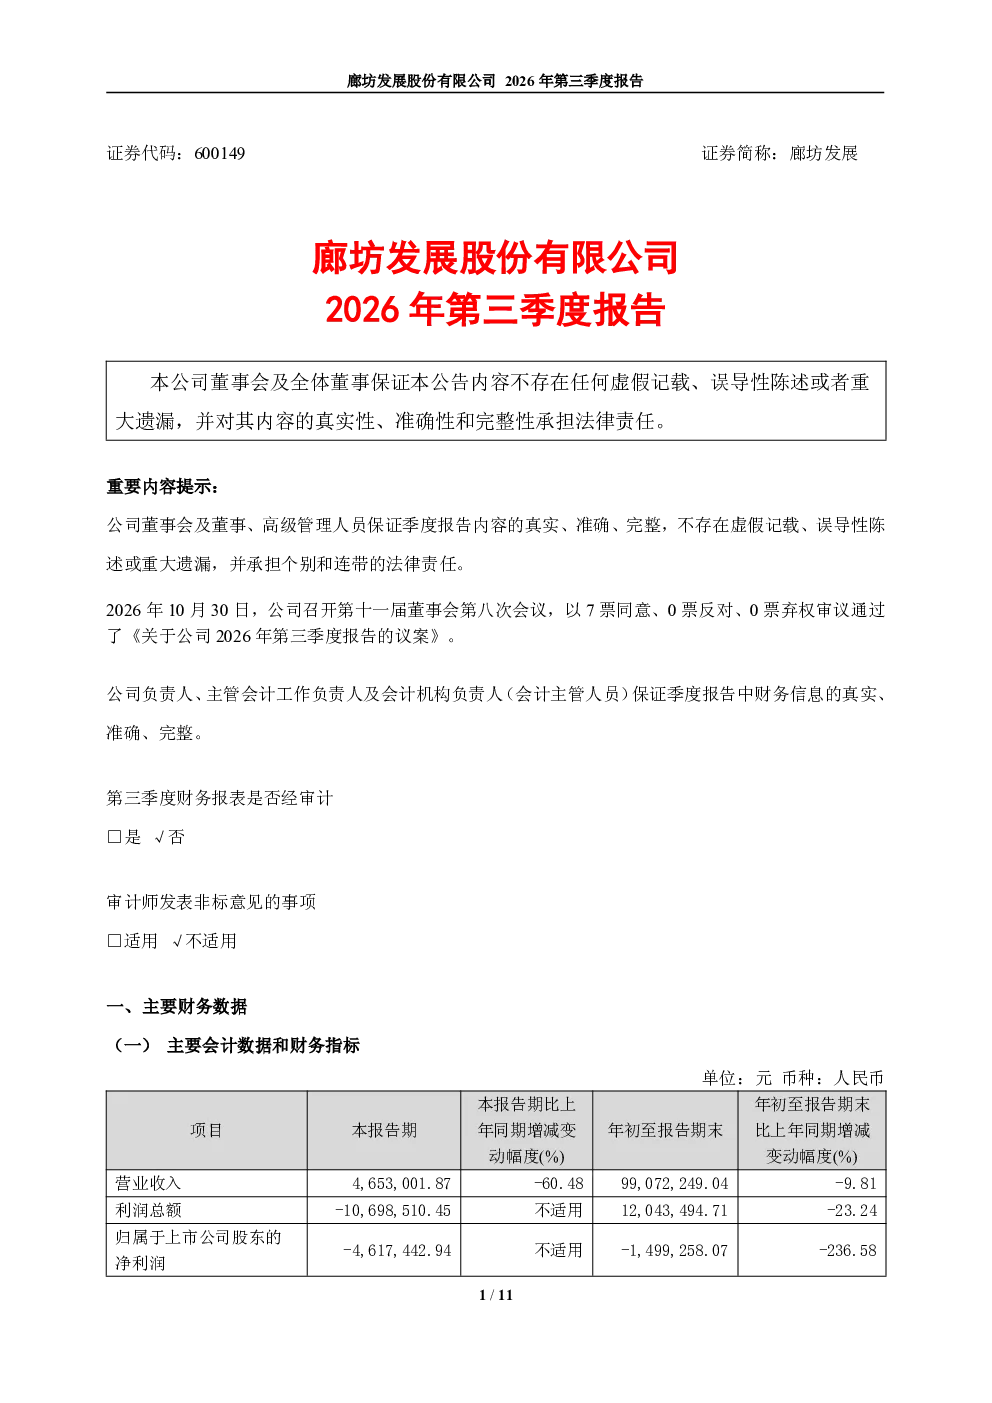
廊坊发展2026年第三季度报告主要财务数据如何?
报告显示营业收入4,653,001.87元,同比下降60.48%。利润总额为-10,698,510.45元,归属于上市公司股东的净利润为-4,617,442.94元,扣除非经常性损益后净利润为-4,744,815.47元。加权平均净资产收益率为-1.86%,同比减少1.08个百分点。基本每股收益和稀释每股收益均为-0.0121元/股。这些数据反映了公司经营状况的严峻挑战。
廊坊发展所属赛道/行业发展趋势如何?
报告未明确提及赛道/行业发展趋势,但可从公司经营情况推断。营业收入大幅下降主要是管网建设配套费摊销收入等同比减少,表明公司在基础设施配套服务领域可能面临市场需求收缩或项目进展放缓的问题。未来行业发展趋势需结合宏观经济环境及政策支持力度综合判断。
廊坊发展报告重点分析了哪些方向?
报告重点分析了公司财务状况,特别是营业收入的大幅下降和净利润的亏损。主要原因是管网建设配套费摊销收入减少。此外,报告还披露了资产负债情况,显示总资产和所有者权益均有所下降。股东信息方面,恒大地产持续被司法冻结,可能影响公司未来股权结构。
当前廊坊发展市场现状如何?
从财务数据看,廊坊发展市场现状较为严峻。公司营业收入和净利润均出现大幅下滑,现金流状况不佳,经营活动产生的现金流量净额为负。股东结构中,恒大地产持股被司法冻结,可能引发市场对公司稳定性的担忧。整体而言,公司面临较大的经营压力。
阅读廊坊发展研报需注意哪些风险?
阅读该研报需注意的主要风险包括:持续亏损可能导致公司现金流紧张,影响日常运营和投资能力;股东结构变化,特别是恒大地产持股被司法冻结,可能引发股权纠纷或影响公司治理;行业需求收缩可能进一步压缩公司收入空间。此外,报告未披露经营活动现金流量净额,增加了财务分析的局限性。
你可能感兴趣
廊坊发展:廊坊发展2026年第一季度报告
财报2026-04-30
廊坊发展:2012年第三季度报告
财报2012-10-26
廊坊发展:华夏建通2004年第三季度报告
财报2004-10-30
廊坊发展:廊坊发展2025年第三季度报告
财报2025-10-31
廊坊发展:邢台轧辊2002年第三季度报告
财报2002-10-25
廊坊发展:2016年第三季度报告
财报2016-10-27
廊坊发展:廊坊发展2024年第三季度报告
财报2024-10-31
廊坊发展:2014年第三季度报告
财报2014-10-28
廊坊发展:华夏建通2005年第三季度报告
财报2005-10-25
廊坊发展:S 华夏通2006年第三季度报告
财报2006-10-31