猜你想问
兴发集团2026年第三季度报告核心内容有哪些?
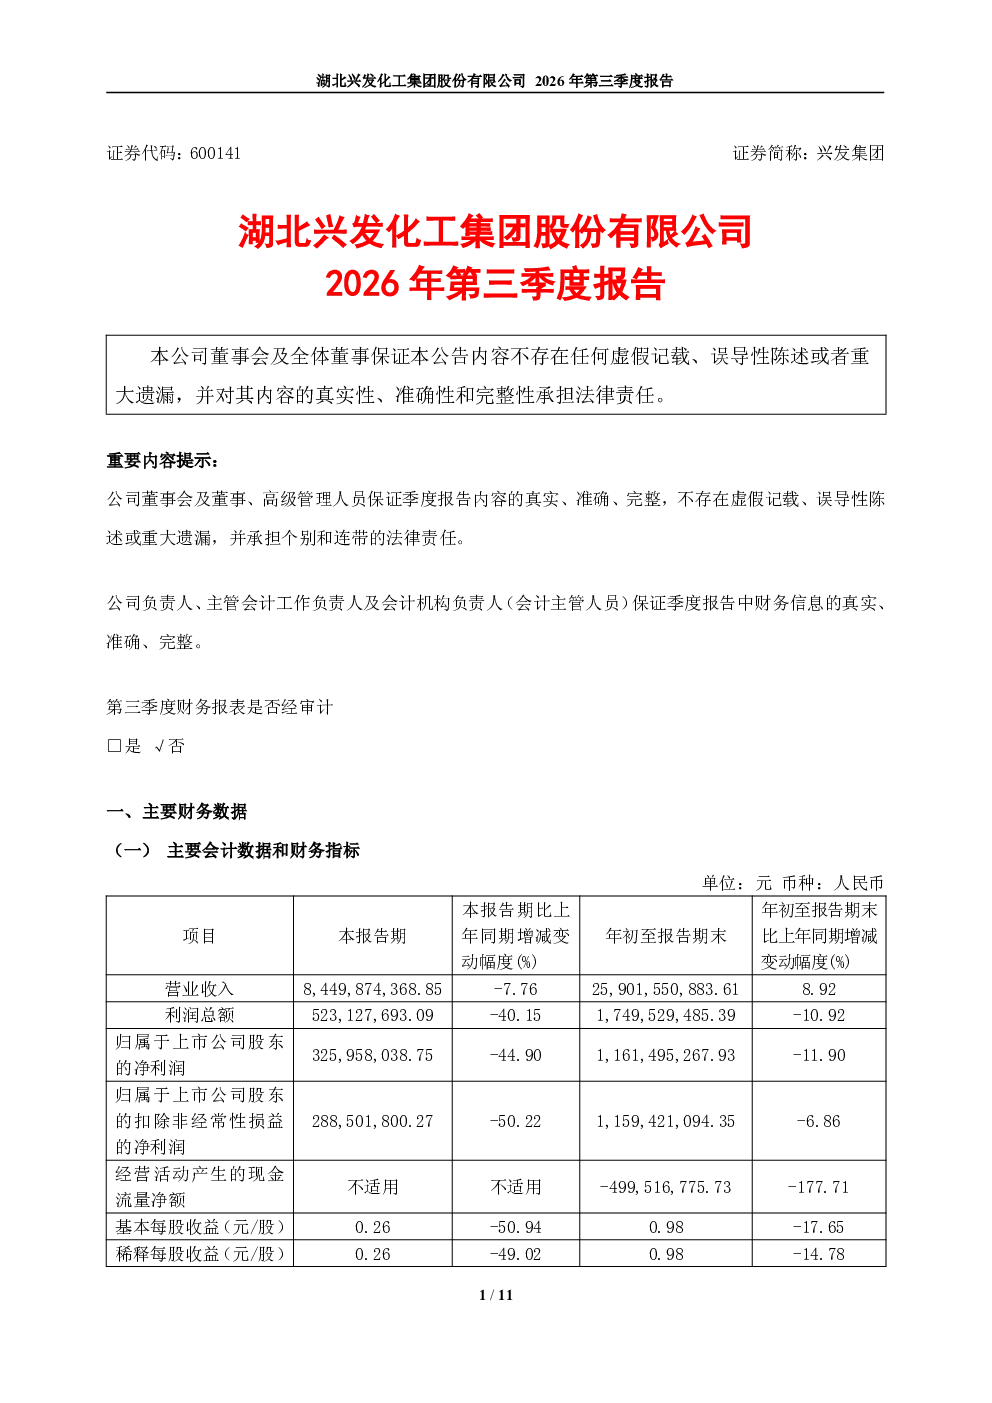
兴发集团2026年第三季度报告显示,公司前三季度营业收入259.02亿元,同比增长8.92%;净利润11.61亿元,同比下降11.90%。主要原因是磷矿石、磷肥产品盈利水平大幅减弱,以及汇率波动导致汇兑损失超过7,000万元。特种化学品业务需求向好,高端精细产品利润贡献占比提升;农药、有机硅、新能源板块行业景气度回暖,经营业绩实现不同程度增长,对公司整体经营业绩形成一定支撑。公司9月末总资产585.11亿元,所有者权益252.71亿元。经营活动现金流量净额为负,主要受新能源业务规模扩张、原材料采购成本增加及行业上下游资金结算模式差异等因素影响。
兴发集团所属赛道行业发展趋势如何?
兴发集团所属化工行业在2026年前三季度呈现分化态势。磷矿石、磷肥产品受价格影响盈利减弱,但特种化学品业务需求整体向好,高端精细产品利润贡献占比提升。农药、有机硅、新能源板块行业景气度回暖,经营业绩实现增长。整体看,化工行业向高端化、绿色化转型趋势明显,新能源、新材料领域发展潜力较大,但原材料价格波动、汇率风险仍需关注。公司业务布局多元化,有助于分散单一赛道风险。
兴发集团报告重点分析了哪些方向?
兴发集团报告重点分析了公司多元化业务板块的经营表现。报告显示,特种化学品业务需求向好,高端精细产品利润贡献占比提升;农药、有机硅、新能源板块行业景气度回暖,经营业绩实现增长。同时,报告也披露了磷矿石、磷肥产品盈利水平大幅减弱,以及汇率波动导致汇兑损失的情况。此外,公司经营活动现金流量净额为负,主要受新能源业务规模扩张、原材料采购成本增加及行业上下游资金结算模式差异等因素影响。报告强调了公司业务多元化布局的必要性。
当前兴发集团市场现状如何?
当前兴发集团市场现状呈现多元化发展特征。一方面,公司磷矿石、磷肥业务受市场价格影响盈利能力下降,但特种化学品业务表现亮眼,高端产品利润贡献占比提升。另一方面,农药、有机硅、新能源板块行业景气度回暖,经营业绩实现增长,对公司整体业绩形成支撑。公司总资产规模较大,但经营活动现金流量净额为负,主要受新能源业务扩张、原材料成本上升及行业结算模式影响。整体看,公司业务布局较为均衡,但仍需关注原材料价格波动、汇率风险等市场因素。
兴发集团研报有哪些风险提示?
兴发集团研报提示的主要风险包括:1)原材料价格波动风险,公司部分产品依赖磷矿石等原材料,价格波动可能影响盈利能力;2)汇率波动风险,公司部分业务涉及进出口,汇率波动可能导致汇兑损失;3)行业竞争加剧风险,特种化学品、农药、有机硅等领域竞争激烈,可能影响市场份额和盈利水平;4)经营活动现金流压力,新能源业务扩张、原材料采购成本增加及行业上下游资金结算模式差异可能导致现金流紧张。此外,行业政策变化、环保压力等也可能对公司经营产生影响。