猜你想问
安迪苏2026年第三季度报告核心内容有哪些?
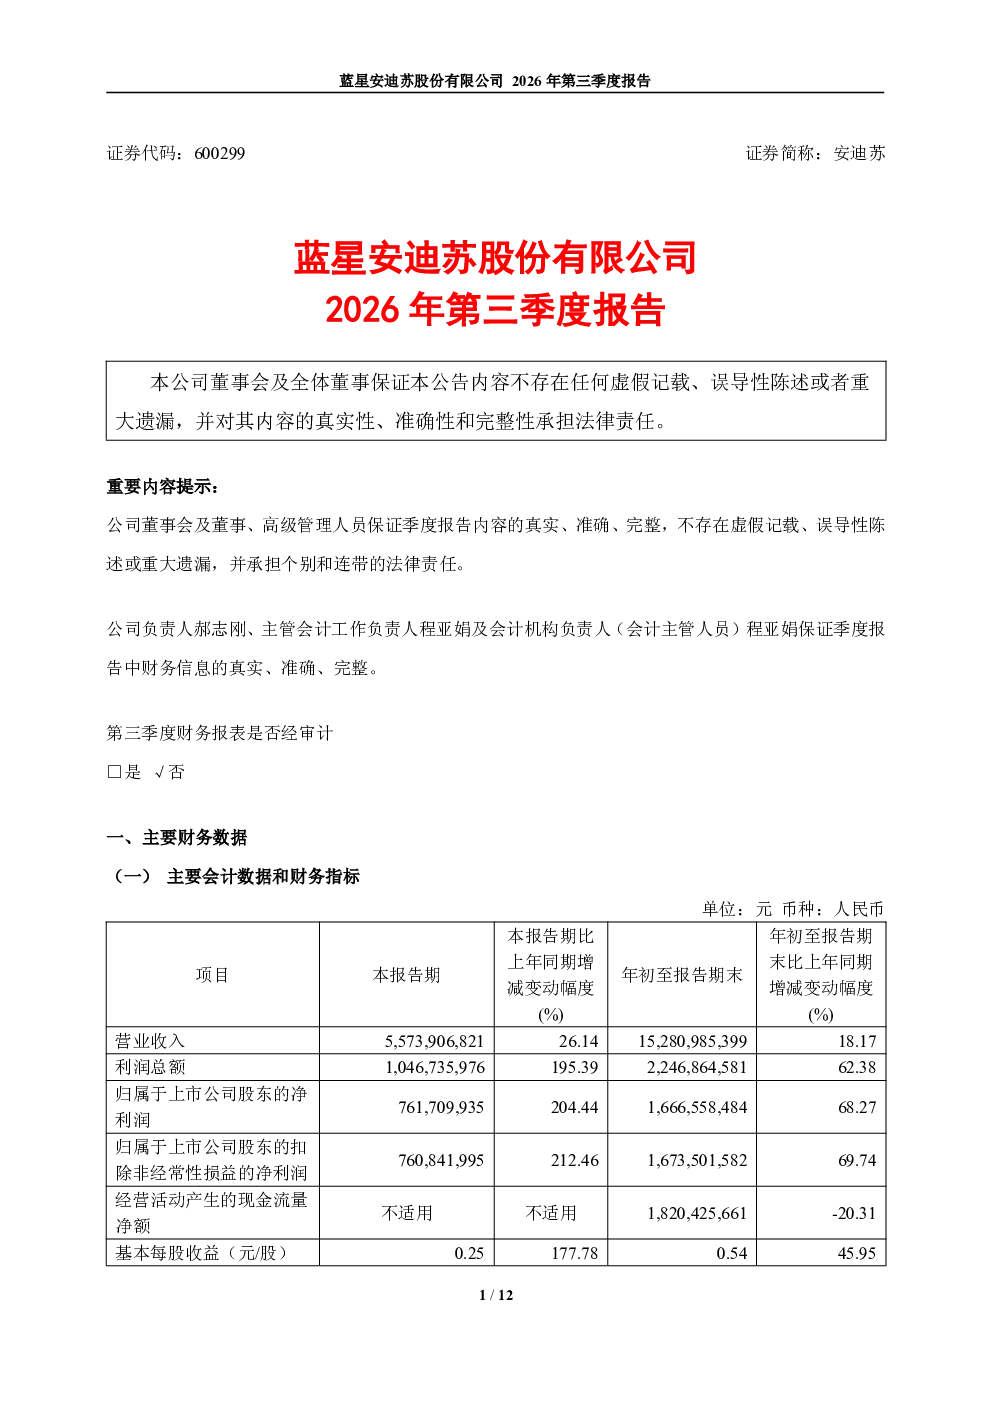
蓝星安迪苏股份有限公司2026年第三季度报告显示,公司经营状况显著改善。营业收入55.74亿元,同比增长26.14%;利润总额10.47亿元,同比增长195.39%;归属于上市公司股东的净利润7.62亿元,同比增长204.44%。主要产品蛋氨酸量价齐升,销售业绩突出,多个特种产品品类实现强劲增长。公司总资产288.01亿元,同比增长3.98%;归属于上市公司股东的所有者权益202.78亿元,同比增长2.08%
安迪苏所属赛道行业发展趋势如何?
安迪苏所属行业为氨基酸及特种化学品制造,报告期内公司蛋氨酸等主要产品量价齐升,销售业绩突出,多个特种产品品类实现强劲增长。这表明行业高端化、差异化发展趋势明显,市场需求对技术领先和产品创新的企业更为青睐。公司作为中国蓝星(集团)股份有限公司旗下企业,受益于集团资源整合能力,未来在特种化学品领域有望持续受益于下游应用扩容和技术迭代
安迪苏报告重点分析了哪些方向?
报告重点分析了公司经营状况显著改善,营收利润双增长,蛋氨酸等核心产品表现突出。同时关注到经营活动现金流同比下降20.31%,需警惕其可持续性。股东结构显示中国蓝星(集团)股份有限公司持股74.69%,为控股股东。财务报表还揭示了公司总资产、所有者权益的稳健增长,但投资收益和公允价值变动收益为负,需进一步关注其投资活动效率
安迪苏当前市场现状如何?
安迪苏2026年第三季度业绩表现强劲,营收利润大幅增长,蛋氨酸等核心产品市场竞争力增强。公司总资产和所有者权益稳步增长,显示其财务基础扎实。但经营活动现金流下降值得关注,可能与其原材料采购、产品销售回款周期有关。股东高度集中,有利于战略协同,但也需关注单一股东风险
安迪苏研报有哪些风险提示?
安迪苏报告显示经营活动现金流下降,需关注其可持续性及对短期偿债能力的影响。投资收益和公允价值变动收益为负,可能与其投资活动效率或市场环境变化有关。股东高度集中在中国蓝星(集团)股份有限公司,若集团战略调整可能对公司产生较大影响。此外,行业竞争加剧和原材料价格波动也是潜在风险因素