猜你想问
渤海化学2026年第三季度报告主要财务数据如何?
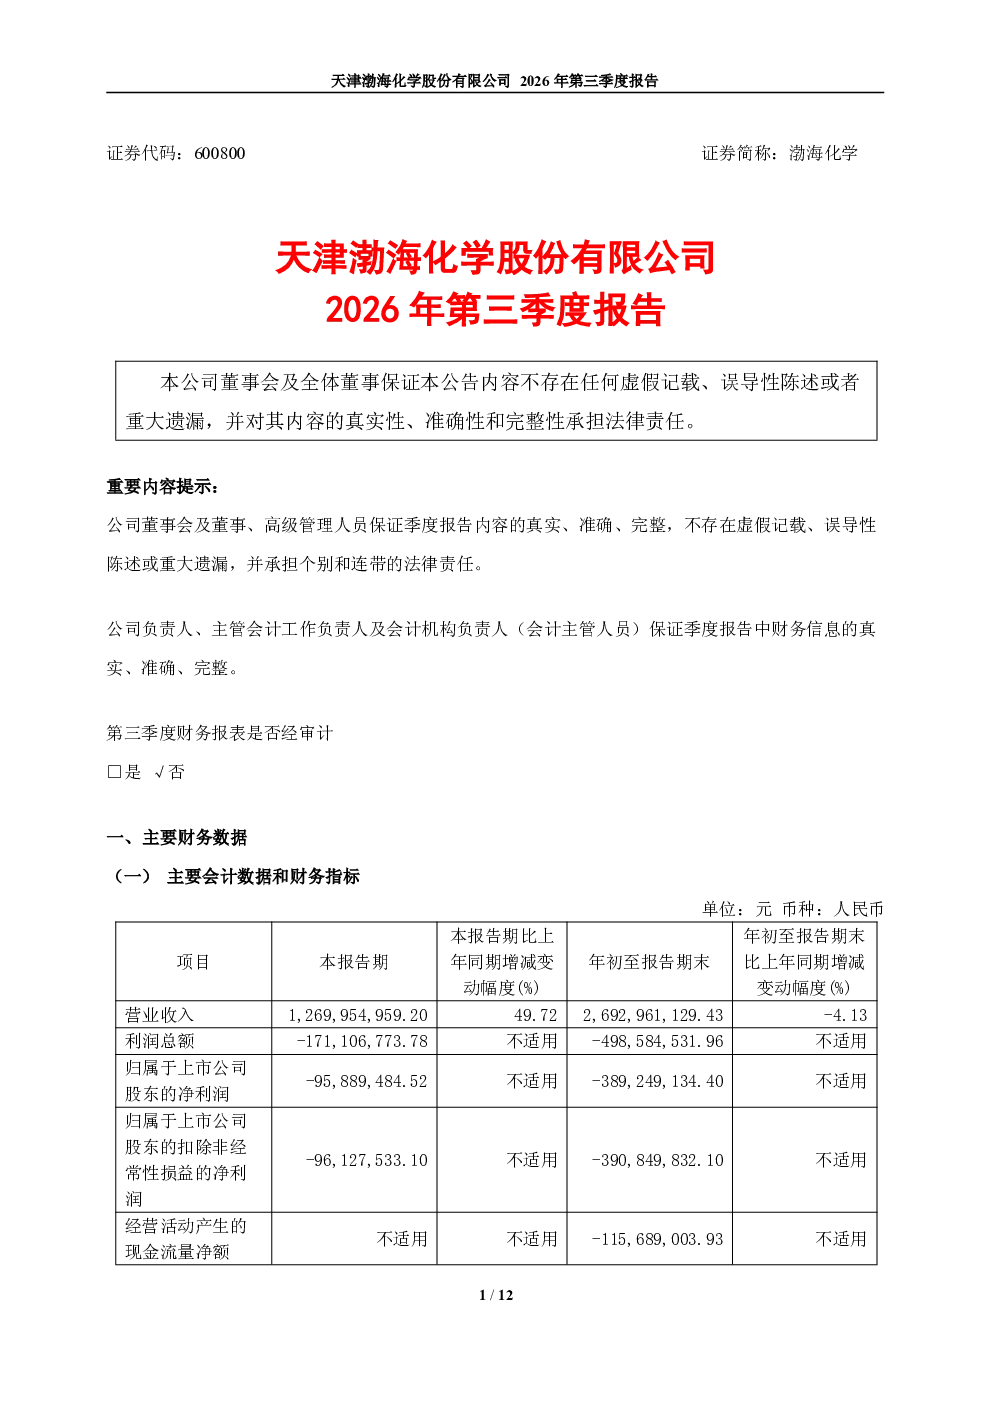
本报告期渤海化学营业收入1,269,954,959.20元,同比增长49.72%,但年初至报告期末营业收入2,692,961,129.43元,同比下降4.13%。利润总额及归属于上市公司股东的净利润均为负值,年初至报告期末分别为-171,106,773.78元和-389,249,134.40元。经营活动产生的现金流量净额为-115,689,003.93元,总资产同比增长22.14%至5,380,138,454.44元,但所有者权益同比下降23.13%至861,109,111.07元。
渤海化学所在赛道发展趋势如何?
渤海化学所处化工行业受原材料价格波动及市场需求变化影响较大。丙烯价格上涨带动公司产品收入增长,但募投项目投产也需关注其长期盈利能力。行业整体面临环保压力及技术升级挑战,未来需关注新能源材料、绿色化工等新兴方向的发展机遇,以及原材料价格周期性波动对公司业绩的影响。
本报告重点分析了哪些方向?
本报告重点分析了渤海化学的营收增长驱动因素,主要系丙烯价格上涨及募投项目逐步投产。同时关注了公司净利润持续亏损的问题,原因包括转让子公司渤海石化49%股权的影响。此外,报告还分析了经营活动现金流改善情况,主要得益于购买原材料支付的现金减少,以及公司资产负债结构变化。
当前渤海化学的市场现状如何?
渤海化学当前面临的主要市场挑战是持续亏损,尽管营业收入有所增长,但盈利能力仍需提升。公司需关注原材料价格波动风险,以及募投项目达产后的市场竞争力。股东结构方面,第一大股东渤化集团与第二大股东磁卡集团存在关联关系,可能影响公司决策独立性。
投资渤海化学需注意哪些风险?
投资渤海化学需关注持续亏损风险,公司目前净利润为负,且所有者权益有所下降。需警惕原材料价格波动对公司业绩的敏感性,以及募投项目投产后的市场风险。此外,公司关联交易可能存在的利益输送风险也需关注。股东集中度较高,第一大股东持股28.41%,可能存在大股东决策风险。