猜你想问
阿科力2026年第三季度报告主要讲了什么?
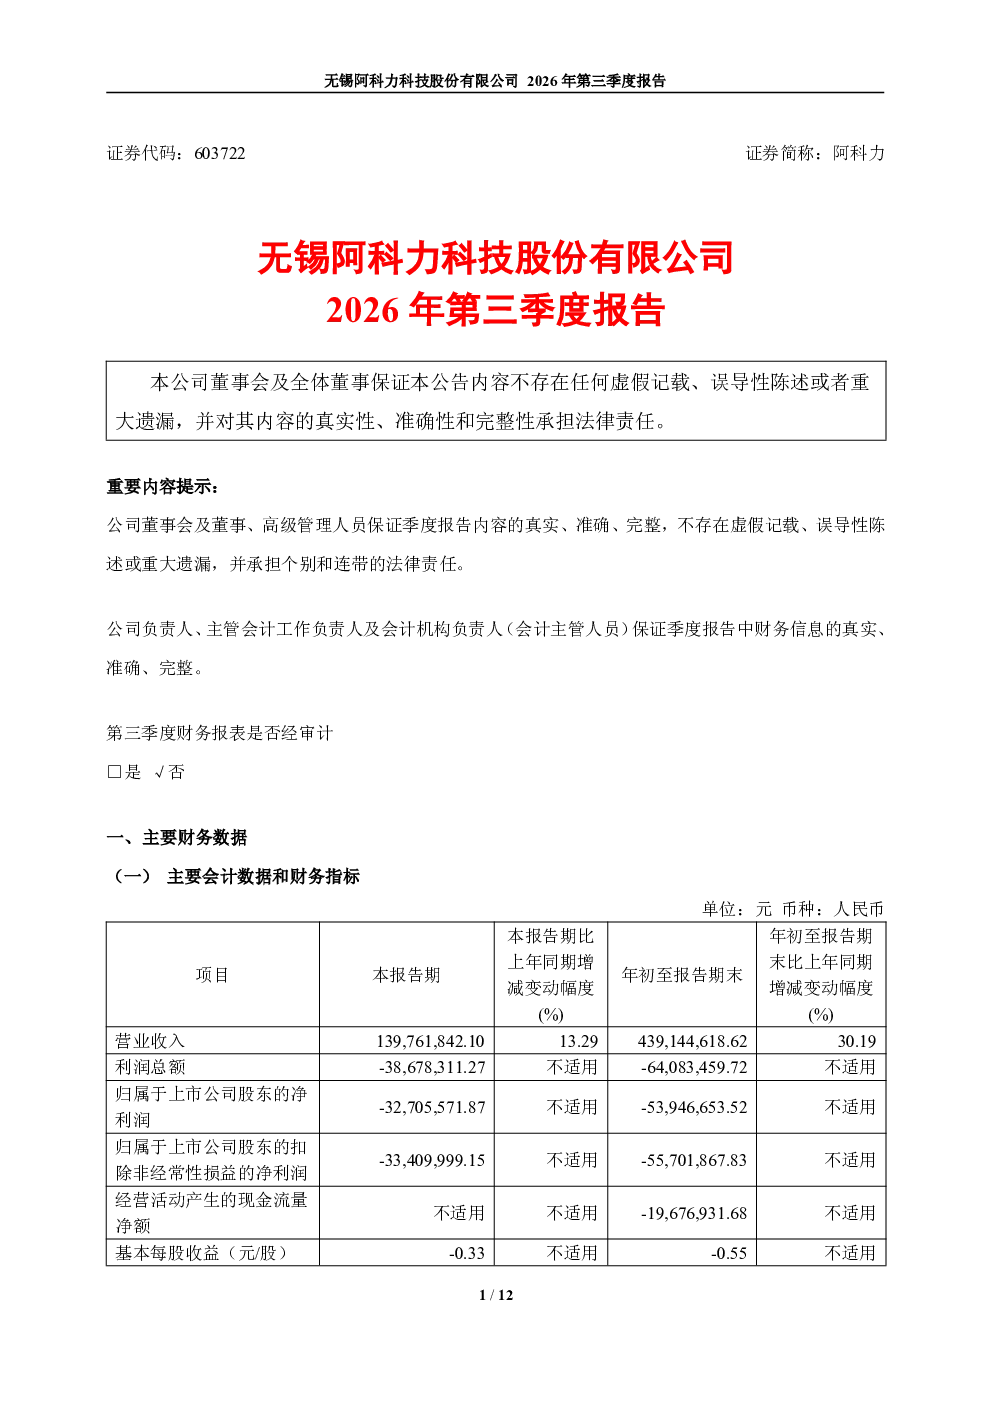
本报告显示阿科力2026年第三季度营业收入1.40亿元,同比增长13.29%,但利润总额及净利润均出现亏损,分别为-3868万元和-3271万元。年初至报告期末,营业收入同比增长30.19%,但净利润持续亏损6408万元和5395万元。亏损主要归因于脂肪胺市场竞争加剧、原材料价格上涨、股份支付费用及汇兑损失增加。公司潜江工厂脂肪胺新产能投产及光学材料销量增加推动了营收增长。
阿科力所属赛道的发展趋势如何?
阿科力所处赛道涉及脂肪胺和光学材料生产,当前市场竞争激烈,原材料成本压力显著。行业发展趋势显示,随着下游应用需求增长,技术升级和产能扩张成为关键。企业需在成本控制和市场份额间寻求平衡,技术创新和多元化布局或能提升长期竞争力。目前行业整体仍处于转型升级阶段,政策支持和市场需求将直接影响企业表现。
本报告重点分析了哪些方面?
本报告重点分析了阿科力的财务表现和经营状况。营收增长主要来自产能扩张和产品销量提升,但盈利能力未达预期,亏损问题突出。报告详细披露了成本结构、费用支出及现金流状况,显示公司经营压力较大。同时,股东结构变化也反映公司治理和股权稳定性情况。整体来看,报告聚焦于公司运营效率和盈利改善的潜在路径。
当前阿科力市场面临哪些现状?
阿科力当前市场现状表现为增长与亏损并存。公司积极扩大产能以抢占市场份额,但市场竞争和成本因素导致利润承压。资产负债表显示资产规模有所下降,财务杠杆较高。现金流量表反映经营活动持续净流出,依赖筹资活动补充现金流。行业竞争格局复杂,原材料价格波动是主要风险,公司需加强供应链管理以应对不确定性。
阅读阿科力这份报告需注意哪些风险?
阅读阿科力报告需关注持续亏损风险,当前盈利能力未改善,依赖外部融资维持运营。市场竞争加剧可能导致价格战,影响毛利率水平。原材料价格波动直接影响生产成本,需建立风险对冲机制。同时,研发投入占比高,但成果转化存在不确定性。股东结构集中度较高,可能存在股权变动风险。投资者需警惕经营杠杆和财务风险,结合行业周期判断长期发展前景。