猜你想问
赛微微电2026年第三季度报告核心内容有哪些?
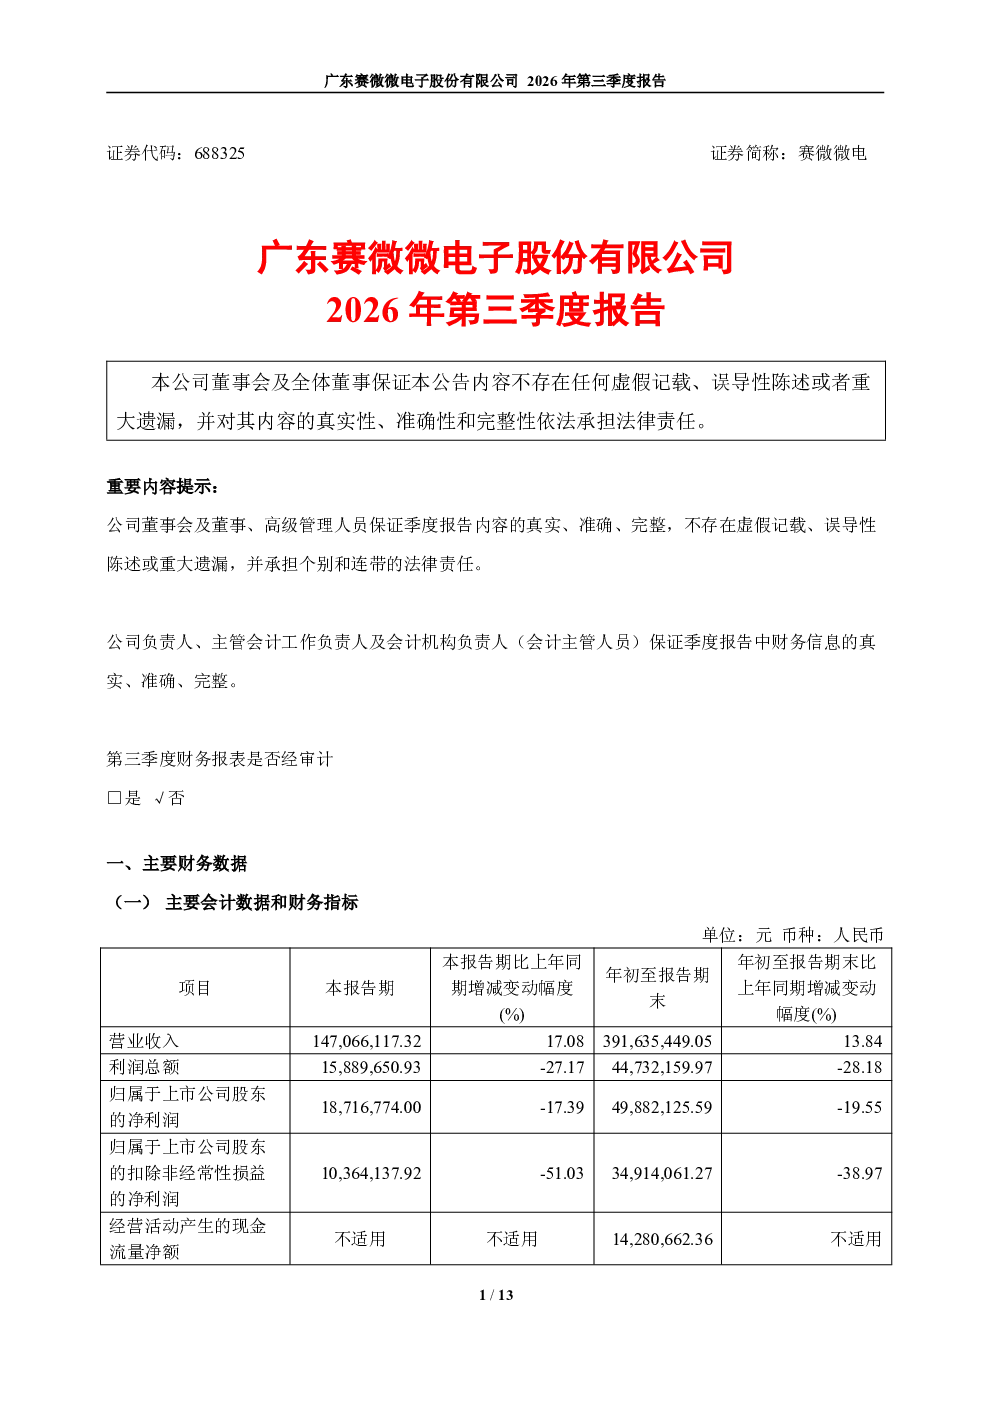
赛微微电2026年第三季度报告显示,公司营业收入1.47亿元,同比增长17.08%;利润总额1589.65万元,同比下降27.17%;归属于上市公司股东的净利润1871.68万元,同比下降17.39%。扣除非经常性损益后净利润1036.41万元,同比下降51.03%。报告期内公司总资产20.56亿元,同比增长5.36%;归属于上市公司股东的所有者权益17.27亿元,同比下降1.80%。\n公司研发投入占营业收入的比例为30.01%,较上期增加1.30个百分点,非经常性损益项目本期金额为835.27万元。总体来看,公司在报告期内营业收入和净利润均有所增长,但扣除非经常性损益后净利润下降明显,主要受研发投入增加和存货跌价准备计提的影响。
赛微微电所属赛道发展趋势如何?
赛微微电所属赛道发展趋势需结合行业报告及政策导向分析。从公司财报看,其研发投入占比持续提升,反映行业对技术创新的重视。当前电子行业竞争激烈,技术迭代加速,公司需持续加大研发以保持竞争力。同时,原材料价格波动、市场需求变化等因素也会影响行业发展,投资者应关注行业整体景气度及政策支持力度。
赛微微电报告重点分析了哪些方向?
赛微微电报告重点分析了财务指标变动及原因。报告显示,公司营收和净利润同比增长,但扣非净利润下降明显,主要受研发投入增加和存货跌价准备计提影响。此外,报告还披露了股东结构变化,前十大股东持股比例及变动情况。公司资产负债表、利润表和现金流量表数据完整,反映了公司经营状况和财务风险。
赛微微电当前市场现状如何?
赛微微电当前市场现状表现为营收增长但盈利能力承压。公司2026年第三季度报告显示,营业收入和净利润同比增长,但扣除非经常性损益后净利润大幅下降,反映公司经营压力。从股东信息看,机构投资者持股比例较高,市场关注度较高。公司仍保持较高研发投入,未来发展潜力需持续观察。
赛微微电研报存在哪些风险提示?
赛微微电研报提示的主要风险包括:研发投入持续增加可能影响短期盈利能力;存货跌价准备计提反映产品滞销或市场变化风险;大额筹资活动产生的现金流量净额为负,需关注偿债压力。此外,行业竞争加剧、技术迭代风险、原材料价格波动等外部因素也可能对公司经营产生影响。