猜你想问
太龙药业2026年第三季度报告核心内容有哪些?
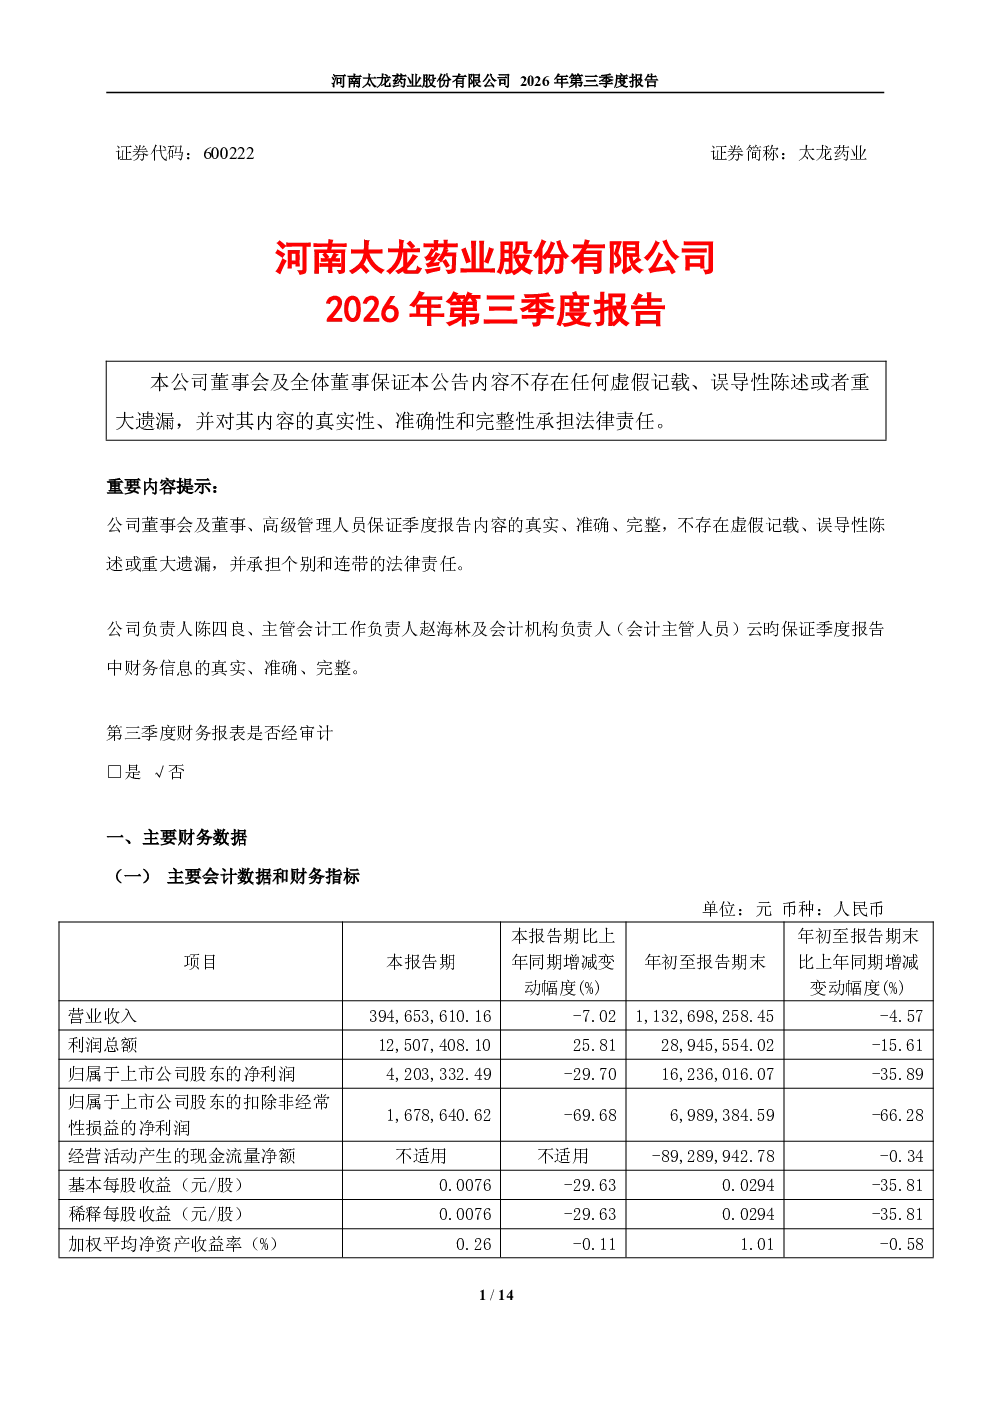
太龙药业2026年第三季度报告显示,公司营业收入39.47亿元,同比下降7.02%;利润总额1.25亿元,同比增长25.81%。归属于上市公司股东的净利润4203.33万元,同比下降29.70%。扣除非经常性损益后净利润1678.64万元,同比下降69.68%。基本每股收益0.0076元,同比下降29.60%。加权平均净资产收益率为0.26%,同比下降0.11个百分点。报告还提到非经常性损益合计2.52亿元,主要来自政府补助和公允价值变动收益。
太龙药业所处赛道/行业发展趋势如何?
太龙药业所处药品制剂行业受集采政策影响显著,报告显示公司集采产品执标后价格空间收窄,导致销售收入及毛利下降。行业整体面临成本压力和利润率压缩,但创新药和生物类似药领域仍存在增长机会。政府补助和公允价值变动成为短期利润重要支撑,但长期需关注研发投入与市场竞争力。行业集中度提升,头部企业优势明显,中小企业需寻求差异化发展路径。
太龙药业报告重点分析了哪些方向?
报告重点分析了公司药品制剂业务受集采政策影响下的盈利能力变化,以及非经常性损益对净利润的驱动作用。公司净利润下降主要由于集采产品价格空间收窄,毛利下滑;同时所得税费用增加也对净利润产生负面影响。此外,报告还关注了产业投资基金公允价值变动收益增加及参股公司投资损失对公司扣非净利润的影响。
太龙药业当前市场现状如何判断?
太龙药业当前市场现状表现为营收微降但利润总额有所增长,但扣非净利润大幅下滑,反映主营业务盈利能力承压。公司控股股东存在变更风险,泰容产投拟转让股份给江药控股,可能引发股权结构变动。短期融资券发行及中期票据额度获得显示公司财务策略灵活,但经营活动现金流为负需关注资金链安全。
太龙药业研报存在哪些风险提示?
研报提示的风险包括:药品制剂业务受集采政策持续影响,可能导致利润空间进一步压缩;非经常性损益依赖政府补助和公允价值变动,稳定性存疑;控股股东变更可能引发管理层动荡;经营活动现金流为负,存在资金链断裂风险。此外,公司终止员工持股计划并回购注销股份,可能影响员工积极性,需关注内部管理稳定性。