猜你想问
首创环保2026年第三季度报告核心内容有哪些?
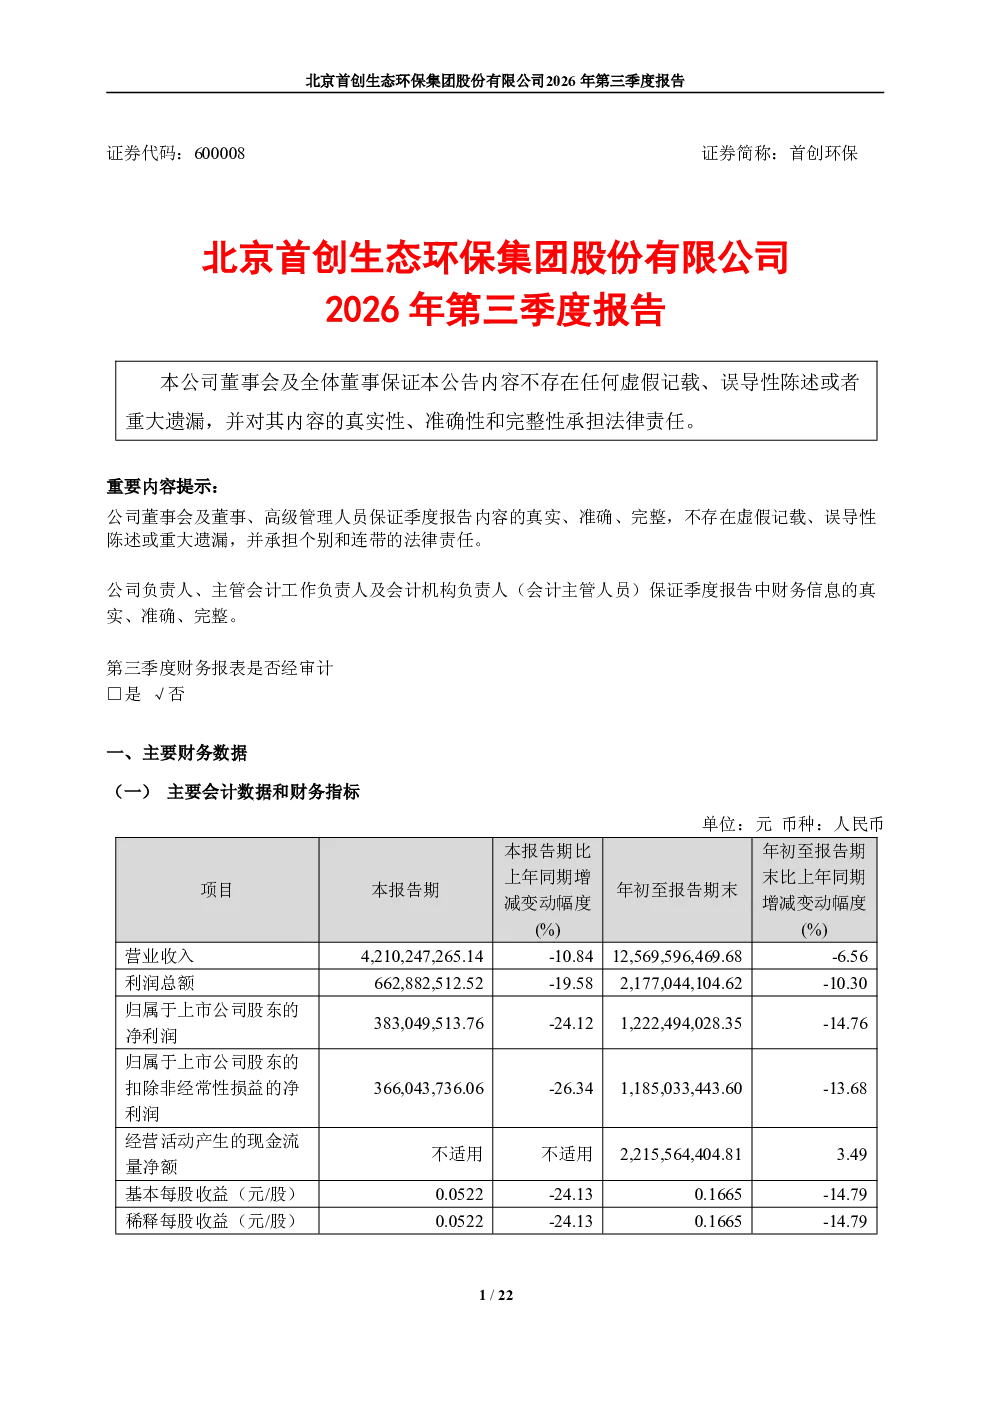
首创环保2026年前三季度实现营业收入125.70亿元,归母净利润12.22亿元,同比有所下降,主要受工程业务收缩及资产出售影响。剔除已退出项目影响后,核心运营业务收入同比增长3.48%,运营类业务收入占比提升6.25个百分点,收入结构持续优化。综合毛利率同比提升0.95个百分点,盈利质量与可持续发展能力增强。财务方面,公司坚守稳健策略,融资成本降低12BP,资产负债率下降1.12个百分点,财务韧性增强。经营活动现金流量净额同比提升3.49%,自由现金流转正至3.88亿元,内生造血能力提升。
环保赛道行业发展趋势如何?
首创环保在城乡供水、城乡排水、城市固废、工业水处理等领域持续深耕,推动业务多元化发展。城乡供水和排水业务量价齐升,吨水电耗、药费下降,运营效率提升。城市固废业务通过餐厨废弃物制油、生物质资源转化等拓展新增长点,绿证申领与销售增加。工业水处理订单持续拓展,覆盖煤化工、新材料等领域,一体化服务模式显现优势。这些业务布局反映了环保行业向精细化、综合化、绿色化发展的趋势。
报告重点分析了哪些方向?
报告重点分析了首创环保的收入结构优化、盈利能力提升、财务稳健性及内生造血能力。公司通过剥离低效资产,聚焦核心运营业务,运营类业务收入占比提升。综合毛利率提升,显示盈利质量改善。财务策略稳健,融资成本下降,资产负债率降低,现金流状况好转。此外,报告还详细介绍了公司在城乡供水、排水、固废、工业水处理等细分领域的业务拓展和运营管理情况,以及光伏发电等新能源业务的布局。
当前环保行业市场现状如何?
首创环保所处环保行业市场呈现多元化竞争格局,公司业务覆盖城乡供水、排水、固废、工业水处理等多个细分领域,各领域市场需求稳定增长。公司在供水、排水领域通过规模化扩张和提价策略提升盈利能力。固废处理业务受益于政策推动和资源化利用需求增长。工业水处理市场对一体化解决方案需求增加,公司以全水系统服务模式获得竞争优势。同时,环保行业面临政策变化、技术迭代等挑战,企业需持续创新提升竞争力。
报告提示了哪些风险?
首创环保报告未明确提示具体风险,但可从行业及公司经营角度分析潜在风险。环保行业受政策影响较大,环保标准提升可能增加运营成本。市场竞争激烈,新进入者和技术创新可能对公司市场份额构成挑战。公司业务涉及多个领域,部分业务受地域经济环境影响较大。此外,工程业务收缩及资产出售带来的短期业绩波动,以及自由现金流仍需持续改善等因素,可能存在一定经营风险。