猜你想问
高盛公司调查报告的核心内容是什么?
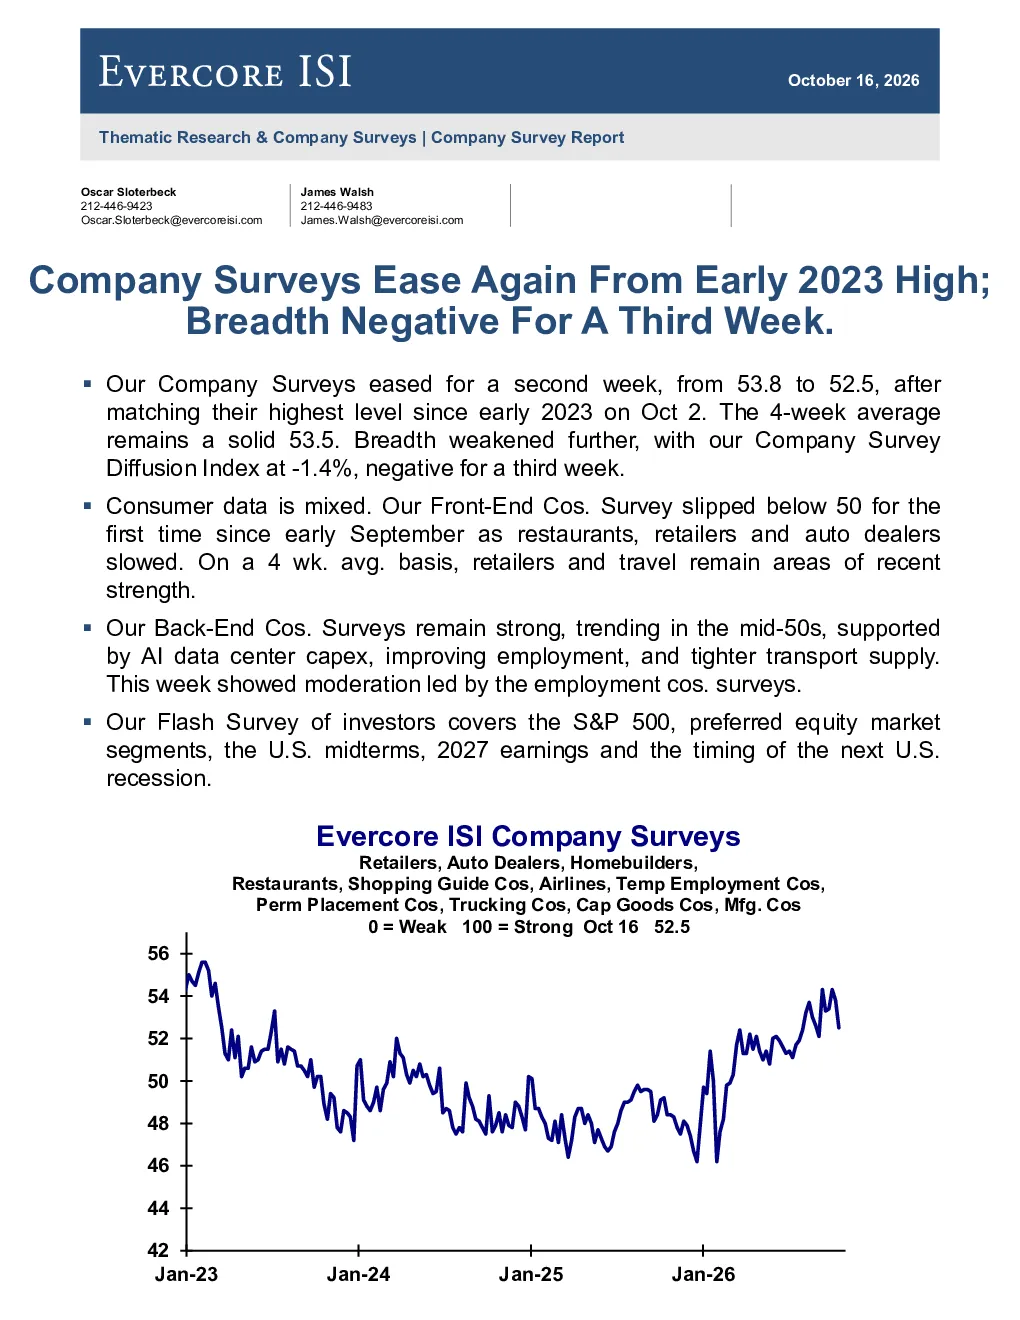
该报告显示后端公司调查保持强劲,中位数为五十多岁,主要得益于AI数据中心资本支出、就业改善和运输供应收紧。但后端公司调查连续第二周有所放缓,从53.8降至52.5,4周平均数仍保持稳健的53.5。前端公司调查连续第二周有所缓和,从50.4降至49.3,首次在9月初以来跌破50点,主要原因是餐厅、零售商和汽车经销商业务放缓。零售商销售调查连续第二周有所缓和,从58.4降至51.3,但4周平均数仍为56.6,为自4月以来的最高点。汽车经销商调查有所放缓,受信贷收紧和燃料成本上升影响。广度方面,公司调查扩散指数连续第三周为负值,为-1.4%。出行需求依然强劲,豪华轿车公司和航空公司调查保持强劲态势,航空公司调查达到66.3分,需求稳定且定价强劲。
报告反映的赛道/行业发展趋势有哪些?
报告显示AI数据中心资本支出、就业改善和运输供应收紧支撑后端公司强劲,但前端业务放缓,特别是餐厅、零售商和汽车经销商面临压力,反映消费端需求分化。零售商销售虽短期放缓,但长期仍保持较高水平,汽车经销商受信贷和成本影响。整体看,AI相关领域和出行需求保持韧性,但部分消费领域存在放缓迹象,行业发展趋势呈现结构性分化。
报告重点分析了哪些方向?
报告重点分析了后端公司调查的持续强劲与放缓趋势,前端公司调查的跌破50点现象及其原因,零售商和汽车经销商的具体业务表现,以及广度扩散指数的持续负值。同时关注了出行需求的强劲表现,特别是豪华轿车公司和航空公司的稳健态势。此外,还涉及投资者对美国中期选举和未来经济衰退的预期,但未涉及具体投资建议。
报告对当前市场现状有何判断?
报告判断当前市场呈现结构性分化,AI数据中心、就业和出行领域保持强劲,但部分消费领域如餐厅、零售商和汽车经销商面临放缓压力。后端公司虽有所放缓但仍保持稳健,前端公司首次跌破50点显示部分领域需求减弱。投资者预期市场整体可能上涨,但对经济衰退的担忧仍存在,反映市场信心虽强但仍需关注潜在风险。
报告提示了哪些相关风险?
报告提示的风险包括前端公司调查跌破50点可能预示部分消费领域需求减弱,汽车经销商受信贷收紧和燃料成本上升影响,以及广度扩散指数连续三周为负值显示经济整体可能存在下行压力。此外,投资者对经济衰退的预期虽推迟至2028年后,但仍需关注潜在风险。报告未涉及具体投资建议,但提示市场存在结构性风险和不确定性。