猜你想问
美国9月CPI报告核心内容是什么?
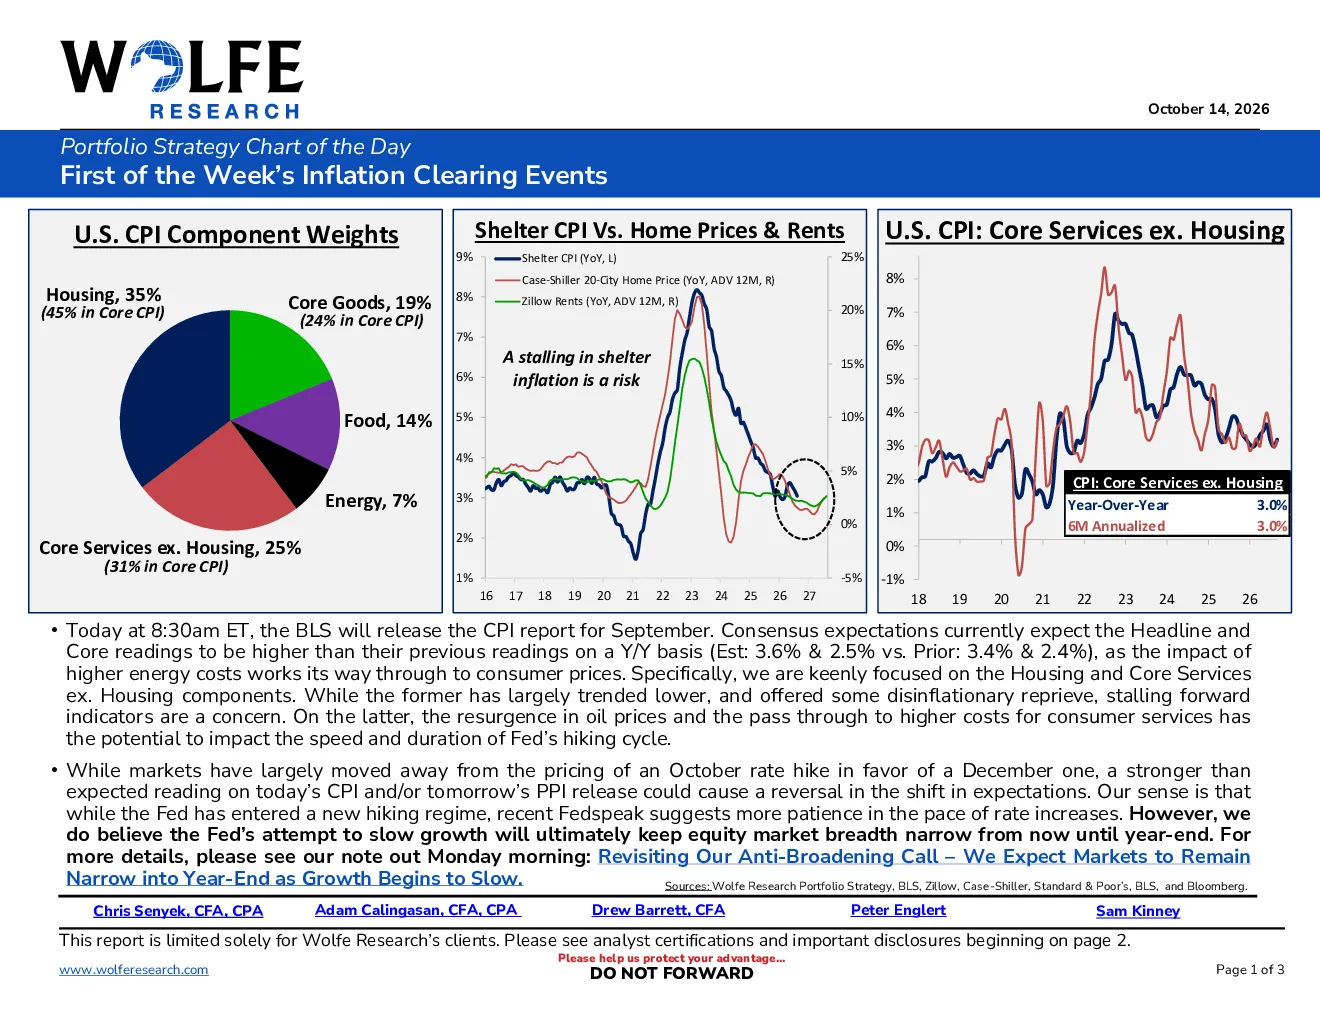
美国9月CPI报告关注Headline CPI和Core CPI同比增速,预期分别上升至3.6%和2.5%,主要受能源成本上涨影响。报告重点关注住房价格和核心服务通胀走势,住房通胀虽呈下降趋势但近期停滞,核心服务通胀受油价上涨和成本传导影响可能影响美联储加息周期。
报告如何分析通胀对市场的影响?
报告指出住房通胀停滞和核心服务通胀上升可能对美联储加息决策产生重要影响。预计市场将继续保持狭窄格局直至年底,随着经济增长放缓。美联储将更耐心地控制加息步伐,但试图放缓经济增长的努力可能导致权益市场广度保持狭窄。
报告有哪些关键数据支撑结论?
报告提供CPI预期数据,Headline CPI 3.6%,Core CPI 2.5%,与历史数据9月Headline CPI 3.4%,Core CPI 2.4%对比。核心CPI组件权重包括核心商品19%,食品14%,能源7%,核心服务(剔除住房)25%,住房35%。其他指标如Shelter CPI同比3.0%,Case-Shiller 20城房价同比3.0%,Zillow租金同比3.0%。
当前市场现状如何被判断?
报告预测市场将继续保持狭窄格局直至年底,随着经济增长开始放缓。市场预期已从10月加息转向12月加息,但若CPI或PPI数据强于预期可能逆转趋势。美联储将更耐心控制加息步伐,权益市场广度预计保持狭窄。
报告提示哪些风险?
报告提示住房通胀停滞和核心服务通胀上升可能影响美联储加息决策,进而影响市场走势。市场预期变化可能逆转加息预期,需关注CPI和PPI数据表现。美联储政策调整和经济增长放缓可能导致权益市场广度保持狭窄,需警惕相关风险。
你可能感兴趣
组合战略每日图表
沃尔夫研究2026-10-14
基金每日资讯:2015年基金投资策略与组合发布
国金证券2015-01-06
亚太投资组合策略:亚洲股票市场每日更新
彭博&富时&MSCI&高盛2025-12-29
债市每日观察:八张图表带你了解原油期货
国泰君安证券2018-03-26
每日图表– USD / SGD:1.3470
信息技术大华银行2016-09-07
金石期货豆类每日图表快报:呈现技术性反弹,豆类空单可继续持有
金石期货2010-05-19
金石期货白糖每日图表快报:原糖跌势不减,郑糖跌停收场
金石期货2010-05-18
金石期货PTA每日图表快报
金石期货2010-04-23
每日图表
信息技术大华银行2013-06-19
每日图表
信息技术大华银行2013-06-13