猜你想问
这份研报的核心内容是什么?
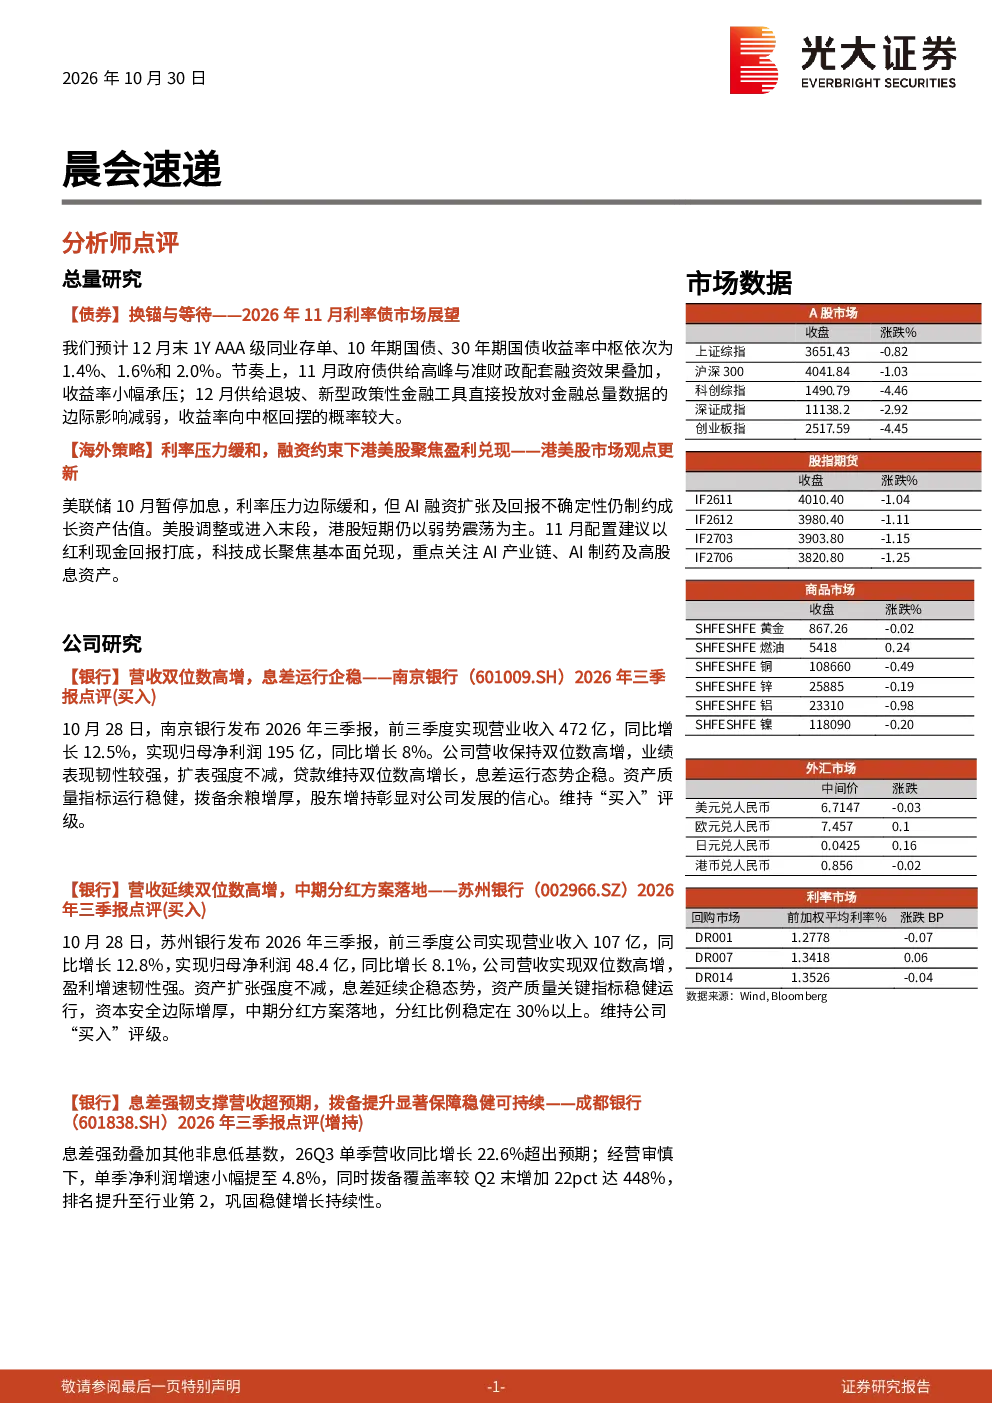
这份研报主要分析了总量研究、海外策略和公司研究三个部分。总量研究部分预测了2026年末1年期AAA级同业存单、10年期国债、30年期国债的收益率中枢,并分析了11月和12月的收益率走势。海外策略部分则关注了美联储加息情况对美股和港股的影响,并提出了11月的配置建议。公司研究部分涵盖了银行、非银、石化、机械制造、电子、海外TMT、纺服、医药、食品饮料社服教育、轻工、装备科技等多个行业的公司分析,给出了各公司的盈利预测和评级。
研报中提到的赛道/行业发展趋势有哪些?
研报中提到了多个赛道和行业的发展趋势。例如,总量研究部分分析了国债收益率的走势;海外策略部分关注了AI产业链的发展;公司研究部分则涵盖了银行、石化、机械制造、电子、医药、食品饮料等多个行业的发展趋势。例如,银行行业中的南京银行、苏州银行和成都银行都表现出了良好的盈利能力;石化行业中的荣盛石化、九丰能源和侨源股份都受益于行业景气度改善;机械制造行业中的杭叉集团受益于叉车行业的国际化、锂电化进程;电子行业中的长川科技和长电科技都受益于主业设备的加速放量;医药行业中的华大智造、新产业、安图生物和九强生物都受益于国产替代和全球化进程;食品饮料行业中的天味食品和妙可蓝多都表现出了良好的增长势头。
研报重点分析了哪些方向?
研报重点分析了总量研究、海外策略和公司研究三个方向。总量研究部分重点分析了国债收益率的走势;海外策略部分重点分析了美联储加息对美股和港股的影响,以及11月的配置建议;公司研究部分则重点分析了银行、非银、石化、机械制造、电子、海外TMT、纺服、医药、食品饮料社服教育、轻工、装备科技等多个行业的公司盈利能力、业务发展和投资评级。例如,银行行业中的南京银行、苏州银行和成都银行都表现出了良好的盈利能力;石化行业中的荣盛石化、九丰能源和侨源股份都受益于行业景气度改善;机械制造行业中的杭叉集团受益于叉车行业的国际化、锂电化进程;电子行业中的长川科技和长电科技都受益于主业设备的加速放量;医药行业中的华大智造、新产业、安图生物和九强生物都受益于国产替代和全球化进程;食品饮料行业中的天味食品和妙可蓝多都表现出了良好的增长势头。
研报对市场现状有哪些判断?
研报对市场现状的判断主要体现在总量研究和海外策略两个部分。总量研究部分判断了国债收益率的走势,认为11月收益率会小幅承压,而12月收益率会向中枢回摆。海外策略部分则判断了美股和港股的走势,认为美股调整可能进入末段,而港股短期仍以弱势震荡为主。公司研究部分则对各个行业的公司现状进行了分析,例如银行行业的南京银行、苏州银行和成都银行都表现出了良好的盈利能力;石化行业的荣盛石化、九丰能源和侨源股份都受益于行业景气度改善;机械制造行业的杭叉集团受益于叉车行业的国际化、锂电化进程;电子行业的长川科技和长电科技都受益于主业设备的加速放量;医药行业的华大智造、新产业、安图生物和九强生物都受益于国产替代和全球化进程;食品饮料行业的天味食品和妙可蓝多都表现出了良好的增长势头。
研报中提到了哪些风险提示?
研报中提到了多个风险提示。总量研究部分没有明确提到风险提示;海外策略部分提到了AI融资扩张及回报不确定性仍制约成长资产估值的风险;公司研究部分则提到了各个行业的风险提示。例如,银行行业中的中国太保和中国平安都出现了归母净利润和 新业务价值的同比下滑,并被下调了盈利预测;石化行业中的中国石油被看好“增储上产”潜力和天然气业务长期成长性,但也存在风险提示;机械制造行业中的杭叉集团存在下游需求不及预期、原材料价格波动、市场拓展不及预期等风险;电子行业中的长川科技和长电科技没有明确提到风险提示;医药行业中的佐力药业被下调了盈利预测,并提到了院内政策环境的影响;食品饮料行业中的青岛啤酒出现了营收和归母净利润的同比下降,并被下调了盈利预测;轻工行业中的华熙生物被下调了盈利预测;装备科技行业中的中航光电存在下游需求不及预期、原材料价格波动、市场拓展不及预期等风险。