猜你想问
盘江股份2026年三季报核心内容有哪些?
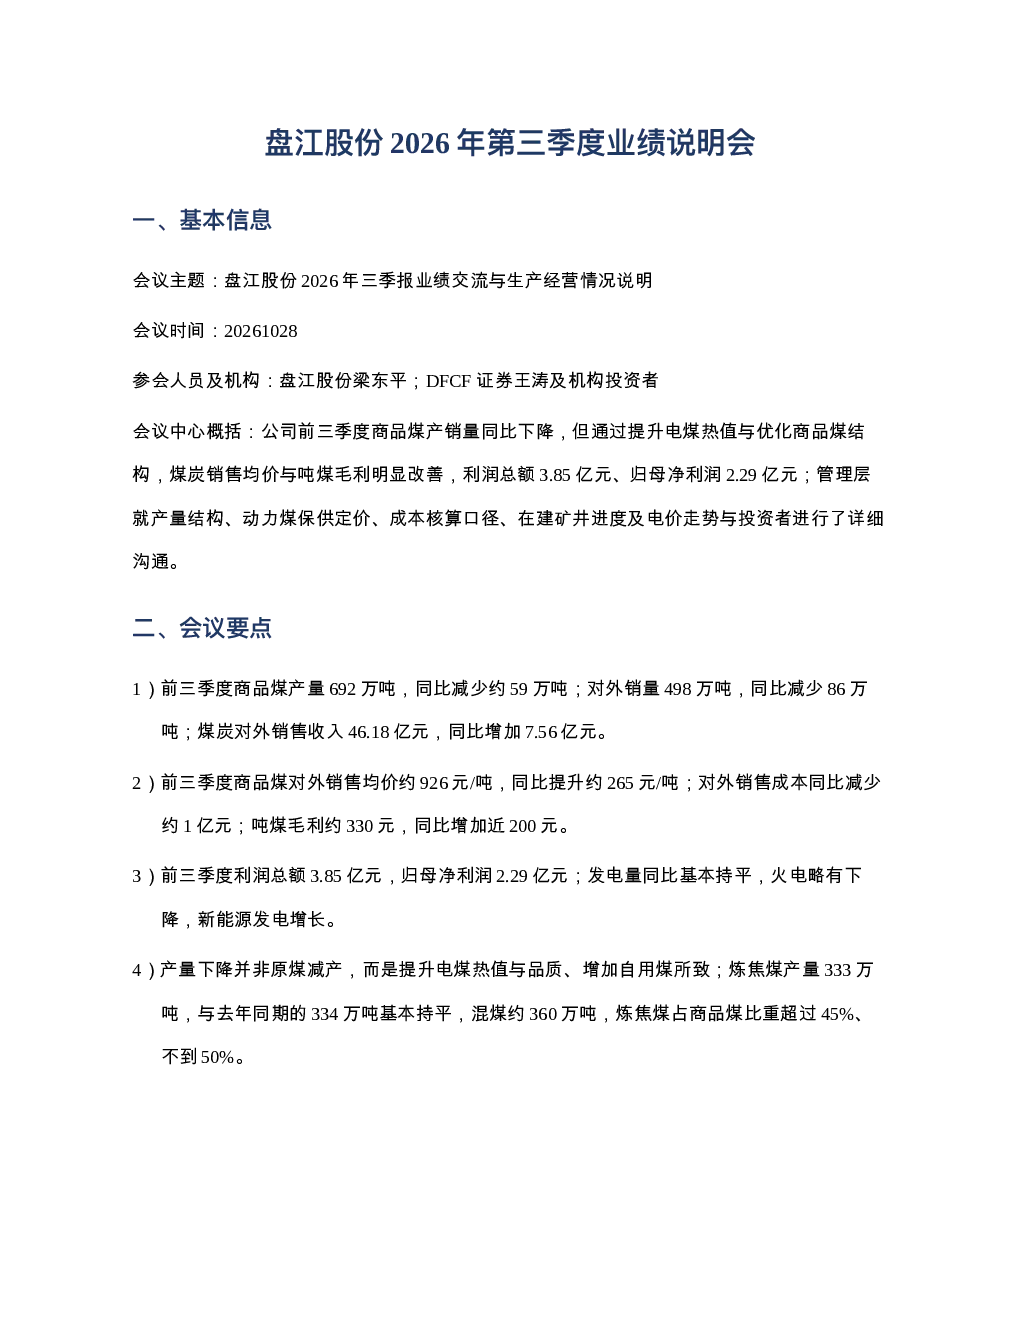
盘江股份2026年三季报显示,商品煤产量692万吨,同比减少59万吨;对外销量498万吨,同比减少86万吨。煤炭对外销售收入46.18亿元,同比增加7.56亿元;商品煤对外销售均价约926元/吨,同比提升265元/吨。吨煤毛利约330元,同比增加近200元。利润总额3.85亿元,归母净利润2.29亿元。发电量同比基本持平,火电略有下降,新能源发电增长。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,电煤保供压力不及往年,推动企业提升电煤品质导致混煤产出量减少。炼焦煤产量保持稳定,占比提升。动力煤定价以热值5000大卡的坑口含税指导价550元/吨为基准,市场化销售与保供执行相同结算原则。行业整体向品质化、结构优化方向发展。
报告重点分析了哪些方面?
报告重点分析了盘江股份商品煤产量结构优化、动力煤定价与保供机制、成本核算口径与费用波动、产能规划与在建项目以及电力业务与电价走势。特别指出产量下降是主动优化商品煤结构所致,炼焦煤与动力煤结构占比稳定,成本核算采用综合口径,电力业务按计划推进。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示,动力煤定价以热值基准确定,市场化销售与保供执行相同结算原则。省内采购电煤结算基础一致,自有电厂对燃料煤实行兜底保障。南方电网区域电力市场化交易运行,前三季度平均电价同比下降。市场供需关系直接影响电价走势与煤炭销售情况。
研报提示了哪些风险?
研报提示的风险包括:产量下降虽是主动优化结构所致,但可能受市场供需变化影响;动力煤定价与保供机制存在政策变动风险;成本核算采用综合口径可能导致单位成本波动;电力业务受市场化交易影响,电价走势存在不确定性;在建项目按计划推进,但存在延期风险。
你可能感兴趣
盘江股份2024年年度报告
财报2025-04-26
盘江股份2025年一季度报告
财报2025-04-26
盘江股份:盘江股份2023年半年度报告
财报2023-08-25
盘江股份:23Q3点评
化石能源安信证券2023-10-30
盘江股份:盘江股份2004年第三季度报告
财报2004-10-30
盘江股份:贵州盘江精煤股份有限公司2001年中期报告
财报2001-11-07
盘江股份:2016年第一季度报告
财报2016-04-23
盘江股份:2008年第三季度报告
财报2008-10-21
盘江股份:2012年第一季度报告
财报2012-04-21
盘江股份:盘江股份2022年年度报告
财报2023-04-20