猜你想问
美国三季度GDP数据对市场有何影响?
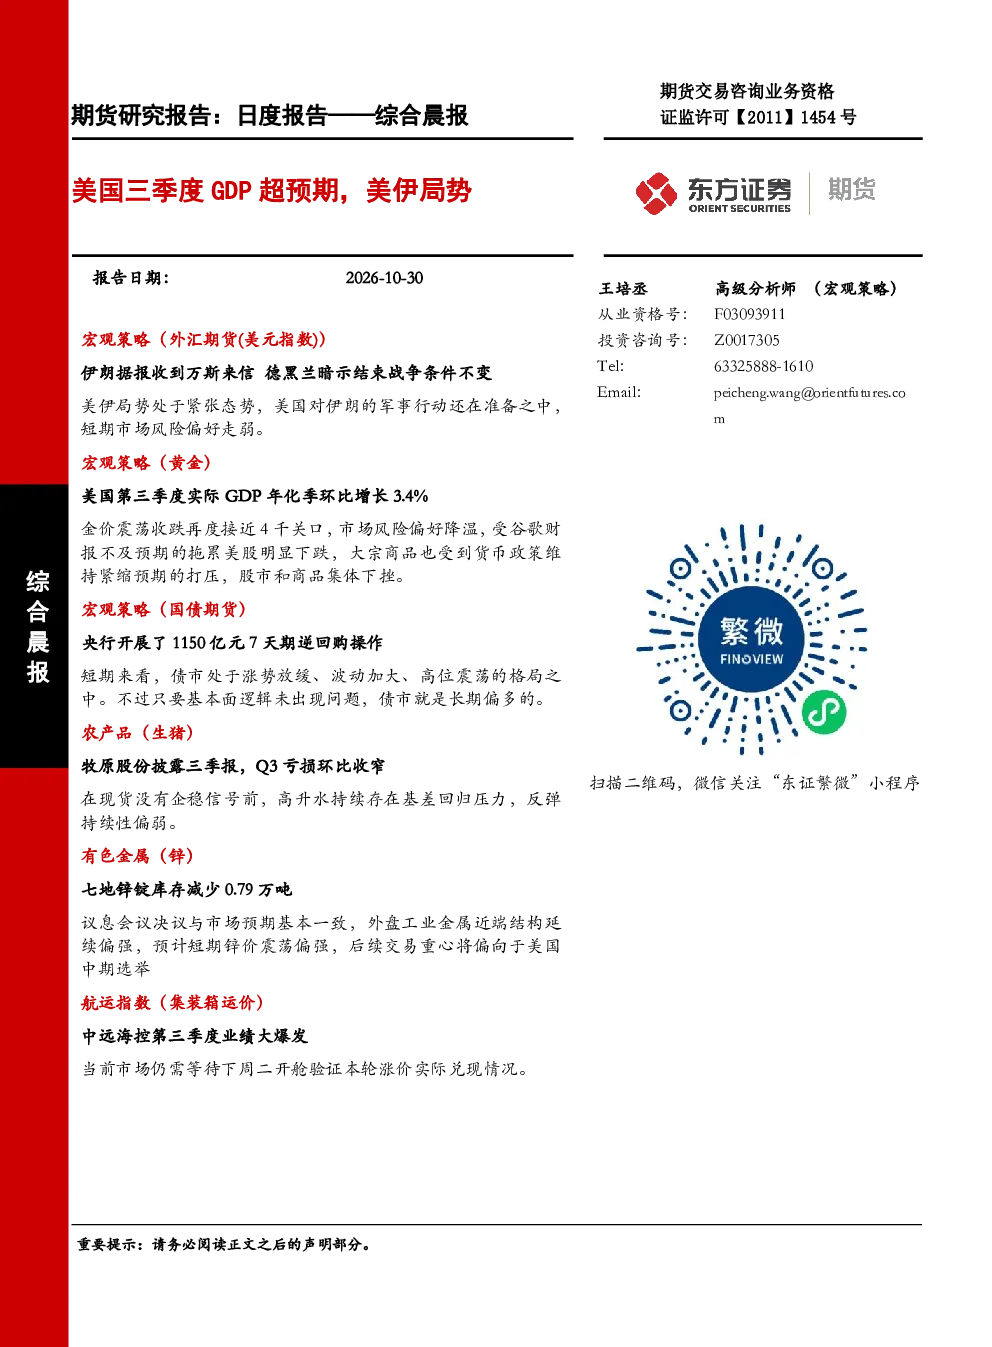
美国三季度实际GDP年化季环比增长3.4%,超出市场预期,显示美国经济表现强劲。这一数据可能提振市场风险偏好,对股市和债市产生影响。同时,美国九月核心PCE物价指数同比升3.1%,环比升0.3%,符合市场预期,表明通胀压力持续存在。欧洲央行维持三大关键利率不变,但强调能源价格上涨对通胀的潜在风险。这些因素综合作用下,市场需关注经济复苏与通胀控制的平衡。
黄金近期走势如何?
近期金价震荡收跌,再度接近4000美元关口,主要受美股下跌和货币政策紧缩预期影响。美国经济数据强劲可能加剧紧缩预期,而欧洲央行对通胀的担忧也限制金价上涨空间。总结来看,贵金属延续震荡走弱趋势,白银弱于黄金,二者皆未企稳,市场需关注美联储政策动向和全球经济前景。
美伊局势对美元有何影响?
美伊局势紧张导致市场风险偏好走弱,美元维持震荡。美军中央司令部向特朗普汇报针对伊朗的军事行动选项,以及伊朗暗示不会在有关结束战争的立场上妥协,加剧了地区紧张气氛。在这种背景下,投资者倾向于规避风险,美元作为避险资产表现相对稳定,但整体维持区间震荡格局。
债市当前处于什么状态?
债市处于涨势放缓、波动加大、高位震荡的格局之中。央行通过逆回购操作净投放1150亿元,为市场提供流动性支持。只要基本面逻辑未出现问题,债市长期偏多。当前阶段,债市波动性增加,建议回调买入,关注中长期配置机会。
研报提示哪些风险?
研报提示需关注美国经济数据超预期带来的市场波动风险,以及美伊局势升级可能引发的全球风险事件。同时,通胀压力持续存在,欧洲央行对能源价格上涨的担忧可能影响货币政策走向。此外,各商品赛道需关注供需关系变化和成本支撑力度,市场整体波动加大,需谨慎应对。
你可能感兴趣
综合晨报日度报告:美国三季度GDP超预期,中国央行首次63天逆回购
东证期货2017-10-30
美国三季度GDP超预期,美伊局势
东证期货2026-10-30
综合晨报日度报告:耶伦表态渐进加息,美国三季度GDP修正值好于预期
东证期货2017-11-30
综合晨报日度报告:美国4季度GDP不及预期,工业企业利润增速6年最快
东证期货2018-01-29
综合晨报日度报告:美联储官员暗示3月加息可能,中国17年GDP同比增速超预期
东证期货2018-01-19
综合晨报:增值税酝酿下调,美国三季度GDP超预期
东证期货2018-10-29
综合晨报日度报告:美国GDP保持强劲增势 货币基金迎最严监管
东证期货2017-12-22
日度报告:综合晨报:美国11月PPI明显超预期,中央经济工作会议召开
东证期货2024-12-13
综合晨报日度报告:美国2月非农就业超预期,国内2月CPI同比大涨
东证期货2018-03-12
期货研究报告:日度报告——综合晨报 美国PPI明显超预期,沪指一度跌破3700点
东证期货2026-10-16