猜你想问
联邦快递快运控股公司2026年季度报告核心内容是什么?
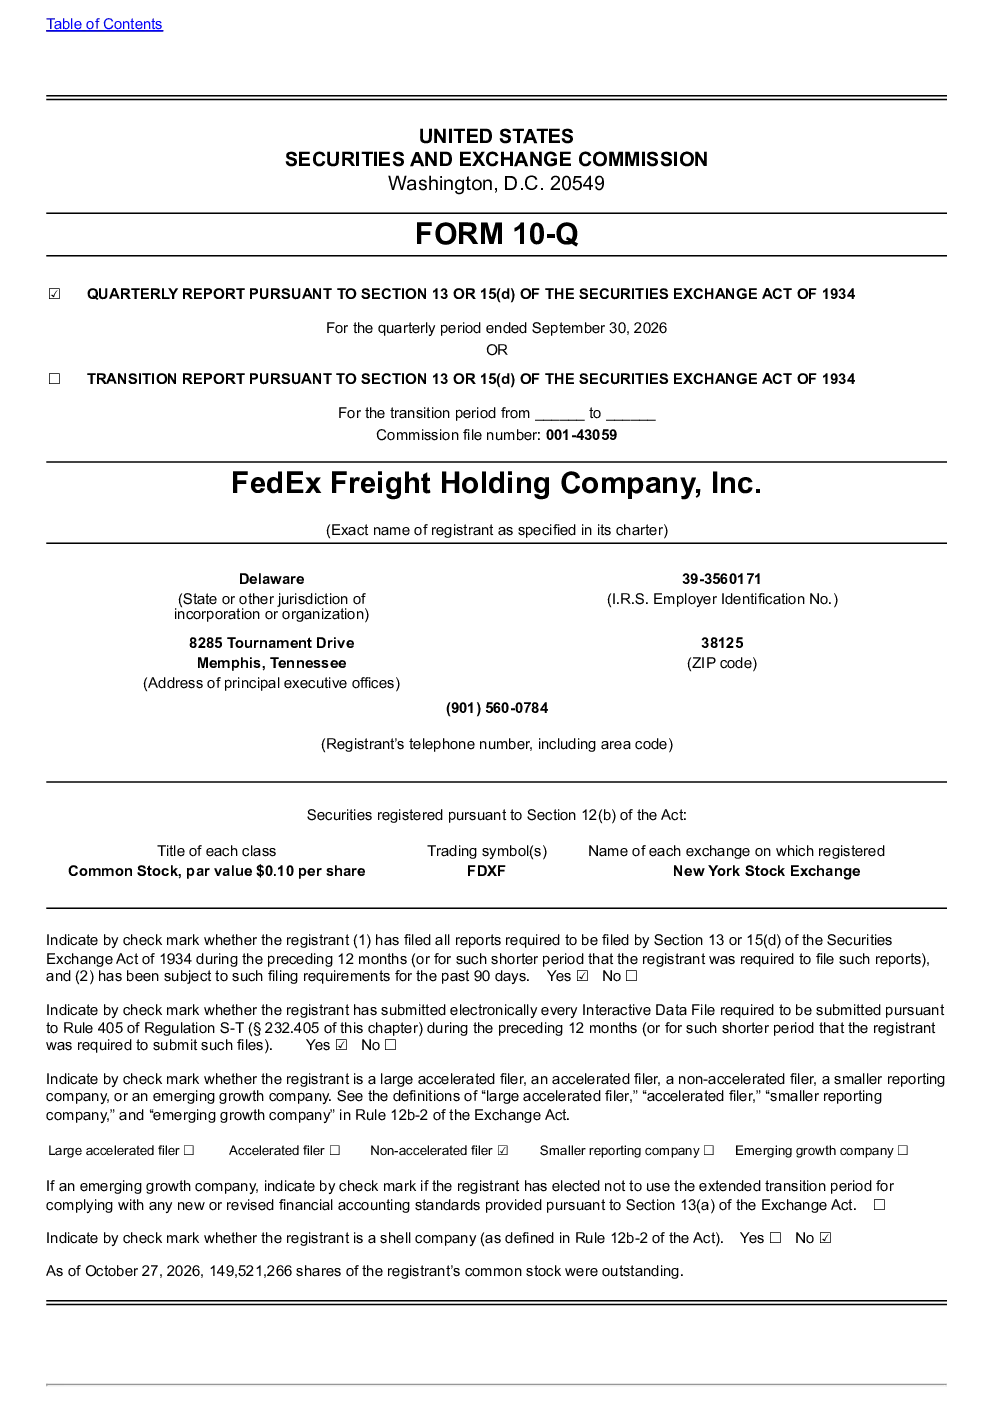
联邦快递快运控股公司(FDXF)2026年第三季度报告显示,公司自2026年6月1日从联邦快递分拆后,专注于北美零担货运服务。第三季度收入增长8%,主要得益于燃油附加费上涨和基础收益率向好,但营业收入下降13%,原因是分拆费用、员工薪酬福利及运营物料费用增加。每单收入和每百磅收入分别增长10%和9%。公司拥有约1,495,212,666股流通在外股票,现金总额3.88亿美元,长期债务42亿美元,加权平均利率4.82%。
北美零担货运赛道发展趋势如何?
北美零担货运赛道正经历结构性变化,FDXF作为独立上市公司,通过提供优先和经济型服务,依托广泛网络满足客户需求。行业受益于燃油附加费上涨和基础收益率向好,推动收入增长。但业务量有所下降,显示市场竞争加剧和运营成本压力。未来,行业整合、技术自动化及绿色物流可能成为重要趋势,公司需持续投资效率提升和成本控制项目以保持竞争力。
该季度报告重点分析了哪些方向?
本季度报告重点分析了FDXF从联邦快递子公司向独立上市公司转型的过渡期表现。报告显示,公司面临分拆相关费用及运营过渡成本等一次性挑战,但收入和盈利能力通过燃油附加费上涨和基础收益率向好得到支撑。每单收入和每百磅收入均实现增长,体现服务定价能力。同时,报告关注了公司资本配置管理,包括持续投资于效率提升和成本控制项目,以及流动性状况,显示公司财务稳健。
当前市场对FDXF的判断是什么?
当前市场对FDXF的判断显示,公司正处于转型关键期,虽然面临一次性成本和挑战,但展现出较强的服务定价能力和盈利韧性。第三季度收入增长表明市场需求仍具潜力,但营业收入下降提醒需关注成本控制。公司积极管理资本配置,持续投资效率提升项目,并保持良好流动性,显示稳健经营策略。整体来看,市场关注公司转型后的长期发展表现。
研报提示了哪些风险?
研报提示FDXF面临多重风险,包括网络安全威胁、地缘政治不确定性、全球贸易政策变动及宏观经济波动。这些因素可能影响公司经营业绩,需密切关注。此外,行业竞争加剧和运营成本上升也是潜在风险点,可能对盈利能力造成压力。公司需加强风险管理,提升运营效率,以应对不确定的市场环境。