猜你想问
东鹏控股2026年第三季度报告主要讲了什么?
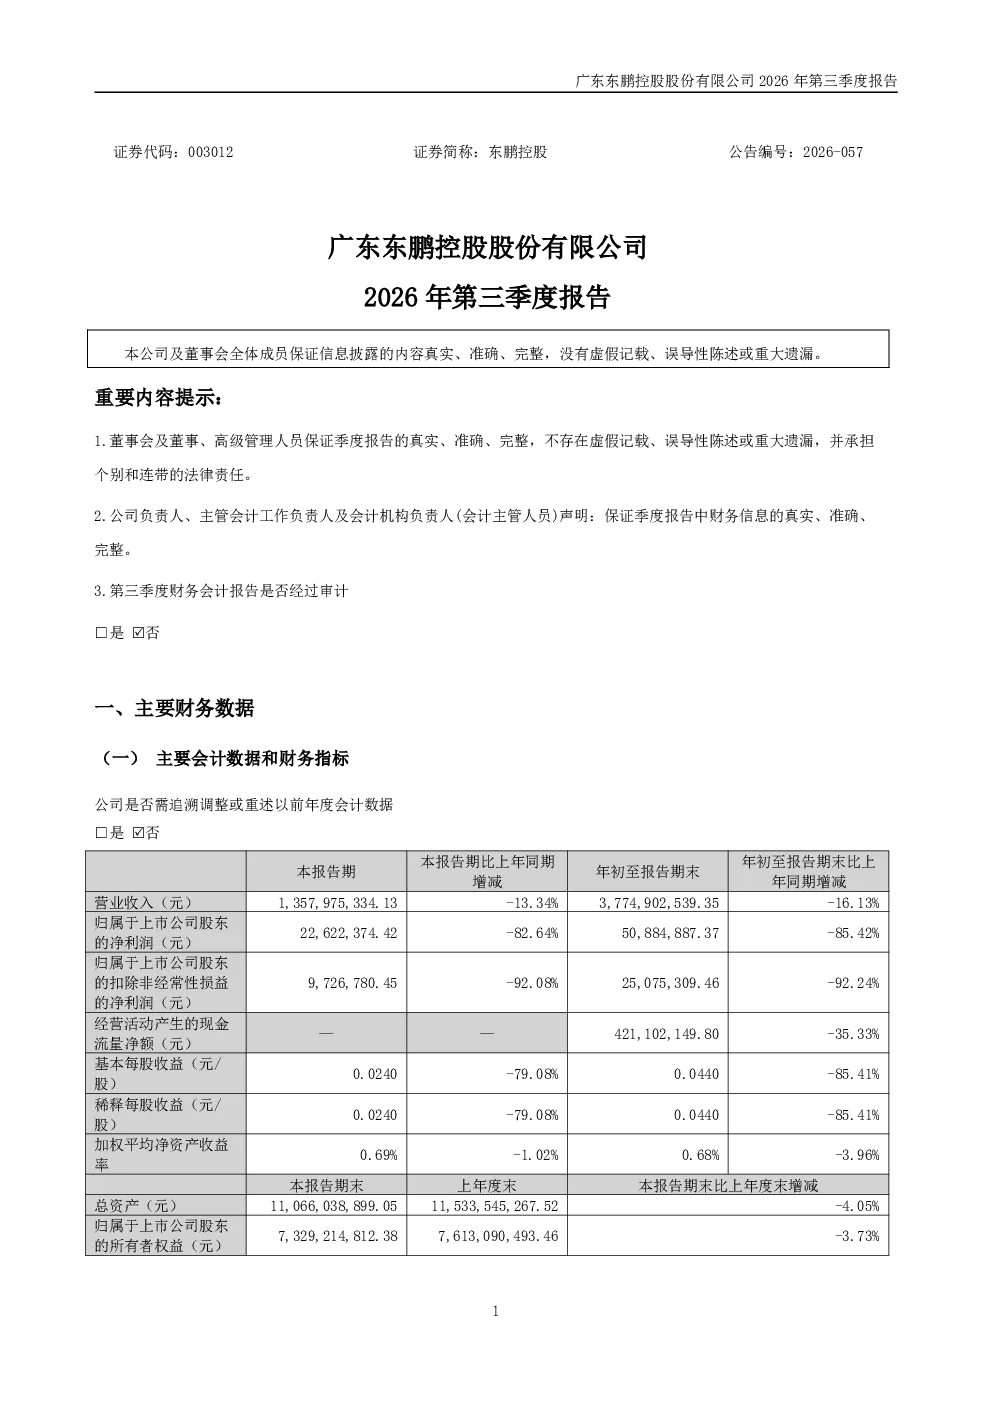
东鹏控股2026年前三季度实现营业收入37.75亿元,净利润5,088.49万元,现金流4.21亿元。收入及毛利率同比下降,受建筑卫生陶瓷行业调整、房地产需求承压及市场竞争加剧影响。公司推进产品升级(如5A质感砖)、渠道深耕、海外业务增长及运营提效(销售费用降11.96%)。第三季度收入13.58亿元,降幅收窄,现金流增3.59%。第四季度将坚持渠道深耕、区域突破和产品驱动策略,强化研产销协同,优化结构,推进降本增效。
建筑卫生陶瓷行业发展趋势如何?
建筑卫生陶瓷行业持续调整,房地产需求承压,存量市场竞争加剧。东鹏控股作为行业龙头,积极应对,推进产品创新(主导起草新国标,推进5A质感砖),渠道深耕(完善终端网点),海外业务聚焦“一带一路”市场(收入同比增长),运营提效(深化精益管理)。行业未来需关注产品升级、渠道优化及国际化发展机遇。
东鹏控股报告重点分析了哪些方面?
报告重点分析东鹏控股财务表现(营收、利润、现金流同比变化及季度改善情况)、战略举措(产品创新、渠道运营、海外拓展、运营提效)、重要事项(员工持股计划、股份回购、子公司AEO认证)。公司通过多维度措施应对行业挑战,展现韧性,但盈利压力仍存,需持续关注其渠道深耕及降本增效成效。
当前建筑卫生陶瓷市场现状如何?
当前建筑卫生陶瓷市场面临行业持续调整、房地产需求疲软及存量市场竞争白热化。东鹏控股收入规模及毛利率下降印证此现状。但公司通过产品升级(如5A质感砖)、渠道优化、海外市场拓展及精益管理实现局部改善,显示市场仍存在结构性机会,头部企业通过差异化竞争和效率提升可维持相对优势。
东鹏控股研报存在哪些风险?
东鹏控股研报提示的风险包括:行业周期性波动风险,建筑卫生陶瓷及房地产市场需求易受宏观经济及政策影响;市场竞争加剧风险,同质化竞争及价格战可能压缩利润空间;渠道转型风险,线上线下渠道融合及终端网点优化面临挑战;海外市场拓展不确定性,国际政治经济环境变化可能影响“一带一路”市场表现。