猜你想问
回天新材2026年第三季度报告核心内容是什么?
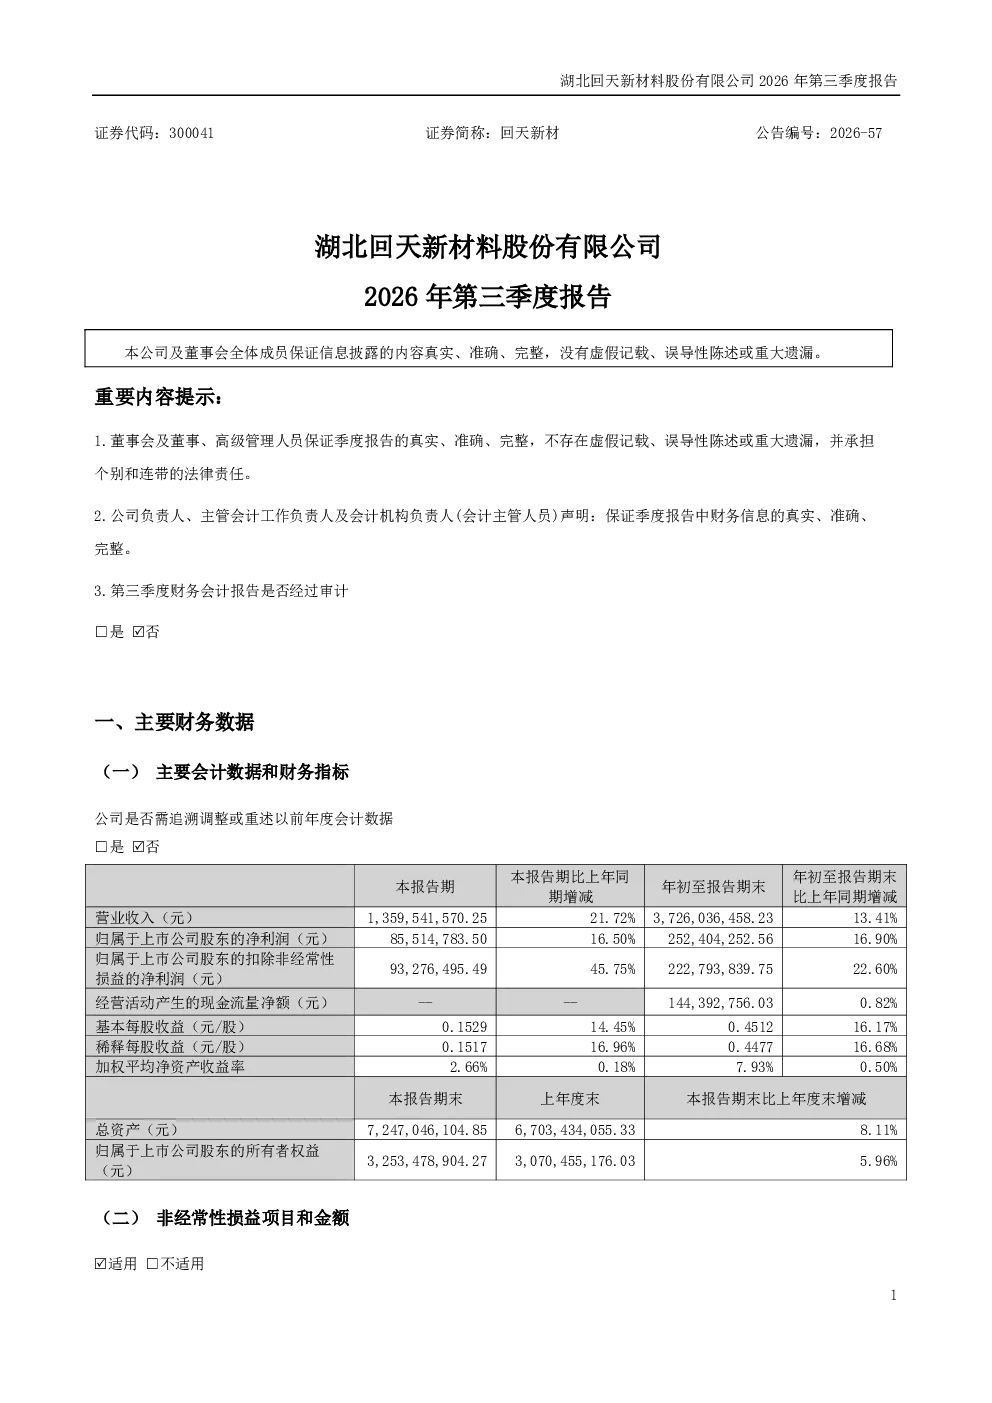
报告显示,2026年前三季度,公司产品累计销量同比增长15.55%,实现营业收入372,603.65万元,同比增长13.41%;归属于上市公司股东的净利润25,240.43万元,同比增长16.90%;归属于上市公司股东的扣除非经常性损益的净利润22,279.38万元,同比增长22.60%。公司在电子、锂电、汽车、光伏等主要下游行业均保持较快增长,电子胶业务前三季度销量同比增长约40%,锂电用胶业务销量同比实现50%以上高速增长。
报告提及的行业发展趋势有哪些?
报告指出,国内经济平稳运行,新质生产力相关产业保持较快增长。电子行业在AI算力与端侧智能驱动下维持高位;锂电行业产量快速增长,储能电池成为核心增长引擎;汽车行业国内市场承压但出口亮眼,新能源汽车渗透率稳步提升;光伏行业处于深度调整期,新增装机同比回落但环比边际改善。
报告重点分析了哪些业务方向?
报告重点分析了公司四大业务板块:电子胶业务紧抓AI算力与汽车电子国产替代机遇,前三季度销量同比增长约40%;锂电用胶业务深度绑定头部电池厂商,抢抓储能市场机遇,前三季度销量同比实现50%以上高速增长;汽车用胶业务受益于新能源汽车渗透率提升及自主品牌出口放量,三季度整体经营稳健;光伏用胶业务积极应对行业周期调整,市场占有率维持稳定。
报告对当前市场现状有何判断?
报告显示,公司整体经营稳中提质,业务结构持续优化。主要下游行业景气度较高,电子、锂电、汽车行业增长态势良好,光伏行业虽处调整期但环比边际改善。公司坚持“深耕基本盘、培育增长极”战略,各业务板块均实现较快增长,盈利质量持续改善,市场竞争力稳步提升。
报告是否存在风险提示?
报告未提及具体的财务风险,但指出光伏行业处于深度调整期,存在盈利承压风险。公司通过强化成本管控、优化客户结构等措施应对行业周期调整,保持经营韧性。未来需持续聚焦核心赛道技术突破与优质客户价值深挖,以实现高质量可持续发展,但行业竞争加剧、技术迭代加快等因素可能带来潜在挑战。