猜你想问
晶华微2026年第三季度报告核心内容有哪些?
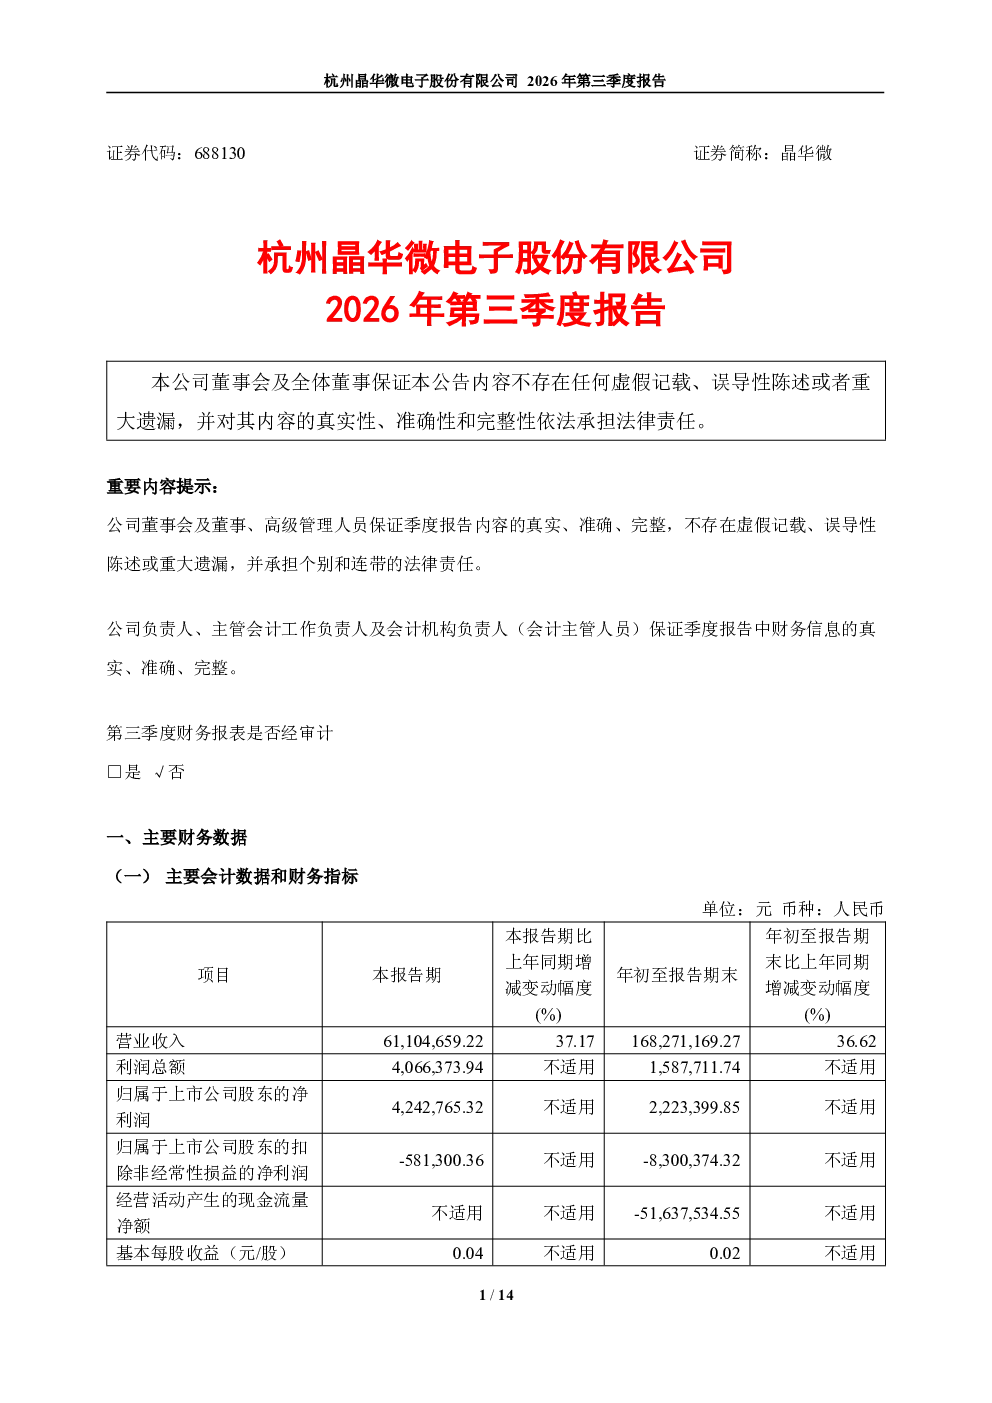
晶华微2026年第三季度报告显示,公司前三季度营收16.83亿元,同比增长36.62%,其中第三季度营收6.11亿元,同比增长37.17%。医疗健康SoC芯片收入占比38.81%,同比增长56.00%;工业控制及仪表芯片收入占比36.76%,同比增长19.98%;智能感知SoC芯片收入占比19.69%,同比增长13.59%。毛利率48.90%,同比减少2.09个百分点,主要受晶圆代工及封装价格上涨带动成本上升,新增定制产品毛利率较低。净利润222.34万元,扣非后同比上升,主要因营收增长带动利润增加,库存结构优化及股份支付费用减少。研发费用6.22亿元,同比略有减少。公司产品持续放量,客户合作深化,新产品线逐步取得进展,市场行情好转带动终端需求改善。
晶华微所处赛道/行业发展趋势如何?
晶华微所处赛道为半导体芯片,特别是医疗健康、工业控制和智能感知SoC芯片领域。医疗健康芯片市场正受益于人口老龄化、医疗器械智能化趋势,需求持续增长。工业控制及仪表芯片受益于工业自动化、智能制造升级,市场空间广阔。智能感知芯片随着物联网、AIoT发展,应用场景不断拓展。整体行业趋势向好,国产替代加速,但面临技术壁垒高、供应链波动等挑战。晶华微产品在医疗健康领域增长显著,未来可关注其在工业控制和智能感知领域的拓展进展。
晶华微这份报告的重点分析方向是什么?
报告重点分析了晶华微在医疗健康、工业控制和智能感知三大SoC芯片业务的表现及盈利能力变化。医疗健康芯片收入占比最高且增长最快,成为主要增长引擎。工业控制芯片保持稳健增长,但毛利率有所下滑。智能感知芯片收入占比相对较低,但同比增长13.59%。报告还关注了成本上升对毛利率的影响,以及研发投入与股份支付费用对净利润的调节作用。此外,客户合作深化、新产品线进展及市场行情好转也是分析重点。
晶华微当前市场现状如何判断?
晶华微当前市场现状呈现积极态势。公司产品持续放量,营收和利润均实现同比增长,尤其在医疗健康芯片领域表现突出。客户合作不断深化,新产品线逐步取得进展,显示公司技术实力和市场需求认可度提升。市场行情好转带动终端需求改善,为公司业绩增长提供支撑。但需关注半导体行业周期性波动、技术迭代加速带来的竞争压力,以及成本控制能力。整体看,公司处于发展上升期,但需保持技术领先和成本优化。
晶华微这份报告有哪些风险提示?
报告需关注的风险点包括:1)成本波动风险,晶圆代工及封装价格上涨可能持续影响毛利率;2)市场竞争加剧风险,医疗健康、工业控制等领域竞争激烈,技术迭代快;3)客户集中度风险,需警惕主要客户订单变化影响;4)新产品研发风险,新线进展不及预期可能影响未来增长;5)宏观经济波动风险,终端需求受经济周期影响较大。公司需持续提升技术壁垒、优化成本结构、拓展客户群体以应对潜在风险。