猜你想问
南极光2026年第三季度报告主要财务数据如何?
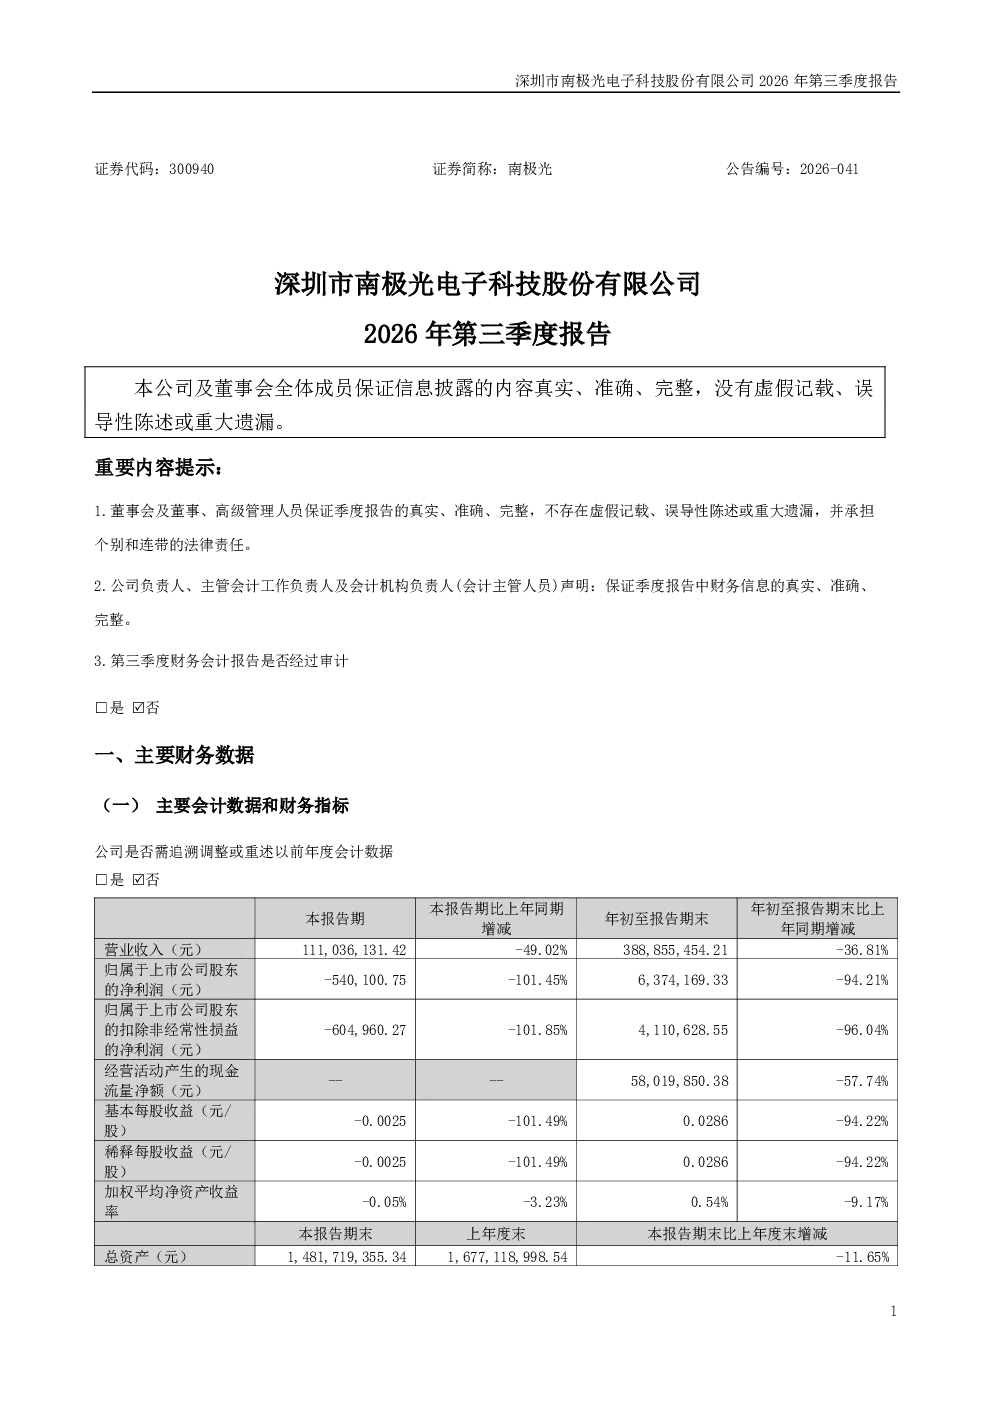
南极光2026年第三季度报告显示,公司营业收入较上年同期下降36.81%,主要受行业发展和市场竞争加剧影响导致订单下滑。净利润大幅下降94.21%,扣非净利润下降96.04%,主要由于宏观经济不确定性上升、消费电子需求走弱及汇率波动导致汇兑损失增加,财务费用显著攀升。经营活动现金流量净额下降57.74%,主要因营业收入下降导致销售回款减少。基本每股收益及稀释每股收益均下降94.22%,直接反映净利润的显著下滑。
南极光所在赛道行业发展趋势如何?
南极光所处赛道为消费电子显示领域,2026年行业面临发展加速与竞争加剧的双重挑战。一方面,技术迭代加速,MiniLED、Micro-LED等新型显示技术逐步渗透市场,推动行业向高端化发展。另一方面,市场竞争激烈,国内外品牌纷纷加大投入,导致传统显示模组订单价格承压,订单量波动增大。同时,宏观经济环境不确定性上升,终端消费电子需求呈现周期性波动,进一步加剧市场风险。
南极光报告重点分析了哪些方向?
南极光2026年第三季度报告重点分析了公司财务表现、技术专利布局及经营风险。报告详细披露了营业收入、净利润、现金流及每股收益等核心财务指标,揭示公司受行业竞争和宏观经济影响下的经营压力。同时,报告强调公司在技术创新方面的持续投入,获得多项发明专利和高新技术企业认证,显示其在显示技术领域的研发实力。此外,报告也披露了因合同纠纷导致的银行账户冻结及诉讼风险,反映了公司在经营中面临的外部挑战。
当前消费电子显示市场现状如何判断?
当前消费电子显示市场呈现技术快速迭代与市场竞争白热化的特点。一方面,MiniLED和Micro-LED等新型显示技术成为市场焦点,推动高端显示产品需求增长,但技术门槛高、成本较高等因素限制了其大规模应用。另一方面,传统LCD显示市场竞争激烈,价格战频发,企业利润空间受挤压。宏观经济波动及终端消费需求疲软进一步影响市场信心,企业普遍面临订单下滑和库存压力。行业整体处于转型升级关键期,机遇与挑战并存。
南极光报告存在哪些风险提示?
南极光2026年第三季度报告提示的主要风险包括:1)行业竞争加剧风险,消费电子显示领域参与者众多,价格战可能导致利润下滑;2)宏观经济波动风险,经济下行压力可能抑制终端消费需求,影响公司订单获取;3)汇率波动风险,美元兑人民币汇率剧烈波动导致汇兑损失增加,推高财务费用;4)合同纠纷及诉讼风险,公司因设备买卖合同纠纷面临银行账户冻结及诉讼压力,可能影响资金链稳定。此外,技术迭代加速也要求公司持续加大研发投入,以保持市场竞争力。