猜你想问
均普智能2026年第三季度报告核心内容有哪些?
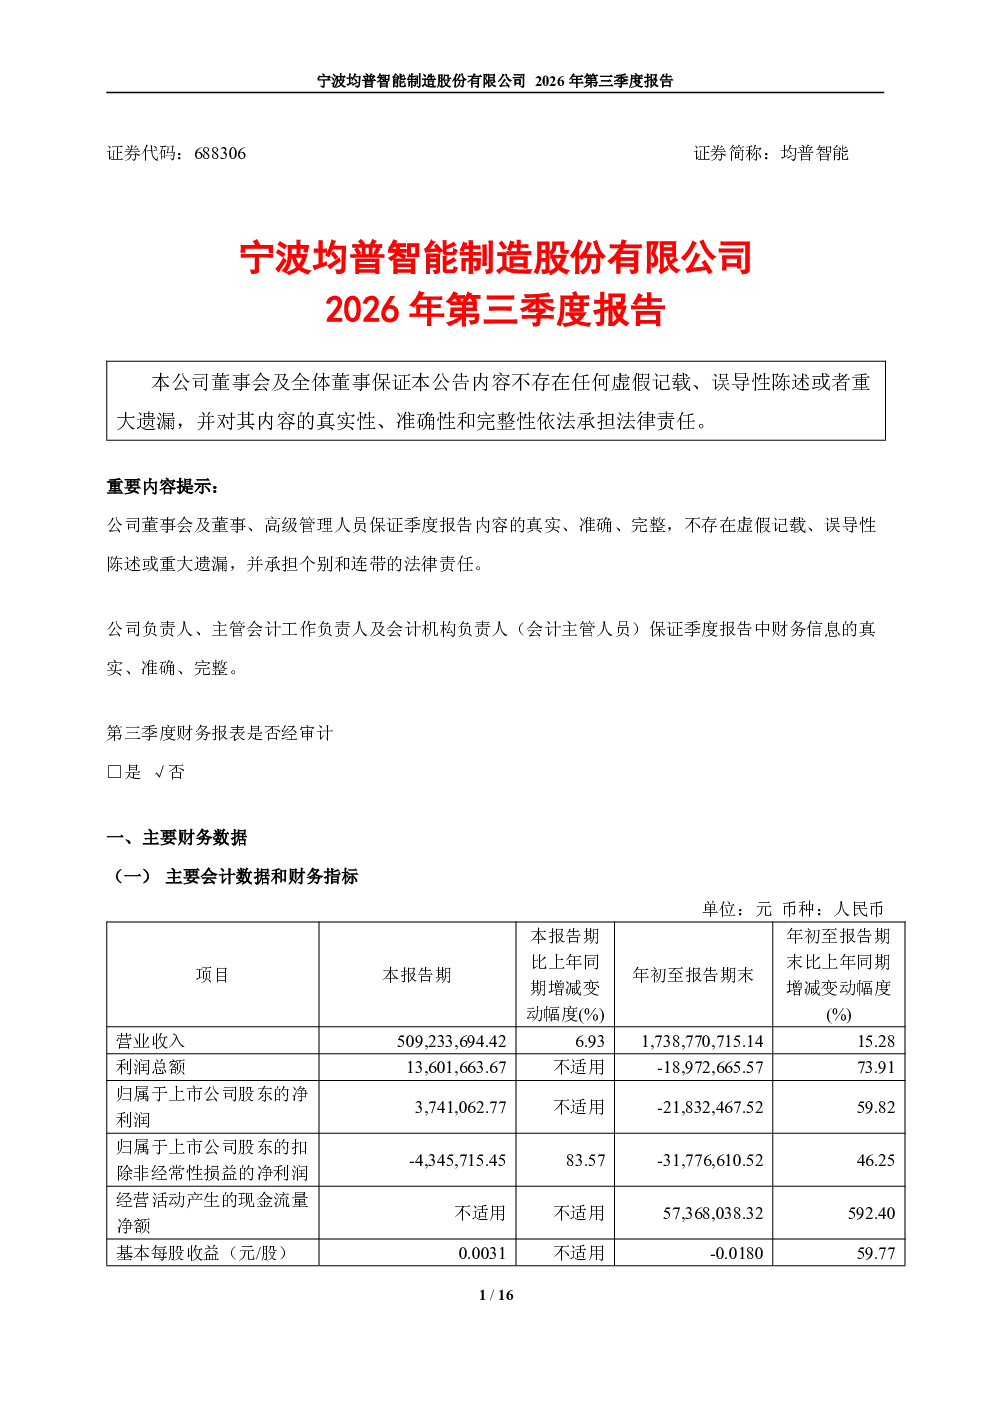
2026年前三季度,宁波均普智能制造股份有限公司实现营业收入173,877.07万元,同比增长15.28%;利润总额累计-1,897.27万元,同比减亏5,373.73万元;归属于上市公司股东的净利润为-2,183.25万元,同比减亏3,250.52万元,扣除非经常性损益的净利润-3,177.66万元,同比减亏2,734.33万元,经营活动产生的现金流量净额5,736.80万元,持续正向流入。公司毛利率保持平稳在20.13%,主要得益于提升项目管理水平、优化全球业务布局、强化供应链管理及加强现金收款管理。研发投入7,745.10万元,同比增长57.70%,研发投入占收入比为4.45%。公司总资产及净资产较上年末减少,主要受欧元汇率走低影响。总体经营概况方面,公司坚持存量提效与增量破局双主线推进。核心主业深化标准化平台复用,海外市场拓展提速,欧洲、东南亚接连落地新订单;具身智能第二增长曲线技术底座持续夯实,规模化商业化进程加快。截至报告期末,新签订单16.83亿元,在手订单28.15亿元。
智能制造赛道行业发展趋势如何?
智能制造行业正经历从自动化向智能化、平台化的深度转型。标准化平台复用成为核心趋势,推动企业降本增效;海外市场拓展加速,欧洲、东南亚等区域成为新的增长点;具身智能作为第二增长曲线,以AI为核心构建“大脑-小脑”协同技术架构,加速规模化商业化进程。数据采集、模型闭环、应用开发、场景方案的全栈平台建设,推动业务从定制化交付向标准化、平台化演进。行业竞争加剧,头部企业通过技术积累和生态布局巩固优势地位,技术创新和商业模式创新成为差异化竞争的关键。
该报告重点分析了哪些方向?
本报告重点分析了宁波均普智能制造股份有限公司的财务表现、业务布局及技术创新。财务方面,关注营收增长、利润改善、现金流状况及研发投入;业务方面,聚焦核心主业(汽车、医疗)的标准化平台复用及海外市场拓展,以及具身智能业务的“大脑-小脑”协同技术架构和全链路能力建设;技术创新方面,分析PRIMUSSTACK工业具身智能全栈平台及数据闭环飞轮的构建。报告显示公司通过提升项目管理、优化全球布局、强化供应链及加强现金收款管理,实现毛利率平稳;研发投入显著增长,推动技术底座持续夯实。
当前智能制造市场现状如何?
当前智能制造市场呈现多元化发展态势,传统制造业数字化转型加速,为智能制造企业带来广阔空间。标准化平台成为行业竞争的关键要素,推动企业从项目制向平台化运营转变。海外市场成为重要增长引擎,尤其欧洲、东南亚等区域市场潜力巨大。具身智能作为新兴赛道,技术迭代迅速,商业化进程加快,成为企业第二增长曲线的重要布局方向。市场竞争激烈,技术壁垒和生态整合能力成为企业核心竞争力。数据采集、模型训练、应用开发等环节的协同能力,决定企业能否在规模化发展阶段保持领先地位。
该研报存在哪些风险提示?
本报告提示的风险主要集中在汇率波动和市场竞争方面。公司总资产及净资产减少主要受欧元汇率走低影响,未来若汇率持续波动,可能对财务表现产生不利影响。智能制造行业竞争激烈,技术迭代快,若公司技术创新和商业模式创新不及预期,可能面临市场份额被侵蚀的风险。具身智能业务尚处发展初期,规模化商业化进程面临不确定性,需关注技术落地和市场需求匹配的风险。此外,海外市场拓展需应对地缘政治、贸易壁垒等外部风险,需加强风险管理和应对能力。