猜你想问
润欣科技2026年第三季度报告核心内容是什么?
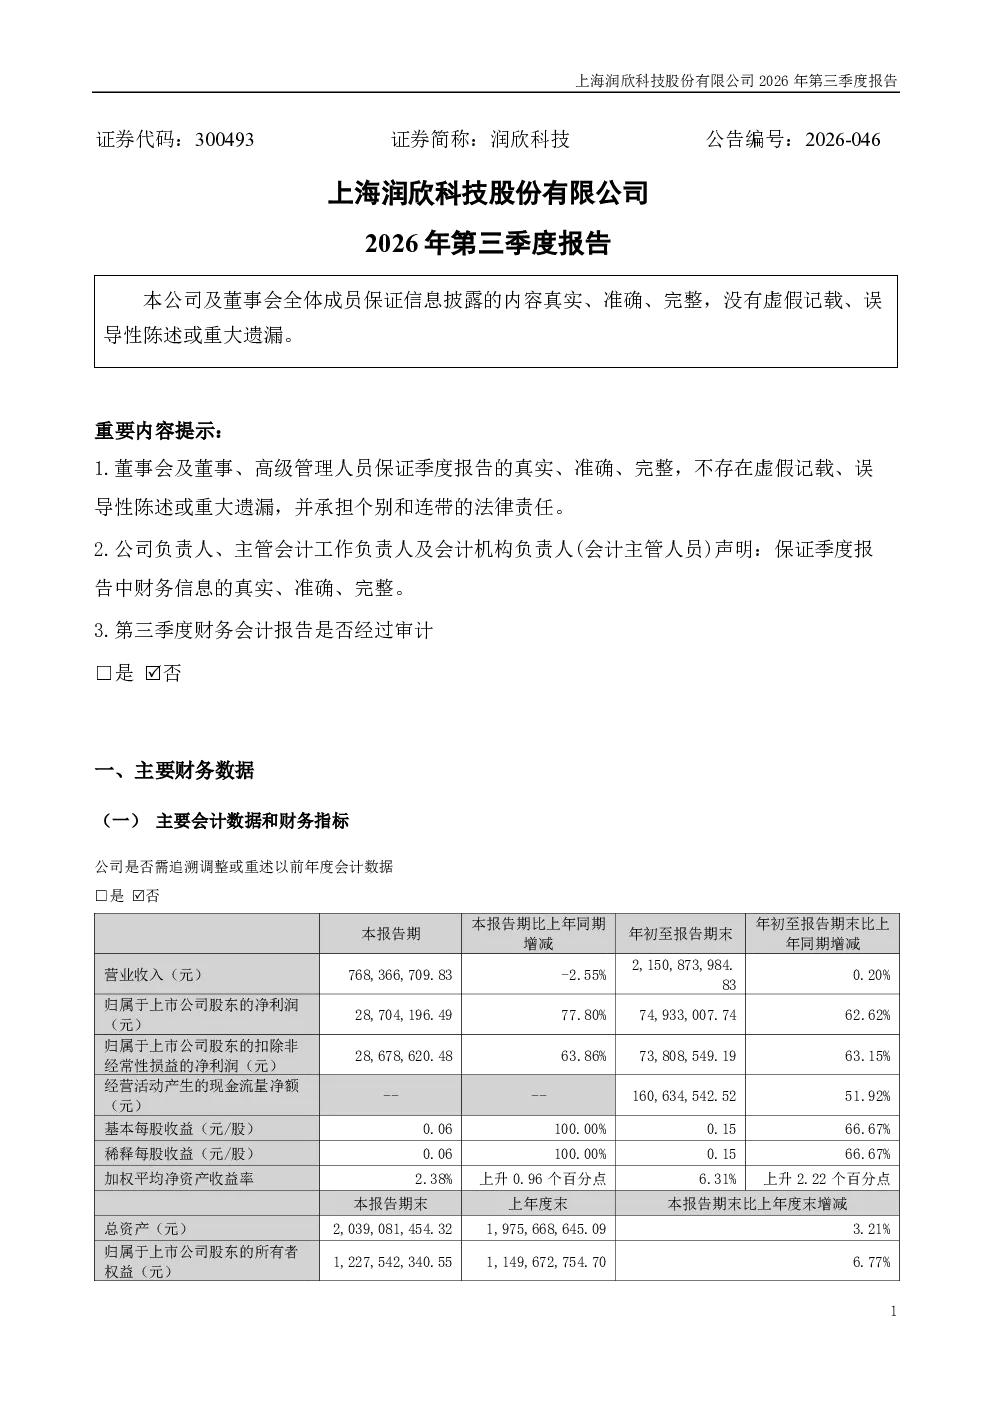
上海润欣科技股份有限公司2026年第三季度报告显示,公司及董事会成员保证信息披露的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示包括董事会及高级管理人员对季度报告的保证,以及公司负责人、主管会计工作负责人及会计机构负责人对财务信息真实、准确、完整的保证。主要财务数据部分,报告未提及需追溯调整或重述以前年度会计数据。非经常性损益项目适用,其中企业收到的代扣代缴个人所得税手续费返还被界定为非经常性损益项目,公司不存在将《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》中列举的非经常性损益项目界定为经常性损益的情形。报告还列出了主要会计数据和财务指标发生变动的情况及原因,但具体内容未在摘要中展示。股东信息部分,报告未适用普通股股东总数和表决权恢复的优先股股东数量及前十名股东持股情况表,也未适用优先股股东总数及前10名优先股股东持股情况表,且未涉及限售股份变动情况。其他重要事项部分未适用。季度财务报表部分,合并资产负债表适用,但2026年起首次执行新会计准则调整首次执行当年年初财务报表相关项目情况未适用。报告显示,第三季度财务会计报告未经审计。总体而言,报告核心观点在于保证信息披露的真实性、准确性、完整性,并明确了非经常性损益项目的界定情况,同时披露了财务报表未经审计的信息。
润欣科技所属赛道发展趋势如何?
根据润欣科技2026年第三季度报告,公司核心观点在于保证信息披露的真实性、准确性、完整性,并明确了非经常性损益项目的界定情况,同时披露了财务报表未经审计的信息。虽然报告未直接提及赛道发展趋势,但通过非经常性损益项目的界定(如代扣代缴个人所得税手续费返还被界定为非经常性损益项目)可以推断,公司可能处于需要关注税务或财务结构优化的行业阶段。报告中未提及需追溯调整或重述以前年度会计数据,表明公司财务历史数据相对稳定,但未适用股东信息部分可能暗示行业竞争激烈或公司处于快速变化阶段,需要持续关注其业务模式与市场环境变化对公司财务状况的影响。
润欣科技报告重点分析了哪些方向?
润欣科技2026年第三季度报告重点分析了信息披露的真实性、准确性、完整性,并明确了非经常性损益项目的界定情况。报告中特别提到企业收到的代扣代缴个人所得税手续费返还被界定为非经常性损益项目,这表明公司在财务数据处理上遵循了相关会计准则,并注重财务透明度。此外,报告披露了主要会计数据和财务指标发生变动的情况及原因,虽然具体内容未在摘要中展示,但这一披露要求通常意味着公司管理层对财务数据的变动给予了高度关注。报告还强调了第三季度财务会计报告未经审计,提醒投资者关注审计完成后的财务数据更新。总体而言,报告重点在于财务透明度、非经常性损益的规范处理以及审计状态的披露。
当前润欣科技市场现状如何?
根据润欣科技2026年第三季度报告,公司财务信息披露真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,这反映了公司在市场中的合规经营形象。报告中未提及需追溯调整或重述以前年度会计数据,表明公司历史财务数据相对稳定,但未适用股东信息部分可能暗示市场对其股权结构变动关注度较高或存在不确定性。非经常性损益项目的界定(如代扣代缴个人所得税手续费返还)提供了财务结构的一定信息,但不足以全面判断市场对其业务模式的认可程度。报告披露第三季度财务会计报告未经审计,这意味着当前市场可参考的审计财务数据尚未发布,投资者需等待审计报告以获取更全面的财务状况评估。综合来看,报告未直接反映市场情绪,但财务透明度的保证和审计状态的披露是当前市场可获取的关键信息。
润欣科技研报存在哪些风险提示?
润欣科技2026年第三季度报告存在的主要风险提示在于财务报表未经审计。这意味着当前投资者参考的财务数据尚未经过独立第三方审计机构的验证,可能存在一定的不确定性。报告中未提及需追溯调整或重述以前年度会计数据,表明历史财务数据相对稳定,但缺乏审计背书仍可能影响部分投资者对财务数据可靠性的判断。此外,未适用股东信息部分可能暗示公司股权结构存在变动风险或市场对其股东情况关注度较高,虽然报告未直接披露具体风险,但这一信息缺失可能构成潜在风险因素。非经常性损益项目的界定虽然遵循了会计准则,但这类项目的存在可能影响公司经常性盈利能力的稳定性,需要持续关注其对公司整体业绩的长期影响。总体而言,审计状态未完成和股东信息缺失是当前研报中需要重点关注的风险提示。