猜你想问
键凯科技2026年第三季度报告核心内容有哪些?
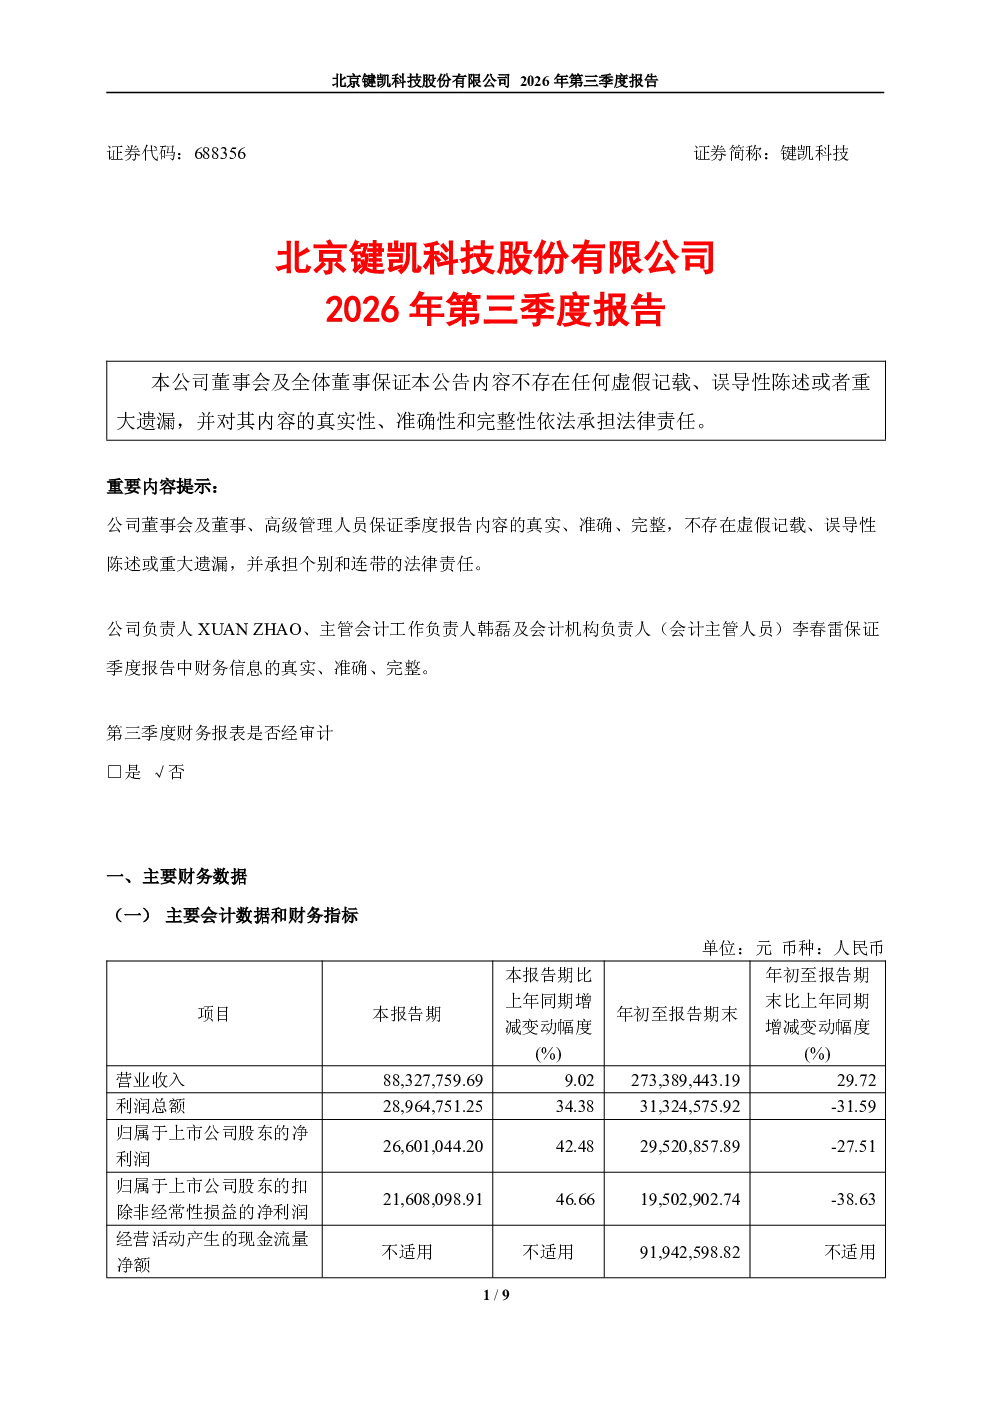
键凯科技2026年第三季度报告显示,公司实现营业收入27.34亿元,同比增长29.72%,主要得益于国内产品销售增长23.06%和技术服务收入激增179.32%。国内产品销售中,国内产品收入增长97.91%,主要来自新产品放量销售和新客户拓展;国外产品销售受海外新药客户订单下降21.32%影响,但医疗器械客户订单上升29.70%。技术服务收入增长主要来自厦门特宝销售提成增加和聚乙二醇定制开发服务收入提升。综合毛利率提升至72.92%,主要因规模效应摊薄单位成本。净利润2.95亿元,同比下降27.51%,主要受计提开发支出减值准备影响;剔除该因素后净利润增长119.93%。研发投入4.96亿元,同比减少26.21%,但费用化研发投入增长22.34%,反映资源集中于重点项目。
键凯科技所处赛道/行业发展趋势如何?
键凯科技所处赛道主要受益于国内医药产品市场需求增长和技术服务模式创新趋势。国内产品销售增长显著,反映国内市场对创新医药产品的需求持续提升,尤其在新药研发和医疗器械领域。技术服务收入大幅增长,显示行业对定制化研发服务的需求增加,聚乙二醇等高端化服务市场潜力巨大。同时,行业竞争加剧和海外市场波动带来挑战,如海外新药客户订单下降需关注。整体看,行业规模化发展和技术升级是主要趋势,键凯科技国内产品和服务增长符合这一方向。
键凯科技报告重点分析了哪些方向?
报告重点分析了键凯科技国内产品销售和技术服务双轮驱动增长模式。国内产品销售方面,聚焦新产品放量和新客户拓展,其中国内产品收入增长97.91%是亮点,反映产品竞争力提升和渠道优化效果。技术服务方面,厦门特宝销售提成和聚乙二醇定制开发服务收入增长显著,显示公司在高附加值服务领域布局成效。毛利率提升至72.92%,体现规模效应优势。净利润波动主要因减值准备计提,剔除后增长119.93%,反映经营质量改善。研发投入结构变化,费用化投入增加,显示资源向重点在研项目倾斜。
键凯科技当前市场现状如何判断?
键凯科技当前市场现状呈现国内增长强劲、海外承压的格局。国内产品销售和技术服务均实现高速增长,反映公司在国内市场具备较强竞争力,尤其在新产品推广和服务创新方面表现突出。毛利率提升显示规模效应逐步显现,但海外市场面临新药客户订单下降的挑战,需关注国际市场波动对公司业绩的持续影响。研发投入虽减少但费用化投入增加,表明公司正聚焦核心项目资源,短期业绩受减值准备影响较大,但长期发展潜力仍存。整体看,公司在国内市场优势明显,但需应对国际市场不确定性。
键凯科技研报有哪些风险提示?
键凯科技研报提示的主要风险包括:海外市场波动风险,报告显示海外新药客户订单下降21.32%,可能影响未来国际收入表现;研发项目风险,虽然研发投入减少但费用化投入增加,需关注重点在研项目的进展和不确定性;业绩波动风险,净利润因减值准备计提同比下降,反映短期业绩受非经营性因素影响较大;行业竞争加剧风险,医药产品和技术服务领域竞争激烈,可能压缩利润空间。此外,前10名股东因转融通变动也需关注潜在股权结构调整风险。